
Mehr Wettbewerb statt Zwangsfusionen in der GKV
Warum weniger Krankenkassen nicht automatisch weniger Verwaltung bedeuten – und weshalb ausgerechnet die kleinen Unterschiede für Versicherte so wichtig sind
Die gesetzliche Krankenversicherung steht finanziell unter Druck. Steigende Ausgaben für Krankenhäuser, Arzneimittel und ambulante Versorgung treffen auf eine Einnahmenentwicklung, die damit nicht Schritt hält. Die Folge sind steigende Zusatzbeiträge und eine politische Debatte darüber, wie sich die GKV dauerhaft stabilisieren lässt.
Eine auf den ersten Blick besonders einfache Lösung lautet: weniger Krankenkassen. Wenn sich Verwaltung, IT, Vorstände und Geschäftsstellen auf weniger Organisationen verteilen, müssten die Kosten doch sinken. Bundesgesundheitsminister Carsten Linnemann hat deshalb eine deutliche Reduzierung der Zahl der gesetzlichen Krankenkassen ins Gespräch gebracht. Doch eine plausible Vermutung ist noch kein Beweis.
Die Auswertung des DFSI Deutsches Finanz-Service Instituts zeigt vielmehr, dass sich die Verwaltungskosten einer Krankenkasse nicht einfach aus ihrer Größe ableiten lassen. Große Kassen sind nicht automatisch günstig, kleinere nicht automatisch teuer. Die aktuellen Daten bestätigen damit bereits erkennbare Ergebnisse des Vorjahres.
Gleichzeitig zeigt die Untersuchung, wie gering der finanzielle Anteil jener Leistungen ist, mit denen Krankenkassen im Wettbewerb überhaupt noch sichtbare Unterschiede schaffen können. Satzungsleistungen, Gesundheitsförderung und Bonusprogramme machen nur einen Bruchteil der gesamten Leistungsausgaben aus. Für Versicherte können sie bei der Wahl ihrer Krankenkasse dennoch entscheidend sein.
Aus Sicht des DFSI spricht deshalb vieles dafür, den Wettbewerb in der GKV zu stärken, statt ihn durch politisch vorgegebene Kassengrößen weiter einzuengen.
Politische Zielzahlen ersetzen keine empirische Effizienzanalyse.
Wie unterschiedlich politische Prioritäten gesetzt werden können, zeigt eine aktuelle Entwicklung besonders deutlich.
Nach Recherchen von Süddeutscher Zeitung, NDR und WDR beziffert das Bundesamt für Soziale Sicherung den möglichen Schaden aus problematischen Finanzanlagen allein bei den betrachteten bundesweit agierenden Krankenkassen auf bis zu 1,1 Milliarden Euro.
Dabei handelt es sich ausdrücklich noch nicht um einen feststehenden Gesamtverlust. Bis Ende 2025 hatten die betroffenen Kassen rund 400 Millionen Euro abgeschrieben. Weitere rund 700 Millionen Euro waren nach den vorliegenden Angaben noch gefährdet.
Zum Vergleich: Alle 93 gesetzlichen Krankenkassen zusammen gaben nach der DFSI Auswertung im Jahr 2025 rund 1,044 Milliarden Euro für die hier erfassten Satzungsleistungen aus. Das waren durchschnittlich lediglich 14,01 Euro je Versicherten beziehungsweise rund 0,31 Prozent der gesamten Leistungsausgaben.
Sollte sich das maximale Verlustrisiko vollständig realisieren, wäre rechnerisch mehr Geld betroffen, als sämtliche gesetzlichen Krankenkassen innerhalb eines ganzen Jahres für diese Satzungsleistungen ausgeben.
Die politische Frage lautet deshalb nicht nur, ob Deutschland 93 Krankenkassen braucht. Sie lautet ebenso: Wie wirksam werden Beitragsgelder kontrolliert, wenn Krankenkassen sie anlegen?
Das ist insbesondere deshalb relevant, weil die Aufsicht nach den vorliegenden Recherchen nicht erst mit dem Eintritt der Verluste von den entsprechenden Anlageformen erfahren haben soll. Die weitere Aufarbeitung muss zeigen, ob die damaligen Prüf- und Eingriffsmöglichkeiten ausreichten und ob sie konsequent genug genutzt wurden.
Wer die GKV effizienter machen will, sollte deshalb nicht nur auf die Zahl der Krankenkassen schauen. Entscheidend ist auch, wo tatsächlich große finanzielle Risiken und ineffiziente Strukturen entstehen.
Genau an diesem Punkt setzt die DFSI-Untersuchung an.
Die Vorstellung von Skaleneffekten klingt zunächst überzeugend. Eine große Krankenkasse kann IT-Systeme auf mehr Versicherte verteilen, Einkaufsmacht bündeln und zentrale Aufgaben für Millionen Mitglieder erledigen. Daraus folgt aber noch nicht, dass die Verwaltungskosten pro Versicherten mit zunehmender Größe tatsächlich immer weiter sinken.
Schon die Auswertung für 2024 zeigt ein anderes Bild.
Krankenkassen mit mehr als einer Million Versicherten kamen auf durchschnittliche Nettoverwaltungskosten von rund 185,66 Euro je Versicherten. Kassen zwischen 100.000 und einer Million Versicherten lagen dagegen bei lediglich 162,65 Euro. Selbst Kassen mit weniger als 100.000 Versicherten kamen mit 173,89 Euro auf einen niedrigeren Wert als die Gruppe der größten Anbieter.
| Anzahl Kassen | Größenklasse (Anzahl Versicherte) | Durchschnittliche Netto-Verwaltungskosten 2024 je Versicherten in EUR | Gesamtanzahl Versicherte |
|---|---|---|---|
| 16 Kassen | über 1 Mio. Versicherte | 185,66 | 59.063.653 |
| 12 Kassen | 500.000 bis 1 Mio. Versicherte | 163,93 | 8.217.672 |
| 22 Kassen | 100.000 bis 500.000 Versicherte | 161,95 | 5.117.281 |
| 43 Kassen | bis 100.000 Versicherte | 173,89 | 1.578.559 |
| Alle Kassen | 169,56 | 74.489.400 | |
| (ohne LKK und BKK Karl Mayer) | |||
Es gibt also kein einfaches Muster nach dem Motto: Je größer die Kasse, desto billiger ihre Verwaltung.
Die Detaildaten für 2025 bestätigen dieses Bild. Im untersuchten Kassenkreis finden sich sowohl unter kleinen als auch unter großen Krankenkassen günstige und teure Verwaltungsstrukturen.
| Anzahl Kassen | Größenklasse (Anzahl Versicherte) | Durchschnittliche Netto-Verwaltungskosten 2025 je Versicherten in EUR | Gesamtanzahl Versicherte |
|---|---|---|---|
| 16 Kassen | über 1 Mio. Versicherte | 197,97 | 58.888.741 |
| 11 Kassen | 500.000 bis 1 Mio. Versicherte | 167,77 | 7.932.116 |
| 10 Kassen | 100.000 bis 500.000 Versicherte | 181,96 | 2.716.640 |
| 7 Kassen | bis 100.000 Versicherte | 187,30 | 216.940 |
| alle 44 Kassen: | 185,09 | 69.754.437 | |
| Alle 93 Kassen | 180,38 | 74.512.362 | |
Das bedeutet ausdrücklich nicht, dass Größe keinerlei Vorteile bringen kann. Fusionen können IT-Kosten senken, Doppelstrukturen abbauen oder Einkaufsvorteile ermöglichen. Der entscheidende Punkt ist jedoch ein anderer:
Größe allein garantiert diese Vorteile nicht.
Wer deshalb eine Mindestgröße von 200.000 oder 250.000 Versicherten festlegt oder die Zahl der Krankenkassen politisch auf zehn, 20 oder 30 reduzieren will, müsste zunächst zeigen, dass genau eine solche Größe systematisch zu günstigeren Strukturen führt. Die vorliegenden Daten liefern diesen Nachweis nicht.
Das große Ausgabenproblem entsteht an anderer Stelle.
Das bedeutet nicht, dass Verwaltungskosten unwichtig wären.
2025 lagen sie nach der DFSI-Auswertung GKV-weit bei durchschnittlich rund 180,38 Euro je Versicherten, nach rund 169,56 Euro im Jahr zuvor. Bei mehr als 74 Millionen Versicherten summiert sich auch ein vergleichsweise kleiner Betrag je Versicherten auf Milliarden.
Effizienz in der Verwaltung bleibt deshalb notwendig.
Die GKV-Finanzprobleme entstehen aber nicht in erster Linie dort.
Den ganz überwiegenden Teil ihrer Ausgaben können Krankenkassen nur begrenzt selbst beeinflussen. Krankenhäuser, Arzneimittel, ärztliche Versorgung und der gesetzlich definierte Leistungskatalog sind durch politische Entscheidungen, gesetzliche Vorgaben und die gemeinsame Selbstverwaltung geprägt.
Eine einzelne Krankenkasse kann ihre eigenen Prozesse verbessern. Sie kann digitalisieren, Geschäftsstellenstrukturen verändern, Abläufe vereinfachen oder Verwaltungsaufgaben bündeln.
Sie kann aber nicht eigenständig entscheiden, die Krankenhausvergütung um zehn Prozent zu reduzieren oder bestimmte gesetzliche Leistungen nicht mehr zu bezahlen.
Das ist wichtig für die politische Debatte. Denn eine Reform, die vor allem die Organisationsstruktur der Krankenkassen verändert, setzt nicht automatisch an den größten Ausgabenblöcken des Systems an.
Die Frage muss deshalb lauten: Wo kann die Krankenkasse tatsächlich selbst sparen – und welche Konsequenzen hat dieses Sparen?
Eine der wenigen Stellschrauben, die Krankenkassen relativ unmittelbar beeinflussen können, sind ihre freiwilligen Zusatz- und Satzungsleistungen.
Genau hier besteht ein bemerkenswertes Missverhältnis zwischen finanzieller Bedeutung und Bedeutung für den Wettbewerb.
Der gesetzlich vorgeschriebene Kern des Leistungsangebots ist bei den Krankenkassen weitgehend identisch. Für Versicherte entstehen Unterschiede deshalb vor allem dort, wo Krankenkassen zusätzliche Leistungen anbieten dürfen.
Das können zusätzliche Vorsorgeuntersuchungen sein, besondere Leistungen rund um Schwangerschaft und Familie, Zuschüsse zu Osteopathie oder professioneller Zahnreinigung sowie Bonusprogramme für gesundheitsbewusstes Verhalten.
Für eine einzelne Familie können solche Leistungen einen spürbaren finanziellen Wert haben. Für das Gesamtsystem sind die damit verbundenen Ausgaben dagegen ausgesprochen gering.
Alle 93 Krankenkassen zusammen gaben 2025 für die in der DFSI Auswertung betrachteten Satzungsleistungen rund 1,044 Milliarden Euro aus. Das entspricht durchschnittlich 14,01 Euro je Versicherten und lediglich rund 0,31 Prozent der gesamten Leistungsausgaben.
Selbst wenn Gesundheitsförderung und Bonusprogramme zusätzlich berücksichtigt werden, steigt der Betrag lediglich auf durchschnittlich 27,97 Euro je Versicherten. Der Anteil an den gesamten Leistungsausgaben beträgt dann rund 0,62 Prozent. Die durchschnittlichen Leistungsausgaben je Versicherten betrugen 2025 insgesamt 4.514,83 Euro.
Anders ausgedrückt: Von 100 Euro Leistungsausgaben entfallen lediglich rund 62 Cent auf Satzungsleistungen, Gesundheitsförderung und Bonusprogramme.
Genau hier liegt die strategische Gefahr reflexartiger Leistungskürzungen.
Steht eine Krankenkasse finanziell unter Druck und möchte einen deutlichen Anstieg des Zusatzbeitrags vermeiden, erscheint es zunächst naheliegend, freiwillige Leistungen einzuschränken. Diese können schließlich schneller verändert werden als gesetzlich vorgegebene Leistungen.
Die absolute Einsparung bleibt jedoch begrenzt. Gleichzeitig verliert die Krankenkasse genau jene Merkmale, mit denen sie sich gegenüber Wettbewerbern profilieren kann.
Man spart womöglich an einem sehr kleinen Teil der Ausgaben und beschädigt gleichzeitig einen vergleichsweise großen Teil des eigenen Wettbewerbsprofils.
| Krankenkasse | Ausgaben Satzungsleistungen je Versicherte 2025 in EUR | Anteil an den Leistungsausgaben 2025 | Ausgaben Satzungsleistungen+Gesundheitsförderung+Bonusprogramm je Versicherten 2025 in EUR | Zusatzleistungen/Leistungsausgaben gesamt 2025 |
|---|---|---|---|---|
| AOK Rheinland/Hamburg | 3,93 | 0,09% | 12,40 | 0,27% |
| AOK Hessen | 2,44 | 0,06% | 13,42 | 0,31% |
| AOK Rheinland-Pfalz/Saarland | 9,88 | 0,22% | 19,84 | 0,44% |
| AOK Baden-Württemberg | 3,91 | 0,10% | 13,82 | 0,34% |
| AOK Bayern | 10,22 | 0,23% | 19,39 | 0,44% |
| AOK PLUS | 22,18 | 0,47% | 49,74 | 1,05% |
| AOK Sachsen-Anhalt | 9,34 | 0,18% | 22,07 | 0,43% |
| AOK Nordost | 7,40 | 0,13% | 19,10 | 0,34% |
| AOK NordWest | 13,39 | 0,29% | 22,28 | 0,49% |
| AOK Bremen/Bremerhaven | 11,90 | 0,30% | 23,45 | 0,59% |
| AOK Niedersachsen | 37,81 | 0,90% | 46,90 | 1,11% |
| BARMER | 4,78 | 0,09% | 17,77 | 0,34% |
| DAK-Gesundheit | 17,29 | 0,34% | 26,90 | 0,52% |
| TK - Techniker Krankenkasse | 19,36 | 0,50% | 33,53 | 0,87% |
| KKH Kaufmännische Krankenkasse | 16,05 | 0,32% | 29,23 | 0,58% |
| HEK - Hanseatische Krankenkasse | 9,15 | 0,25% | 19,66 | 0,54% |
| hkk Krankenkasse | 10,52 | 0,31% | 25,37 | 0,74% |
| VIACTIV Krankenkasse | 15,65 | 0,31% | 39,96 | 0,79% |
| BKK firmus | 33,70 | 1,26% | 43,39 | 1,62% |
| Salus BKK | 12,60 | 0,31% | 52,47 | 1,28% |
| novitas bkk | 6,42 | 0,13% | 23,83 | 0,48% |
| BKK Public | 67,57 | 1,68% | 80,44 | 2,00% |
| SBK | 9,54 | 0,21% | 25,53 | 0,57% |
| BKK SBH | 16,14 | 0,49% | 52,42 | 1,59% |
| vivida bkk | 13,54 | 0,30% | 36,80 | 0,82% |
| IKK gesund plus | 6,90 | 0,15% | 29,64 | 0,65% |
| IKK Brandenburg und Berlin | 17,98 | 0,34% | 32,49 | 0,61% |
| BERGISCHE KRANKENKASSE | 22,83 | 0,55% | 61,69 | 1,48% |
| BKK Faber-Castell & Partner | 20,55 | 0,58% | 57,90 | 1,64% |
| Audi BKK | 13,97 | 0,37% | 27,24 | 0,72% |
| mhplus Betriebskrankenkasse | 17,01 | 0,40% | 30,16 | 0,72% |
| Mobil Krankenkasse | 26,95 | 0,65% | 53,08 | 1,28% |
| mkk - meine krankenkasse | 19,21 | 0,40% | 32,37 | 0,67% |
| BKK Herkules | 24,56 | 0,57% | 61,81 | 1,43% |
| BIG direkt gesund | 31,88 | 0,78% | 63,00 | 1,53% |
| Pronova BKK | 7,54 | 0,15% | 32,00 | 0,62% |
| IKK Südwest | 13,99 | 0,34% | 31,18 | 0,75% |
| BKK_DürkoppAdler | 20,72 | 0,47% | 44,26 | 1,01% |
| TUI BKK | 38,29 | 1,15% | 59,80 | 1,79% |
| IKK classic | 12,55 | 0,26% | 30,70 | 0,64% |
| R+V Betriebskrankenkasse | 15,72 | 0,42% | 34,01 | 0,90% |
| energie-BKK | 17,43 | 0,35% | 33,05 | 0,66% |
| Knappschaft | 2,18 | 0,03% | 13,69 | 0,20% |
| BKK Wirtschaft & Finanzen | 51,67 | 1,49% | 86,67 | 2,50% |
| Gesamt Alle 93 Kassen | 14,01 | 0,31% | 27,97 | 0,62% |
| AOK | 12,74 | 0,28% | 24,79 | 0,55% |
| VDEK | 14,07 | 0,31% | 26,95 | 0,60% |
| BKK | 18,38 | 0,44% | 37,60 | 0,90% |
| IKK | 14,27 | 0,31% | 34,02 | 0,74% |
| LKK | 4,19 | 0,07% | 14,43 | 0,25% |
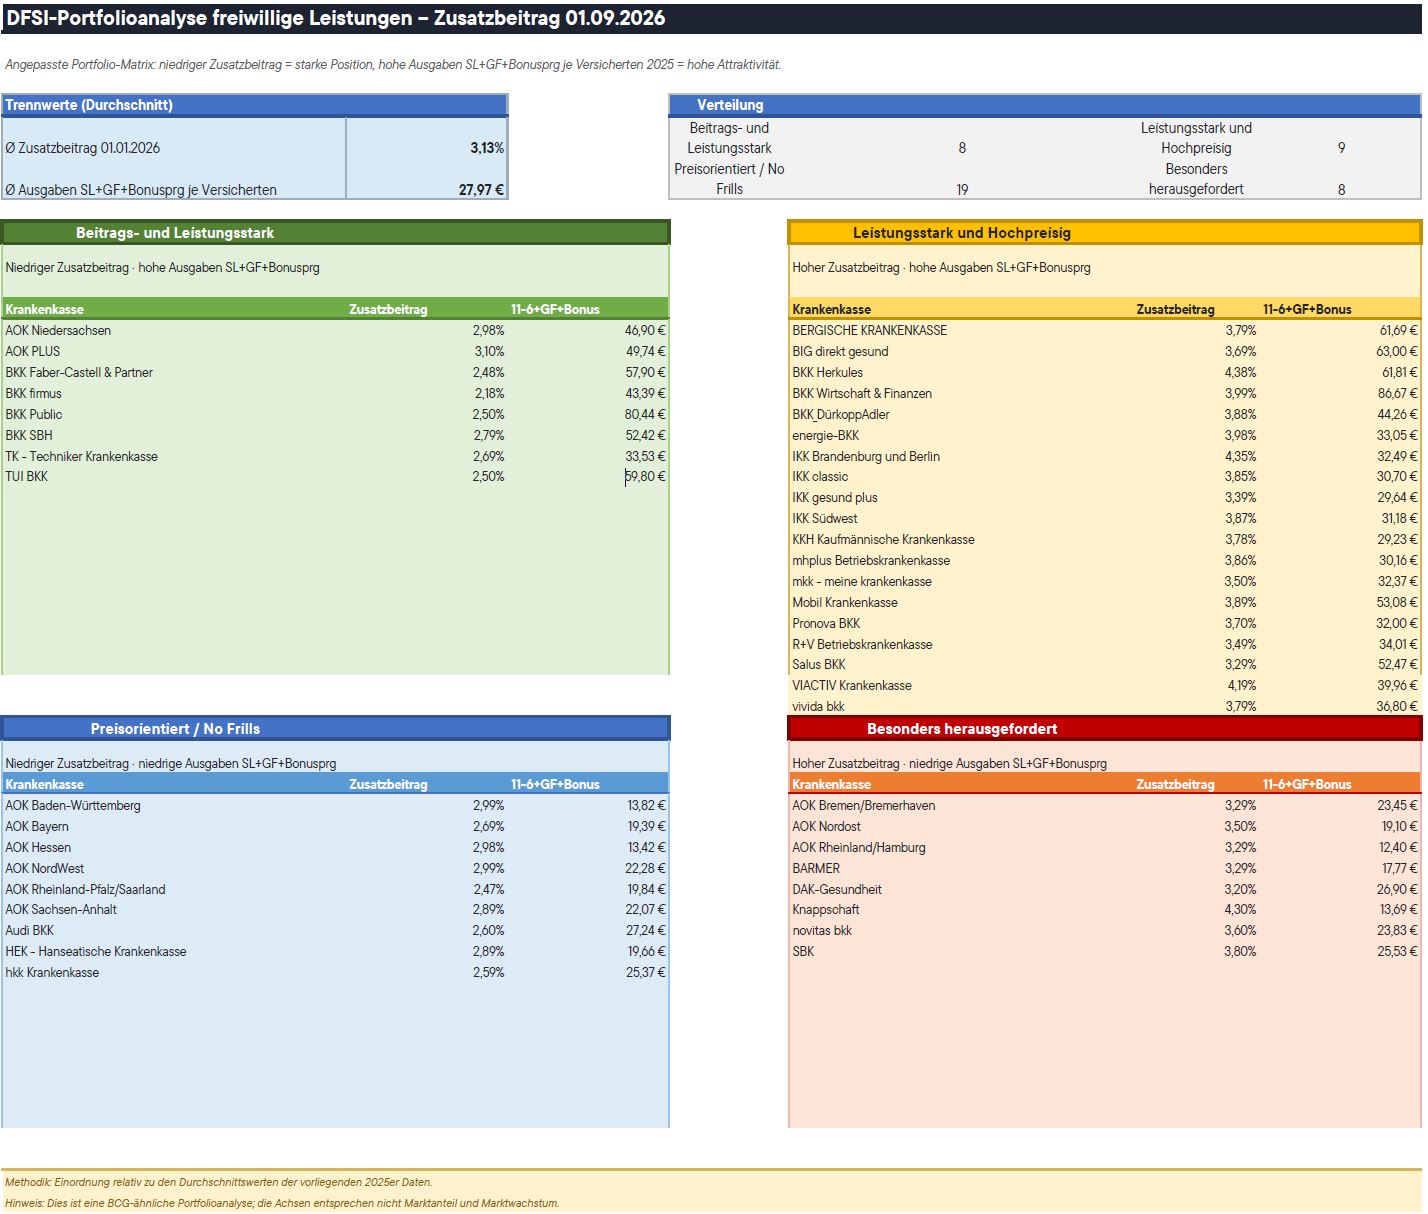
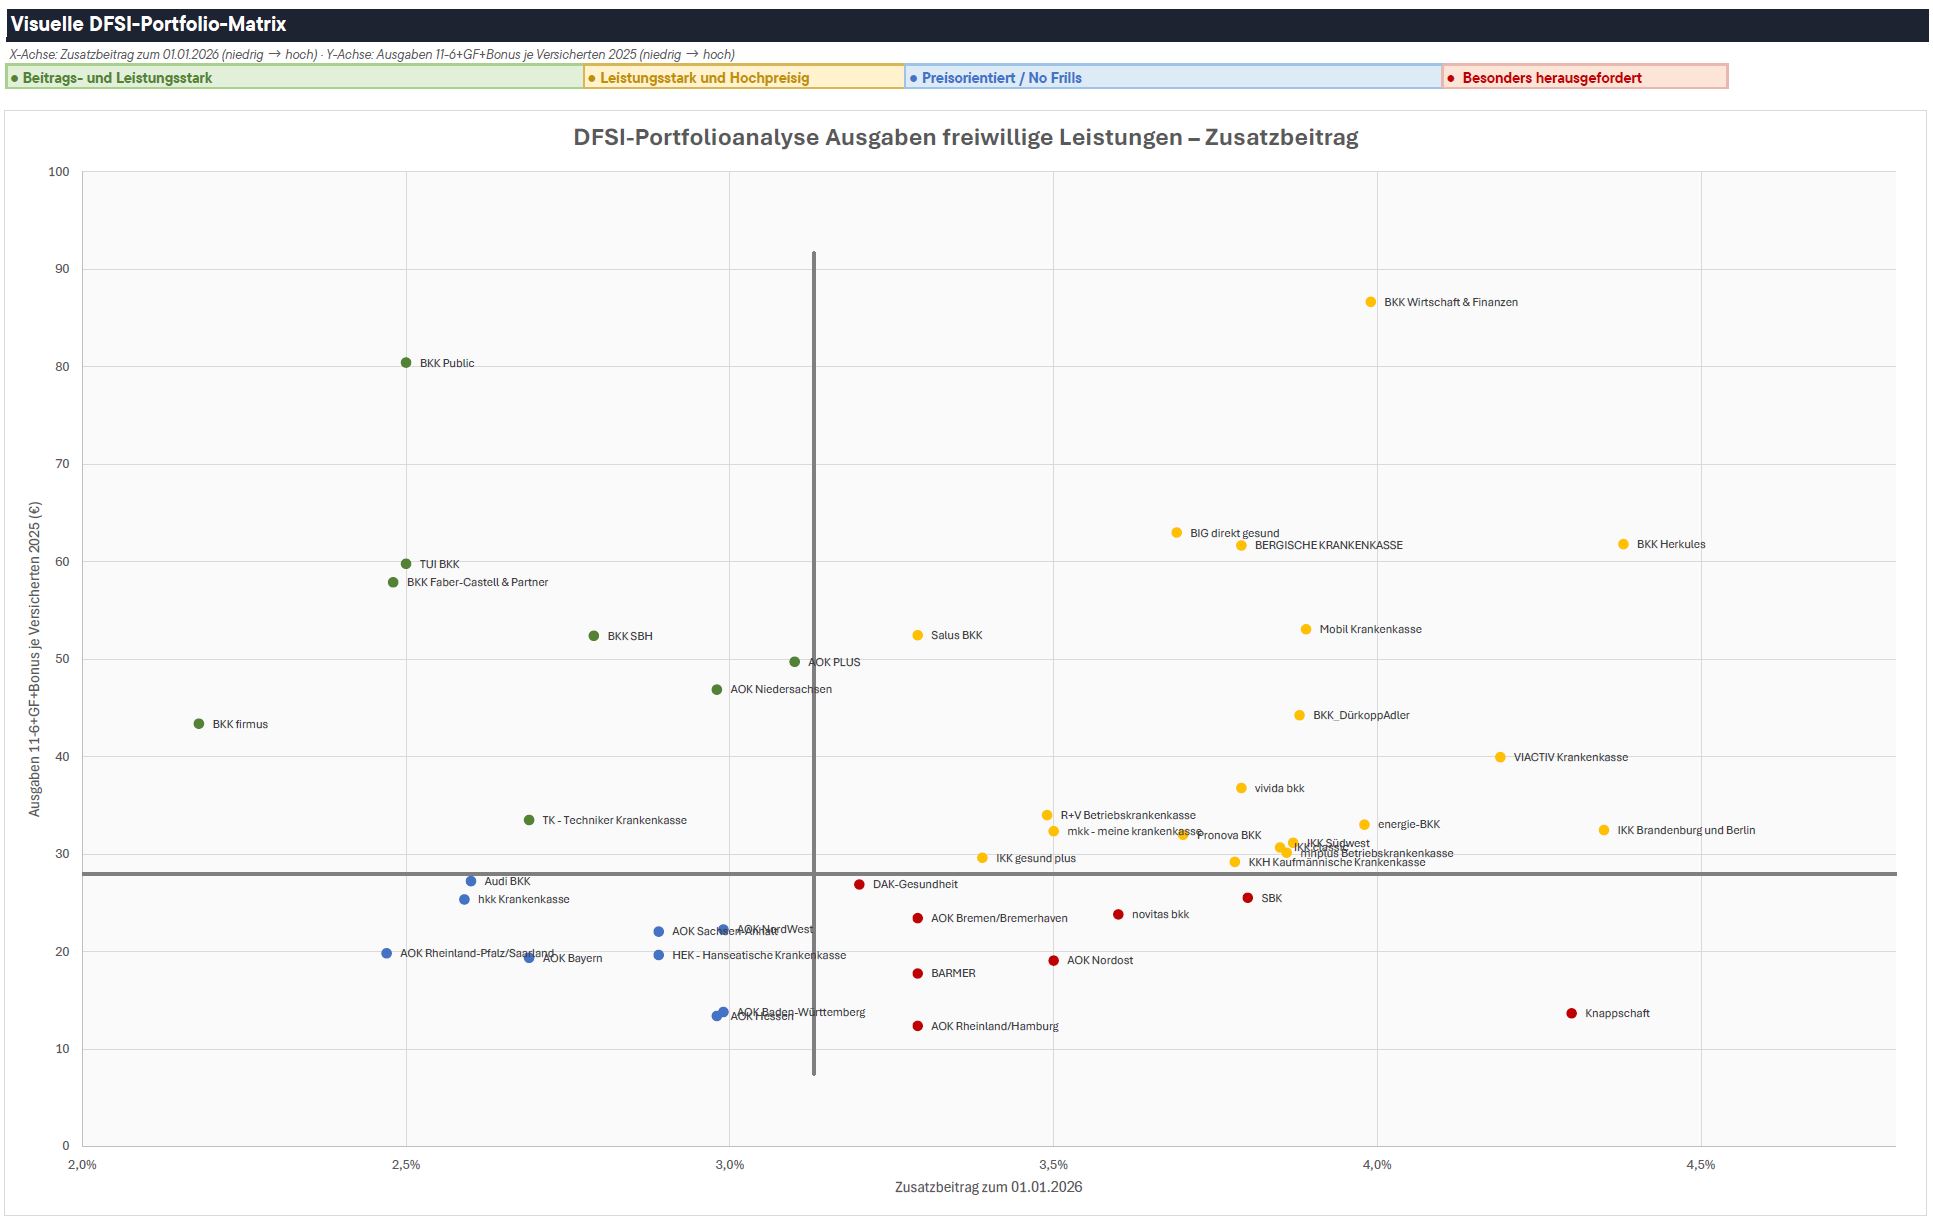
Dass freiwillige Leistungen keineswegs automatisch einen hohen Zusatzbeitrag verursachen, zeigt die DFSI Portfolioanalyse besonders deutlich.
Dabei werden der Zusatzbeitrag und die Ausgaben für Satzungsleistungen, Gesundheitsförderung und Bonusprogramme gegenübergestellt. Die Darstellung orientiert sich optisch an einer BCG Matrix, verwendet jedoch bewusst andere Größen: auf der einen Seite den Beitrag, auf der anderen Seite das freiwillige Leistungsangebot.
Der Durchschnitt der betrachteten Krankenkassen liegt bei einem Zusatzbeitrag von rund 3,13 Prozent und erweiterten Zusatzleistungsausgaben von knapp 28 Euro je Versicherten. Daraus ergeben sich vier unterschiedliche Gruppen.
Besonders interessant sind Krankenkassen, die einen unterdurchschnittlichen Zusatzbeitrag mit überdurchschnittlichen freiwilligen Leistungen verbinden. In der DFSI Matrix werden diese Kassen als „beitrags- und leistungsstark“ eingeordnet.
Zu dieser Gruppe gehören beispielsweise die BKK firmus, die Techniker Krankenkasse, die BKK Public und die AOK Niedersachsen. Die Daten zeigen zugleich: Dieses Geschäftsmodell ist keineswegs einer bestimmten Kassengröße vorbehalten.
So verbindet die BKK firmus einen Zusatzbeitrag von 2,18 Prozent mit erweiterten Zusatzleistungsausgaben von rund 43,39 Euro je Versicherten. Bei der Techniker Krankenkasse sind es 2,69 Prozent und rund 33,53 Euro. Die BKK Public kommt bei einem Zusatzbeitrag von 2,50 Prozent sogar auf rund 80,44 Euro.
Es gibt also kleine und große Krankenkassen, die günstige Beiträge mit vergleichsweise hohen freiwilligen Leistungen verbinden.
Daneben gibt es Kassen mit niedrigen Beiträgen und einem eher schlanken Zusatzangebot. Auch das kann ein schlüssiges Modell sein, beispielsweise für besonders preisorientierte Versicherte.
Andere Krankenkassen bieten überdurchschnittlich viele Zusatzleistungen, verlangen dafür aber auch einen höheren Zusatzbeitrag. Für bestimmte Versichertengruppen kann ein solches Angebot trotzdem attraktiv sein. Wer regelmäßig Leistungen nutzt, die ein günstiger Wettbewerber nicht anbietet, entscheidet eben nicht allein nach dem Beitragssatz.
Am schwierigsten ist die Position für Krankenkassen, die gleichzeitig vergleichsweise hohe Zusatzbeiträge und geringe freiwillige Leistungen aufweisen. Diese Anbieter müssen ihren Preisnachteil durch andere Faktoren kompensieren, etwa durch guten Service, besondere Versorgungsverträge oder spezifische Angebote für ihre Versicherten.
Gerade darin liegt Wettbewerb: Nicht jeder Versicherte muss dieselbe Krankenkasse für attraktiv halten.
Die Daten liefern noch einen weiteren wichtigen Hinweis.
Betrachtet man Zusatzbeiträge und Verwaltungskosten gemeinsam, ist deutlich häufiger zu beobachten, dass vergleichsweise hohe Verwaltungskosten mit höheren Zusatzbeiträgen zusammentreffen.
Bei den freiwilligen Leistungen zeigt sich ein solches Bild dagegen kaum.
Für Versicherte und Politik ist diese Beobachtung wichtiger als jede komplizierte statistische Kennzahl: Eine Krankenkasse kann überdurchschnittlich viel für freiwillige Leistungen ausgeben und trotzdem einen günstigen Zusatzbeitrag haben.
Daraus folgt nicht, dass hohe Verwaltungskosten automatisch Verschwendung bedeuten.
Eine Krankenkasse mit vielen beratungsintensiven Versicherten kann mehr Verwaltungsaufwand haben als eine Kasse mit anderer Mitgliederstruktur. Auch Leistungsfälle, besondere Versorgungsangebote, Serviceumfang oder regionale Strukturen beeinflussen die Kosten.
Deshalb greift auch ein bloßes Ranking der Verwaltungskosten zu kurz.
Das DFSI betrachtet ergänzend, wie hoch die Leistungsausgaben sind, die einer Kasse je Euro Verwaltungsausgabe gegenüberstehen.
GKV-weit lagen diese 2025 bei rund 25,03 Euro Leistungsausgaben je Euro Verwaltungskosten. Im Vorjahr waren es rund 24,72 Euro.
| Krankenkasse | Nettoverwaltungskosten /Vers. 2025 | Leistungsausgaben je Euro Verw.kosten 2025 |
|---|---|---|
| AOK Baden-Württemberg | 191,44 | 21,41 |
| AOK Bayern | 204,91 | 21,37 |
| AOK Bremen/Bremerhaven | 224,80 | 17,62 |
| AOK Hessen | 180,71 | 23,98 |
| AOK Niedersachsen | 197,03 | 21,38 |
| AOK Nordost | 219,47 | 25,61 |
| AOK NordWest | 190,94 | 24,00 |
| AOK PLUS | 176,72 | 26,86 |
| AOK Rheinland/Hamburg | 199,93 | 23,10 |
| AOK Rheinland-Pfalz/Saarland | 219,66 | 20,59 |
| AOK Sachsen-Anhalt | 203,58 | 25,46 |
| Audi BKK | 119,33 | 31,52 |
| BARMER | 193,18 | 26,87 |
| BERGISCHE KRANKENKASSE | 208,98 | 19,96 |
| BIG direkt gesund | 190,14 | 21,62 |
| BKK Faber-Castell & Partner | 130,13 | 27,13 |
| BKK firmus | 102,19 | 26,15 |
| BKK Herkules | 161,52 | 26,75 |
| BKK Public | 165,28 | 24,28 |
| BKK SBH | 145,87 | 22,53 |
| BKK Wirtschaft & Finanzen | 203,25 | 17,05 |
| BKK_DürkoppAdler | 278,72 | 15,79 |
| DAK-Gesundheit | 212,99 | 24,22 |
| energie-BKK | 194,53 | 25,62 |
| HEK - Hanseatische Krankenkasse | 157,02 | 23,21 |
| hkk Krankenkasse | 105,63 | 32,30 |
| IKK Brandenburg und Berlin | 227,35 | 23,46 |
| IKK classic | 216,01 | 22,11 |
| IKK gesund plus | 130,99 | 35,00 |
| IKK Südwest | 191,34 | 21,60 |
| KKH Kaufmännische Krankenkasse | 282,39 | 17,89 |
| Knappschaft | 217,07 | 0,00 |
| mhplus Betriebskrankenkasse | 168,54 | 24,96 |
| mkk - meine krankenkasse | 173,15 | 27,74 |
| Mobil Krankenkasse | 189,66 | 21,95 |
| novitas bkk | 206,48 | 23,95 |
| Pronova BKK | 218,34 | 23,69 |
| R+V Betriebskrankenkasse | 175,07 | 21,48 |
| Salus BKK | 152,90 | 26,85 |
| SBK | 157,47 | 28,26 |
| TK - Techniker Krankenkasse | 107,63 | 35,81 |
| TUI BKK | 147,46 | 22,64 |
| VIACTIV Krankenkasse | 216,70 | 23,20 |
| vivida bkk | 187,25 | 24,10 |
| Durchschnitt | 180,38 | 25,03 |
| AOK | 196,29 | 22,95 |
| VDEK | 161,94 | 27,95 |
| BKK | 168,59 | 24,79 |
| IKK | 201,29 | 22,99 |
| LKK | 355,19 | 16,29 |
Zwischen einzelnen Krankenkassen bestehen dabei erhebliche Unterschiede.
Auch diese Kennzahl ist kein abschließendes Urteil über Effizienz. Eine Kasse mit älteren oder kränkeren Versicherten kann höhere Leistungsausgaben haben, ohne deshalb besser organisiert zu sein.
Sie zeigt aber, warum die politische Diskussion tiefer gehen muss.
Es reicht nicht zu fragen:
Wie groß ist die Krankenkasse?
Und es reicht auch nicht zu fragen:
Wie hoch sind ihre Verwaltungskosten?
Entscheidend ist vielmehr, welche Aufgaben mit diesen Kosten bewältigt werden und wie effizient die jeweilige Organisation tatsächlich arbeitet.
All dies ist kein Argument gegen Fusionen.
Wenn zwei Krankenkassen feststellen, dass sie ihre IT gemeinsam günstiger betreiben, Doppelstrukturen abbauen oder ihre Wettbewerbsposition stärken können, kann eine Fusion betriebswirtschaftlich sinnvoll sein.
Tatsächlich hat der deutsche Krankenkassenmarkt in den vergangenen Jahrzehnten bereits eine enorme Konsolidierung erlebt. Von 1.221 gesetzlichen Krankenkassen im Jahr 1993 sind heute nur noch 93 übrig.
Mehr als neun von zehn der damaligen Kassen existieren damit nicht mehr als eigenständige Träger.
Gerade deshalb stellt sich die Frage, warum ausgerechnet der nächste politisch verordnete Konzentrationsschritt die entscheidenden Skaleneffekte bringen sollte, die nach der bisherigen massiven Konsolidierung nicht als eindeutiges Größenmuster in den Verwaltungskosten zu erkennen sind.
Die entscheidende Trennlinie verläuft deshalb nicht zwischen Fusion und Nicht-Fusion. Sie verläuft zwischen freiwilliger, wirtschaftlich begründeter Fusion und politisch verordneter Konsolidierung nach einer pauschalen Mindestgröße.
Aus Sicht des DFSI sollte eine gut organisierte kleine oder mittelgroße Krankenkasse nicht allein deshalb verschwinden müssen, weil sie weniger als eine politisch definierte Zahl von Versicherten hat.
Umgekehrt sollte eine dauerhaft ineffiziente Kasse sich nicht auf ihre institutionelle Existenz verlassen können. Wenn sie im Wettbewerb dauerhaft Mitglieder verliert, zu teuer wird oder keine überzeugende Position mehr findet, kann eine Fusion die richtige Konsequenz sein.
Dann entscheiden aber Wirtschaftlichkeit, Angebot und Versicherte – und nicht eine Zahl aus dem Ministerium.
Ein funktionierender Wettbewerb braucht allerdings gleiche Regeln.
Hier liegt ein Bereich, in dem die Politik durchaus stärker vereinheitlichen könnte: bei der Aufsicht.
Bundesunmittelbare und landesunmittelbare Krankenkassen unterliegen unterschiedlichen Aufsichtsbehörden. Das ist historisch gewachsen, kann im Wettbewerb jedoch dann problematisch werden, wenn vergleichbare Satzungsänderungen oder Leistungen von verschiedenen Behörden unterschiedlich beurteilt werden.
Für eine Krankenkasse kann es wettbewerblich entscheidend sein, ob eine zusätzliche Leistung genehmigt wird oder nicht.
Das DFSI plädiert deshalb nicht zwingend für die Abschaffung sämtlicher Länderaufsichten. Sehr wohl sinnvoll wären aber möglichst einheitliche Genehmigungs-, Prüf- und Wettbewerbsmaßstäbe für alle gesetzlichen Krankenkassen und wozu man bei den immensen Fixkosten einer Behörde Aufsichten für 1-2 Kassen beibehält kann auch ruhig hinterfragt werden.
| Aufsichtsbehörde | Anzahl Kassen |
|---|---|
| BAS (Bundesaufsicht) | 59 |
| Landesaufsicht Baden-Württemberg | 6 |
| Landesaufsicht Nordrhein-Westfalen | 6 |
| Landesaufsicht Bayern | 5 |
| Landesaufsicht Hessen | 5 |
| Landesaufsicht Niedersachsen | 3 |
| Landesaufsicht Rheinland-Pfalz | 3 |
| Landesaufsicht Brandenburg | 2 |
| Landesaufsicht Bremen | 1 |
| Landesaufsicht Saarland | 1 |
| Landesaufsicht Sachsen | 1 |
| Landesaufsicht Sachsen-Anhalt | 1 |
Die aktuelle Diskussion um die problematischen Finanzanlagen macht die Aufsichtsfrage zusätzlich relevant. Sie zeigt, dass Aufsicht nicht nur kontrollieren soll, welche Leistungen eine Krankenkasse ihren Versicherten zusätzlich anbieten darf.
Sie muss auch gewährleisten, dass Beitragsgelder sicher und verantwortungsvoll verwaltet werden.
Wenn die Politik also über Strukturreformen nachdenkt, liegt hier ein Ansatzpunkt, der den Wettbewerb sogar stärken könnte:
gleiche Regeln für alle – statt weniger Wettbewerber.
Die Finanzprobleme der gesetzlichen Krankenversicherung werden nicht dadurch verschwinden, dass Deutschland einige Dutzend Krankenkassen weniger hat.
Die großen Ausgabenblöcke der GKV entstehen überwiegend in der medizinischen Versorgung. Auf sie können einzelne Krankenkassen nur begrenzt Einfluss nehmen.
Das bedeutet nicht, dass die Kassen selbst von Effizienzanforderungen ausgenommen werden sollten. Im Gegenteil: Bei Verwaltung, Prozessen und Organisation bestehen Unterschiede, die transparent gemacht und kritisch hinterfragt werden sollten.
Aber die aktuellen Daten liefern keinen Beleg dafür, dass sich diese Effizienz über eine bestimmte Kassengröße erzwingen lässt.
Gleichzeitig sollte die Politik sorgfältig darauf achten, den ohnehin kleinen Bereich echten Wettbewerbs nicht weiter auszuhöhlen.
Satzungsleistungen, Gesundheitsförderung und Bonusprogramme machen zusammen weniger als ein Prozent der Leistungsausgaben aus. Sie gehören aber zu den wenigen Instrumenten, mit denen Versicherte tatsächliche Unterschiede zwischen Krankenkassen erkennen können.
Wer diese Leistungen zuerst kürzt, spart vergleichsweise wenig und schwächt gleichzeitig die Differenzierung.
Wer kleine Krankenkassen allein wegen ihrer Größe zur Fusion zwingt, riskiert wiederum, effiziente Anbieter ebenso aus dem Markt zu drängen wie ineffiziente.
Der sinnvollere Weg ist deshalb, Transparenz und Wettbewerb zu stärken.
Versicherte sollten erkennen können, welche Kasse günstige Beiträge mit attraktiven Leistungen und einer effizienten Verwaltung verbindet. Krankenkassen sollten selbst entscheiden können, welches Geschäftsmodell sie anbieten und wann eine Fusion wirtschaftlich sinnvoll ist.
Und die Politik sollte dort handeln, wo sie tatsächlich die Rahmenbedingungen beeinflussen kann: bei den großen Versorgungsstrukturen, bei einheitlichen Wettbewerbsregeln und bei einer wirksamen Aufsicht.
Politische Zielzahlen ersetzen keine empirische Effizienzanalyse. Die Politik sollte den Rahmen für einen funktionierenden Wettbewerb schaffen – aber nicht vorwegnehmen, welche Krankenkasse diesen Wettbewerb überlebt.
| Krankenkasse | Versicherte 2025 | Zusatzbeitrag 1.9.2026 | Nettoverwaltungskosten /Vers. 2025 in EUR | Ausgaben Satzungsleistungen /Vers. 2025 in EUR | Ausgaben Satzungsleistungen+GF+Bonus je Versicherten 2025 in EUR | Leistungsausgaben je Euro Verw.kosten 2025 in EUR |
|---|---|---|---|---|---|---|
| AOK Baden-Württemberg | 4.616.806 | 2,99% | 191,44 | 3,91 | 13,82 | 21,41 |
| AOK Bayern | 4.600.365 | 2,69% | 204,91 | 10,22 | 19,39 | 21,37 |
| AOK Bremen/Bremerhaven | 286.178 | 3,29% | 224,8 | 11,9 | 23,45 | 17,62 |
| AOK Hessen | 1.733.244 | 2,98% | 180,71 | 2,44 | 13,42 | 23,98 |
| AOK Niedersachsen | 3.077.452 | 2,98% | 197,03 | 37,81 | 46,90 | 21,38 |
| AOK Nordost | 1.601.247 | 3,50% | 219,47 | 7,4 | 19,1 | 25,61 |
| AOK NordWest | 2.965.432 | 2,99% | 190,94 | 13,39 | 22,28 | 24 |
| AOK PLUS | 3.481.892 | 3,10% | 176,72 | 22,18 | 49,74 | 26,86 |
| AOK Rheinland/Hamburg | 2.998.279 | 3,29% | 199,93 | 3,93 | 12,4 | 23,1 |
| AOK Rheinland-Pfalz/Saarland | 1.240.388 | 2,47% | 219,66 | 9,88 | 19,84 | 20,59 |
| AOK Sachsen-Anhalt | 850.409 | 2,89% | 203,58 | 9,34 | 22,07 | 25,46 |
| Audi BKK | 802.387 | 2,60% | 119,33 | 13,97 | 27,24 | 31,52 |
| BARMER | 8.324.031 | 3,29% | 193,18 | 4,78 | 17,77 | 26,87 |
| BERGISCHE KRANKENKASSE | 76.983 | 3,79% | 208,98 | 22,83 | 61,69 | 19,96 |
| BIG direkt gesund | 488.384 | 3,69% | 190,14 | 31,88 | 63,00 | 21,62 |
| BKK Faber-Castell & Partner | 107.054 | 2,48% | 130,13 | 20,55 | 57,90 | 27,13 |
| BKK firmus | 870.311 | 2,18% | 102,19 | 33,70 | 43,39 | 26,15 |
| BKK Herkules | 31.686 | 4,38% | 161,52 | 24,56 | 61,81 | 26,75 |
| BKK Public | 8.526 | 2,50% | 165,28 | 67,57 | 80,44 | 24,28 |
| BKK SBH | 34.584 | 2,79% | 145,87 | 16,14 | 52,42 | 22,53 |
| BKK Wirtschaft & Finanzen | 29.152 | 3,99% | 203,25 | 51,67 | 86,67 | 17,05 |
| BKK_DürkoppAdler | 18.587 | 3,88% | 278,72 | 20,72 | 44,26 | 15,79 |
| DAK-Gesundheit | 5.432.791 | 3,20% | 212,99 | 17,29 | 26,90 | 24,22 |
| energie-BKK | 132.584 | 3,98% | 194,53 | 17,43 | 33,05 | 25,62 |
| HEK - Hanseatische Krankenkasse | 592.846 | 2,89% | 157,02 | 9,15 | 19,66 | 23,21 |
| hkk Krankenkasse | 985.811 | 2,59% | 105,63 | 10,52 | 25,37 | 32,30 |
| IKK Brandenburg und Berlin | 217.011 | 4,35% | 227,35 | 17,98 | 32,49 | 23,46 |
| IKK classic | 2.927.498 | 3,85% | 216,01 | 12,55 | 30,70 | 22,11 |
| IKK gesund plus | 421.217 | 3,39% | 130,99 | 6,9 | 29,64 | 35,00 |
| IKK Südwest | 628.680 | 3,87% | 191,34 | 13,99 | 31,18 | 21,6 |
| KKH Kaufmännische Krankenkasse | 1.479.401 | 3,78% | 282,39 | 16,05 | 29,23 | 17,89 |
| Knappschaft | 1.210.704 | 4,30% | 217,07 | 2,18 | 13,69 | 31,00 |
| mhplus Betriebskrankenkasse | 502.686 | 3,86% | 168,54 | 17,01 | 30,16 | 24,96 |
| mkk - meine krankenkasse | 521.571 | 3,50% | 173,15 | 19,21 | 32,37 | 27,74 |
| Mobil Krankenkasse | 879.363 | 3,89% | 189,66 | 26,95 | 53,08 | 21,95 |
| novitas bkk | 397.993 | 3,60% | 206,48 | 6,42 | 23,83 | 23,95 |
| Pronova BKK | 604.221 | 3,70% | 218,34 | 7,54 | 32,00 | 23,69 |
| R+V Betriebskrankenkasse | 172.557 | 3,49% | 175,07 | 15,72 | 34,01 | 21,48 |
| Salus BKK | 172.648 | 3,29% | 152,90 | 12,6 | 52,47 | 26,85 |
| SBK | 1.099.265 | 3,80% | 157,47 | 9,54 | 25,53 | 28,26 |
| TK - Techniker Krankenkasse | 12.099.946 | 2,69% | 107,63 | 19,36 | 33,53 | 35,81 |
| TUI BKK | 17.422 | 2,50% | 147,46 | 38,29 | 59,80 | 22,64 |
| VIACTIV Krankenkasse | 693.831 | 4,19% | 216,7 | 15,65 | 39,96 | 23,2 |
| vivida bkk | 321.014 | 3,79% | 187,25 | 13,54 | 36,80 | 24,1 |
| Durchschnitt | 3,13% | 180,38 | 14,01 | 27,97 | 25,03 | |
| AOK | 27.451.692 | 196,29 | 12,74 | 24,79 | 22,95 | |
| VDEK | 28.914.826 | 161,94 | 14,07 | 26,95 | 27,95 | |
| BKK | 11.508.545 | 168,59 | 18,38 | 37,6 | 24,79 | |
| IKK | 4.946.226 | 201,29 | 14,27 | 34,02 | 22,99 | |
| LKK | 480.369 | 355,19 | 4,19 | 14,43 | 16,29 | |
Die GKV-Gesamtwerte zu Satzungsleistungen, Gesundheitsförderung, Bonusprogrammen und Verwaltungskosten basieren auf den Daten der KJ1 2025 und KJ1 2024.
Die Detailbetrachtung auf Einzelkassenebene umfasst 44 gesetzliche Krankenkassen. Diese Daten stammen aus der DFSI-Finanzstärkeabfrage vom Juli 2026 und beruhen auf freiwilligen Angaben der jeweiligen Krankenkassen beziehungsweise auf Daten aus der vom Bundesministerium für Gesundheit veröffentlichten KJ1 2025.
Die BCG-ähnliche DFSI Portfolioanalyse stellt Zusatzbeitrag und freiwillige Leistungsausgaben gegenüber. Sie dient der anschaulichen Einordnung verschiedener Preis-Leistungs-Positionierungen und ist kein Qualitätsrating. Die klassischen Größen einer BCG-Matrix – Marktanteil und Marktwachstum – werden nicht verwendet.