
Risiko-LV-Guide 2026: Die besten Risikolebensversicherungen
Eine Risikolebensversicherung gehört zu den wichtigsten Möglichkeiten, die eigene Familie finanziell abzusichern. Stirbt die versicherte Person während der Vertragslaufzeit, erhalten die Hinterbliebenen die vereinbarte Versicherungssumme. Damit lassen sich Einkommensausfälle auffangen, laufende Lebenshaltungskosten finanzieren oder Immobilienkredite absichern. Anders als bei einer kapitalbildenden Lebensversicherung steht dabei ausschließlich der Hinterbliebenenschutz im Mittelpunkt, nicht der Vermögensaufbau.
Die Zahl der Risikolebensversicherungen geht zurück, doch das abgesicherte Volumen wächst. Ende 2025 gab es nach Angaben des GDV rund 7,2 Millionen Verträge, 1,7 Prozent weniger als im Vorjahr. Gleichzeitig stieg die insgesamt versicherte Summe um 2,3 Prozent auf rund 905 Milliarden Euro. Auch wenn weniger Verträge bestehen, wird über die verbleibenden Policen also insgesamt mehr Kapital abgesichert. Gleichzeitig entwickeln Versicherer ihre Tarife weiter. Insbesondere flexible Nachversicherungsgarantien und Möglichkeiten zur Anpassung des Versicherungsschutzes gewinnen bei der Tarifgestaltung an Bedeutung. Schließlich kann sich der Absicherungsbedarf durch Familiengründung, Immobilienerwerb oder berufliche Veränderungen erheblich erhöhen.
Doch welche Risikolebensversicherung bietet das beste Gesamtpaket? Ein günstiger Beitrag allein reicht für eine fundierte Entscheidung nicht aus. Auch bei den Versicherungsbedingungen, den Möglichkeiten zur Nachversicherung und der Finanzstärke der Anbieter bestehen teilweise deutliche Unterschiede. Hinzu kommt, dass derselbe Tarif je nach Beruf und persönlichem Risikoprofil unterschiedlich teuer sein kann.
Für den Risiko-LV-Guide 2026 hat das DFSI Institut daher die Angebote von 28 Versicherern für fünf Berufsgruppen untersucht. Bewertet wurden die Produktqualität (45 Prozent), die Beiträge (35 Prozent) und die Finanzstärke (20 Prozent). Für jede Berufsgruppe wurden zwei ausgewählte Modellberufe berücksichtigt. Die 25 Serviceversicherer und drei Direktversicherer wurden dabei getrennt voneinander bewertet.
Die Ergebnisse zeigen, dass mehrere Anbieter mit leistungsstarken und preislich attraktiven Tarifen überzeugen. Besonders konstant schneiden ERGO Vorsorge und EUROPA ab. Beide erreichen in allen fünf Berufsgruppen die Bestnote „Exzellent“, jeweils innerhalb ihrer Vergleichsgruppe. Auch Dialog und CosmosDirekt erzielen mehrfach hervorragende Ergebnisse.
Welche Risikolebensversicherungen bei der Produktqualität besonders stark abschneiden und welche Tarife für die einzelnen Berufsgruppen überzeugen, zeigen die folgenden Auswertungen.
So wurde bewertet
Für den Risiko-LV-Guide 2026 hat das DFSI Institut die Risikolebensversicherungstarife von 28 Versicherern untersucht. Grundlage der Bewertung waren die von den Versicherern bereitgestellten Tarifinformationen, die Versicherungsbedingungen, standardisierte Beitragsberechnungen sowie vorhandene Finanzstärke-Ratings.
Die Bewertung erfolgte anhand von drei Untersuchungsbereichen
Produktqualität: 45%
Beiträge: 35%
Finanzstärke: 20%
Produktqualität
Die Produktqualität wurde anhand eines umfangreichen Kriterienkatalogs bewertet. Dieser umfasst die fünf Teilbereiche Versicherungsschutz und Nachversicherung, Vertragsgestaltung und Zusatzbausteine, Gesundheitsprüfung und Annahmeregeln, Sportrisiken und Anzeigepflichten sowie berufsgruppenspezifische Vorteile.
Bewertet wurden unter anderem der Umfang des Versicherungsschutzes, Nachversicherungsgarantien, Möglichkeiten zur Vertragsverlängerung, zusätzliche Absicherungsoptionen und die Flexibilität der Vertragsgestaltung. Darüber hinaus flossen die Anforderungen bei der Gesundheitsprüfung, der Umgang mit besonderen Risiken sowie Vorteile für einzelne Berufsgruppen in die Bewertung ein.
Für die einzelnen Kriterien wurden abhängig von ihrer Ausgestaltung Bewertungspunkte vergeben. Die erreichten Punkte wurden anschließend zusammengeführt und innerhalb der jeweiligen Vergleichsgruppe auf den höchsten erreichten Punktwert normiert.
Beiträge
Für die Beitragsbewertung wurden standardisierte Modellfälle aus fünf Berufsgruppen herangezogen. Je Berufsgruppe flossen zwei ausgewählte Modellberufe in die Gesamtbewertung ein.
Für alle Musterfälle wurde ein Versicherungsbeginn zum 1. Oktober 2026 und eine Vertragslaufzeit von 30 Jahren angenommen. Die Versicherungssummen lagen je nach Modellfall zwischen 50.000 und 250.000 Euro. Zugrunde gelegt wurde jeweils eine gleichbleibende Todesfallleistung ohne Dynamik bei Überschussverrechnung.
Die Musterkunden unterschieden sich unter anderem hinsichtlich Alter, Beruf, Rauchverhalten und weiterer individueller Risikomerkmale. Grundsätzlich wurden Personen ohne Vorerkrankungen, laufende oder angeratene Behandlungen sowie regelmäßige Medikamenteneinnahme angenommen. Besondere Freizeitrisiken wurden nur berücksichtigt, sofern sie im jeweiligen Modellfall ausdrücklich vorgesehen waren.
Bewertet wurden sowohl die Nettoprämien als auch die Bruttoprämien. Die Nettoprämie wurde mit 60 Prozent und die Bruttoprämie mit 40 Prozent innerhalb der Beitragsbewertung gewichtet.
Als Benchmark für die Nettoprämie diente der jeweils günstigste positive Nettobeitrag innerhalb der Vergleichsgruppe. Dieser Referenzwert wurde um fünf Prozent erhöht. Anschließend wurde die individuelle Nettoprämie ins Verhältnis zum erhöhten Referenzwert gesetzt. Die maximale Bewertung beträgt 100 Prozent.
Für die Bruttoprämie wurde eine gesonderte Benchmark ermittelt. Hierfür wurde die niedrigste Bruttoprämie eines Tarifs herangezogen, bei dem sich Netto- und Bruttoprämie unterscheiden. Auch dieser Referenzwert wurde um fünf Prozent erhöht.
Tarife mit identischen Netto- und Bruttoprämien wurden bei der Ermittlung dieser Benchmark nicht berücksichtigt, nahmen jedoch vollständig an der anschließenden Bewertung teil und konnten ebenfalls 100 Prozent erreichen.
Die Nettoprämien- und Bruttoprämienbewertungen wurden anschließend im Verhältnis 60 zu 40 zu einer gemeinsamen Beitragsbewertung zusammengeführt.
Die Berechnung der Benchmarks und der Beitragsbewertungen erfolgte für jeden Modellberuf separat innerhalb der jeweiligen Versicherergruppe.
Soweit der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Darstellung auf Basis des rechnerisch auf zwölf Monate umgelegten Jahresbeitrags. Die ausgewiesenen Beiträge gelten ausschließlich für die definierten Musterfälle. Individuelle Angebote können aufgrund persönlicher Risikomerkmale und abweichender Vertragsgestaltung davon abweichen.
Finanzstärke
Neben Leistungen und Beiträgen wurde die wirtschaftliche Stabilität der Versicherer berücksichtigt. Hierfür zog das DFSI Institut vorhandene Finanzstärke-Ratings des eigenen Hauses sowie weiterer etablierter Ratingagenturen heran.
Die unterschiedlichen Ratingstufen wurden anhand einer einheitlichen Bewertungsskala in Punktwerte übertragen und mit 20 Prozent in die Gesamtbewertung einbezogen.
Getrennte Bewertung von Service- und Direktversicherern
Die 25 Serviceversicherer und drei Direktversicherer wurden unabhängig voneinander bewertet. Insbesondere die Normierung der Leistungsbewertungen und die Ermittlung der Beitragsbenchmarks erfolgten innerhalb der jeweiligen Vergleichsgruppe.
In den veröffentlichten Tabellen werden die Versicherer gemeinsam dargestellt. Die Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jedoch ausschließlich auf die jeweilige Versicherergruppe und stellen keine gemeinsame Rangfolge aller Anbieter dar.
Ermittlung der Berufsgruppennoten
Für jeden der zehn ausgewählten Modellberufe wurde aus den drei Bewertungsbereichen ein Gesamtwert gebildet. Anschließend wurden die Gesamtwerte der beiden Modellberufe einer Berufsgruppe gleichgewichtet zusammengefasst.
Die so ermittelte Berufsgruppenbewertung kann deshalb von der Bewertung eines einzelnen Modellberufs abweichen.
Die Noten wurden anhand folgender Skala vergeben:
| DFSI Bewertung | DFSI Punkte |
|---|---|
| Exzellent | 90,00 - 100,00 |
| Sehr Gut | 80,00 - 89,99 |
| Gut | 60,00 - 79,99 |
| Befriedigend | 40,00 - 59,99 |
| Ausreichend | 20,00 - 39,99 |
| Mangelhaft | 0,00 - 19,99 |
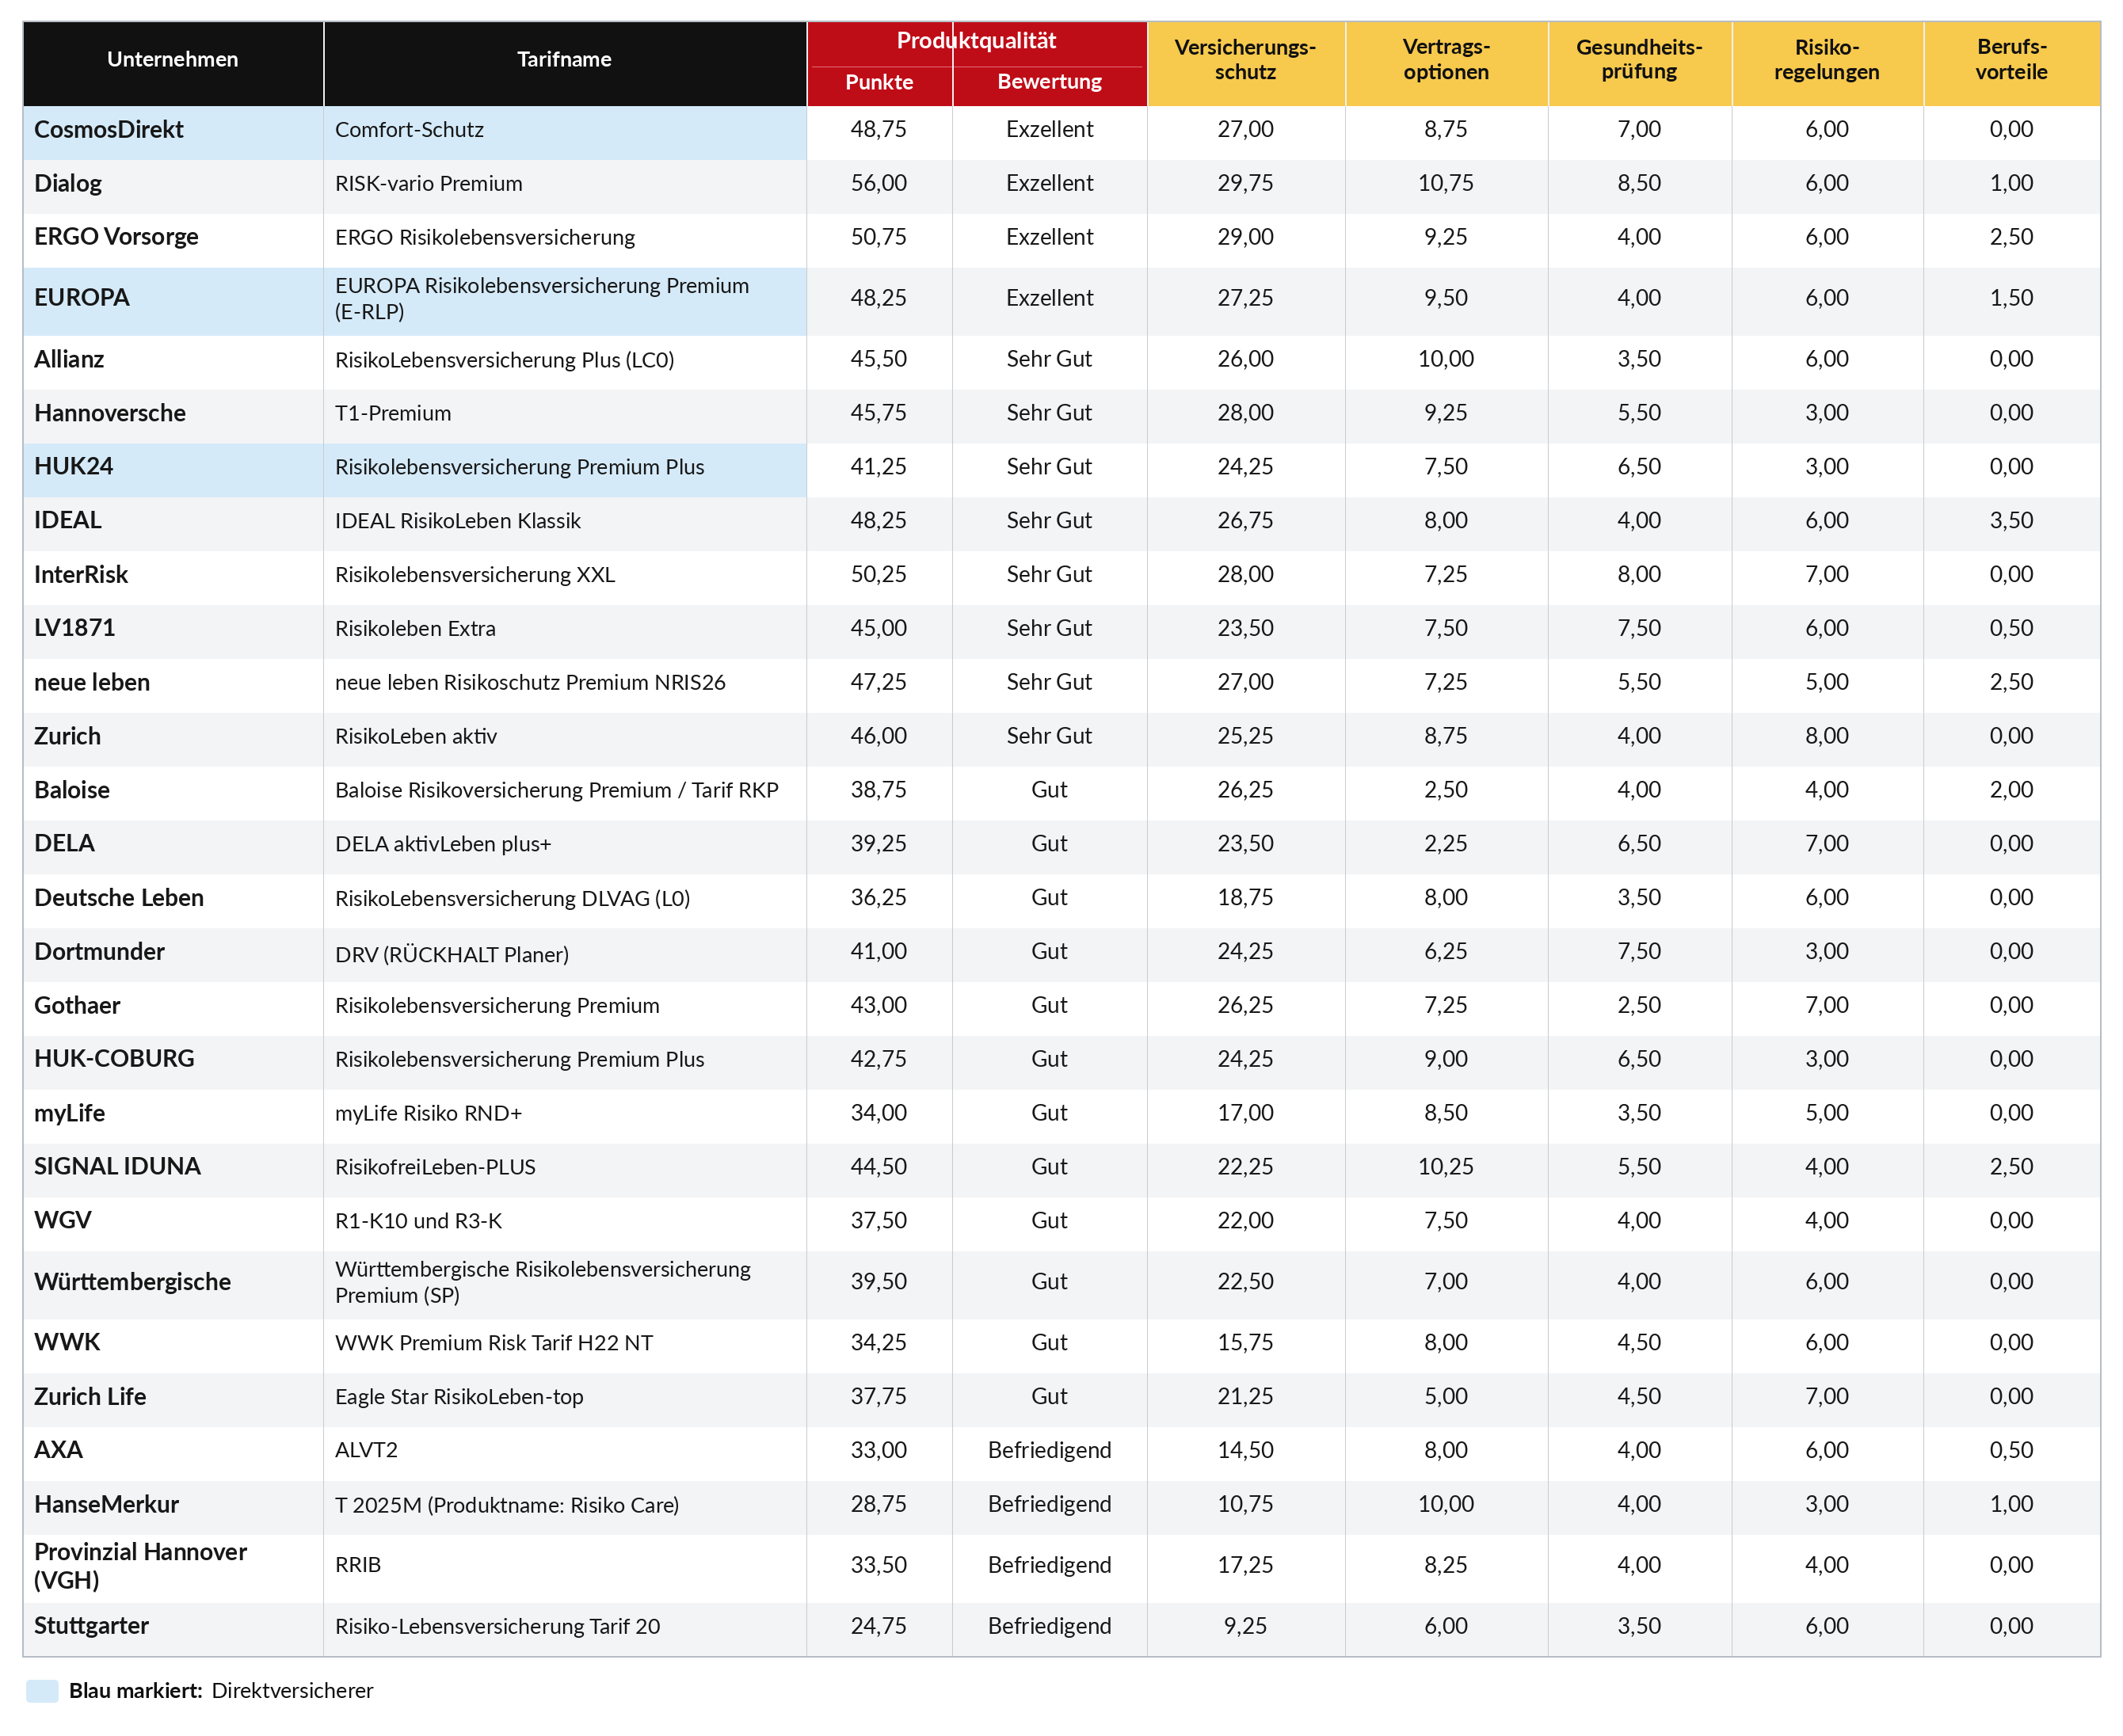
Welche Risikolebensversicherungen überzeugen bei der Produktqualität?
Bei einer Risikolebensversicherung kommt es nicht nur darauf an, dass im Todesfall die vereinbarte Versicherungssumme ausgezahlt wird. Auch die Möglichkeiten, den Vertrag während der Laufzeit anzupassen, können entscheidend sein.
Besonders wichtig sind Nachversicherungsgarantien. Sie ermöglichen es, den Versicherungsschutz bei bestimmten Lebensereignissen zu erhöhen, ohne eine erneute Gesundheitsprüfung durchlaufen zu müssen. Gute Tarife bieten darüber hinaus Erhöhungsmöglichkeiten ohne besonderen Anlass sowie flexible Regelungen zur Verlängerung des Versicherungsschutzes.
Weitere Unterschiede zeigen sich beispielsweise beim vorläufigen Versicherungsschutz, bei Leistungen im Falle einer schweren Erkrankung, beim Umfang der Gesundheitsprüfung und bei besonderen Vertragsoptionen.
Das DFSI Institut hat diese und zahlreiche weitere Merkmale in fünf Teilbereichen untersucht. Die Produktqualität fließt mit 45 Prozent in die Gesamtbewertung ein.
Die Ergebnisse: Unter den Serviceversicherern erreicht Dialog mit seinem Tarif RISK-vario Premium die höchste Punktzahl in der Bewertung der Produktqualität. Mit 56 Punkten und der Note „Exzellent“ liegt der Tarif vor ERGO Vorsorge, die mit 50,75 Punkten ebenfalls „Exzellent“ erzielt.
Bei den Direktversicherern erreicht CosmosDirekt mit dem Comfort-Schutz 48,75 Punkte, gefolgt von EUROPA mit 48,25 Punkten. Beide Tarife erhalten ebenfalls die Bestnote „Exzellent“.
Da die Bewertungen der Produktqualität für Service- und Direktversicherer getrennt normiert wurden, stellen die ausgewiesenen Noten kein gemeinsames Ranking aller Anbieter dar.
Die besten Risikolebensversicherungen für Angestellte
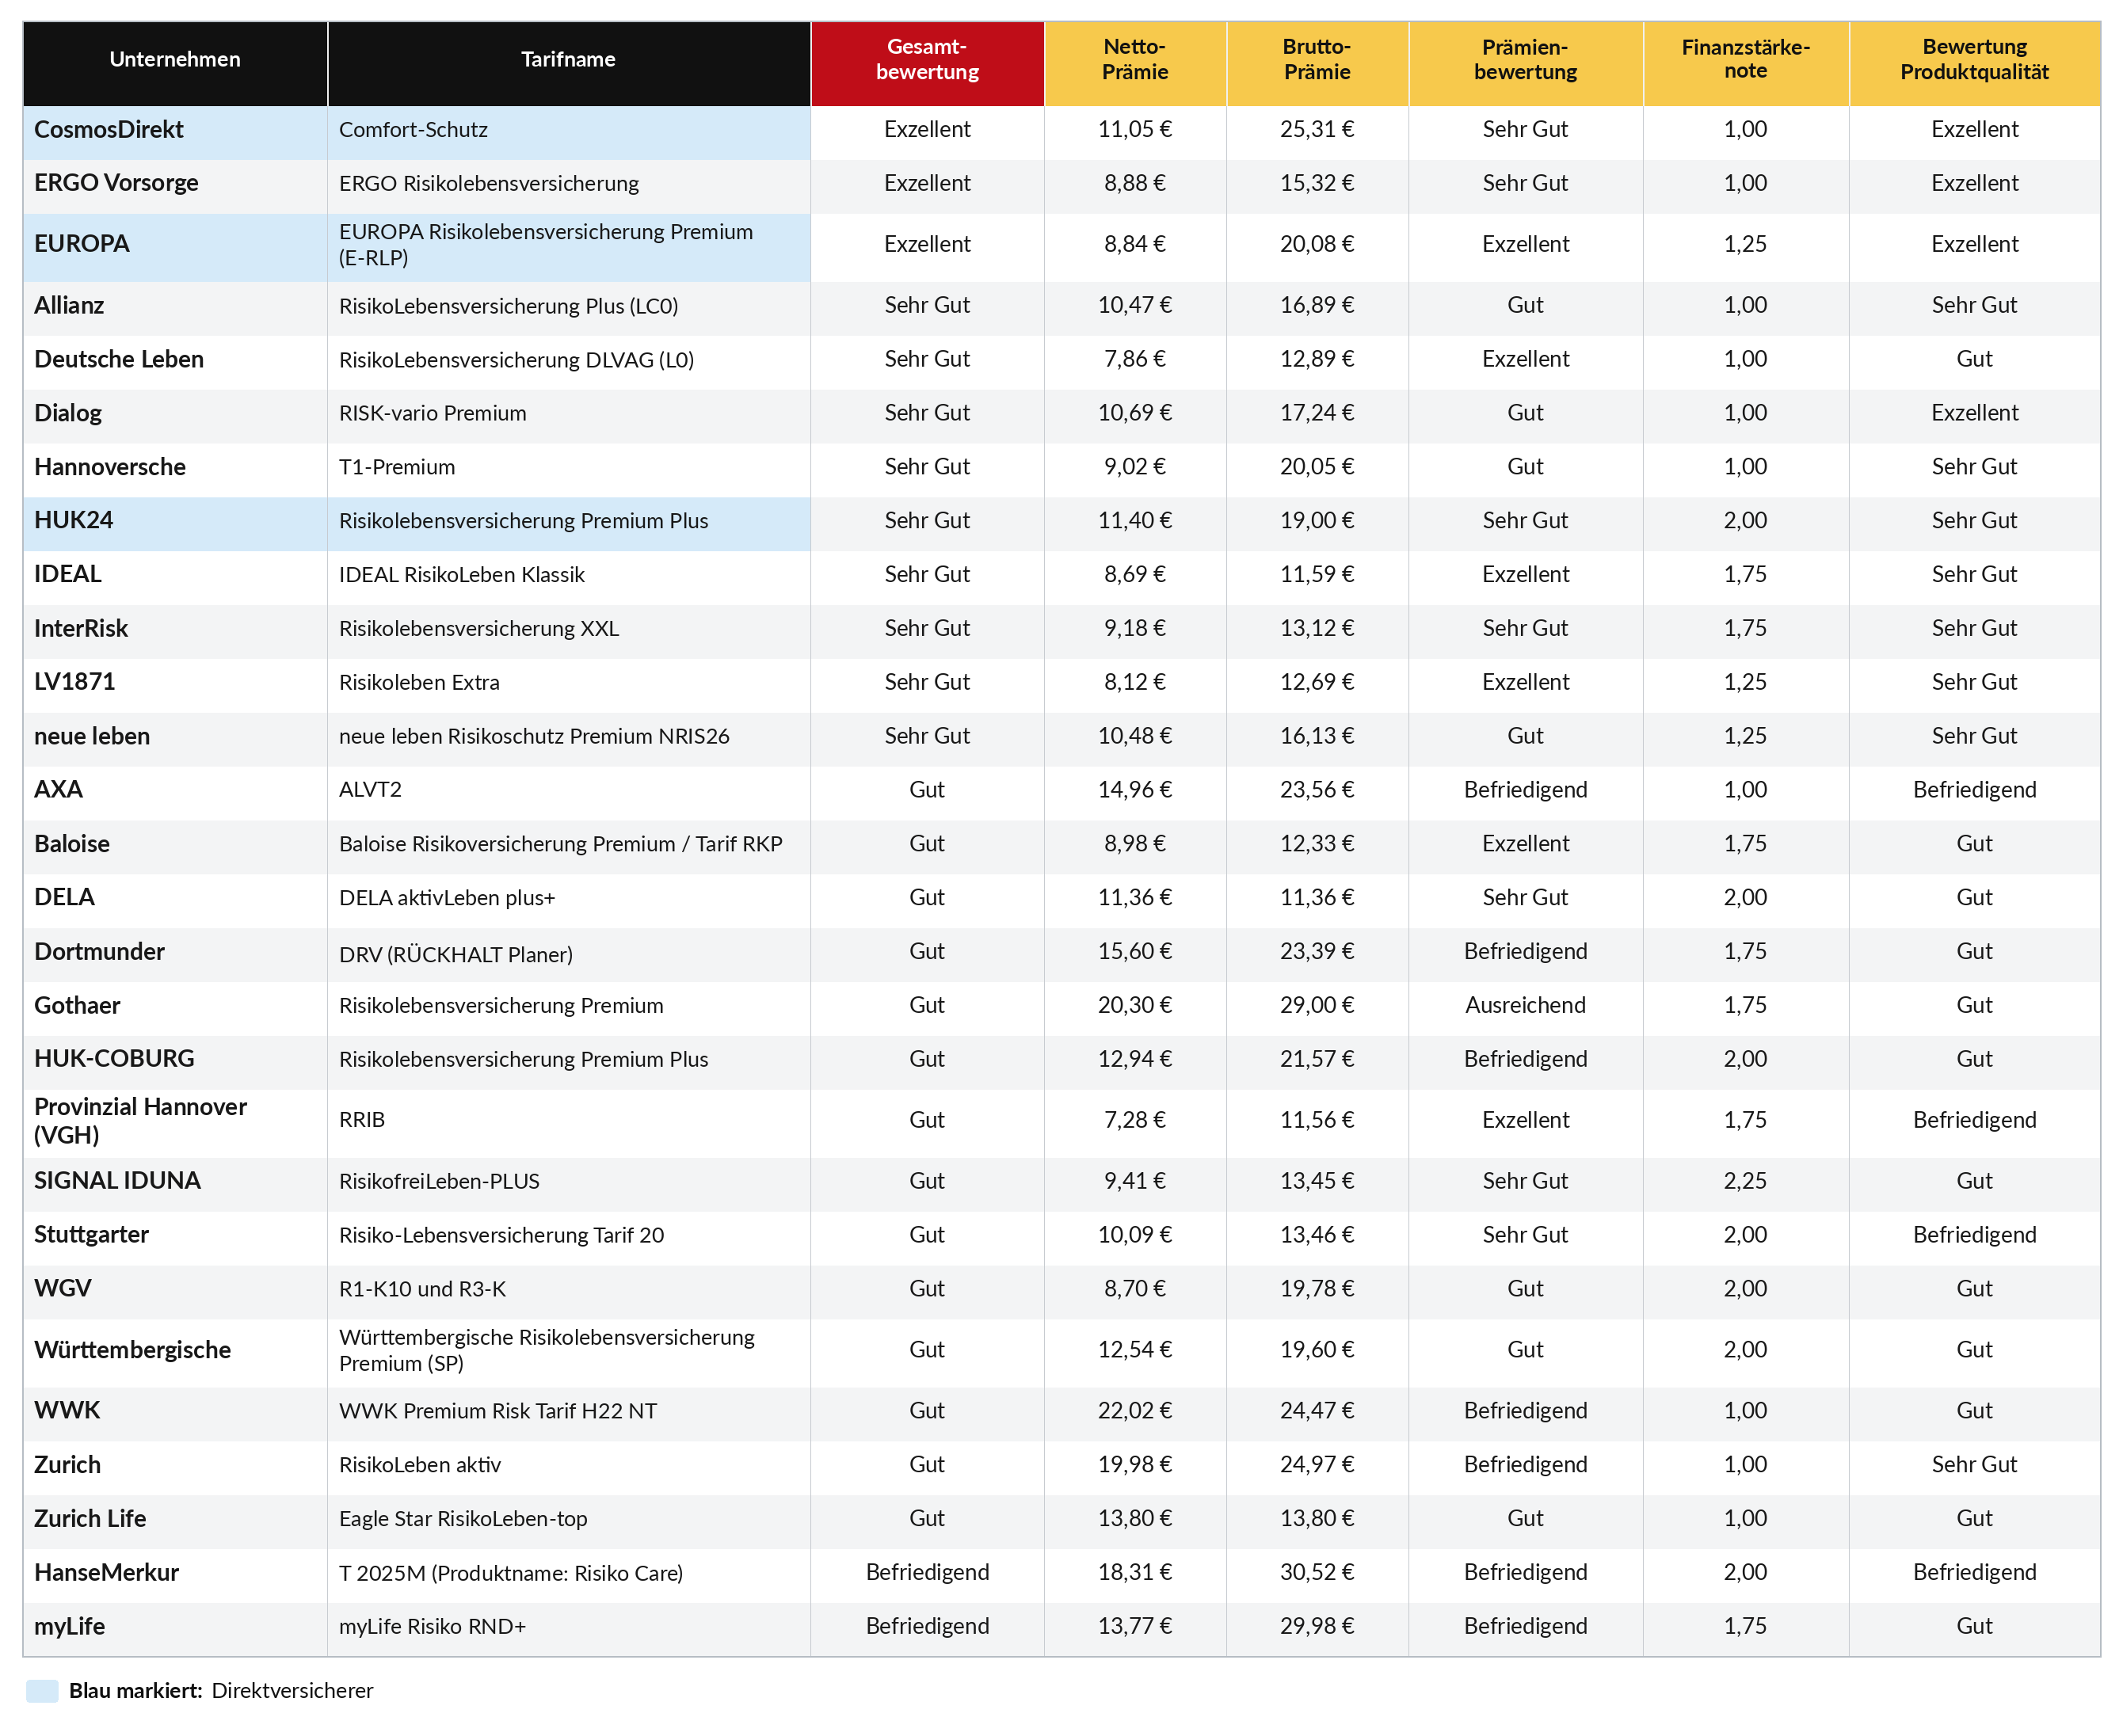
Angestellte können bei der Wahl ihrer Risikolebensversicherung von erheblichen Beitragsunterschieden profitieren. Neben dem Alter und der gewünschten Absicherung spielt dabei auch der konkrete Beruf eine Rolle. Deshalb hat das DFSI Institut für diese Berufsgruppe die Modellberufe Versicherungskaufmann und Steuerfachangestellter untersucht.
Unter den Serviceversicherern erreichen Dialog und ERGO Vorsorge in der zusammengefassten Berufsgruppenbewertung die Bestnote „Exzellent“. Dialog überzeugt dabei insbesondere beim Modellberuf Steuerfachangestellter, während ERGO Vorsorge in beiden Modellfällen hervorragende Ergebnisse erzielt.
Bei den Direktversicherern erhalten sowohl CosmosDirekt als auch EUROPA die Bestnote „Exzellent“. Beide überzeugen in den zwei untersuchten Modellberufen mit einer starken Kombination aus Versicherungsbedingungen, Beiträgen und Finanzstärke.
Darüber hinaus erreichen mehrere Serviceversicherer die Note „Sehr Gut“, darunter Allianz, Hannoversche, IDEAL, InterRisk und LV1871.
Die folgenden Tabellen zeigen die Ergebnisse für die beiden Modellberufe einschließlich der Netto- und Bruttoprämien sowie der Bewertungen für Beiträge, Finanzstärke, Produktqualität und das Gesamtergebnis.
Versicherungskaufmann
Steuerfachangestellter
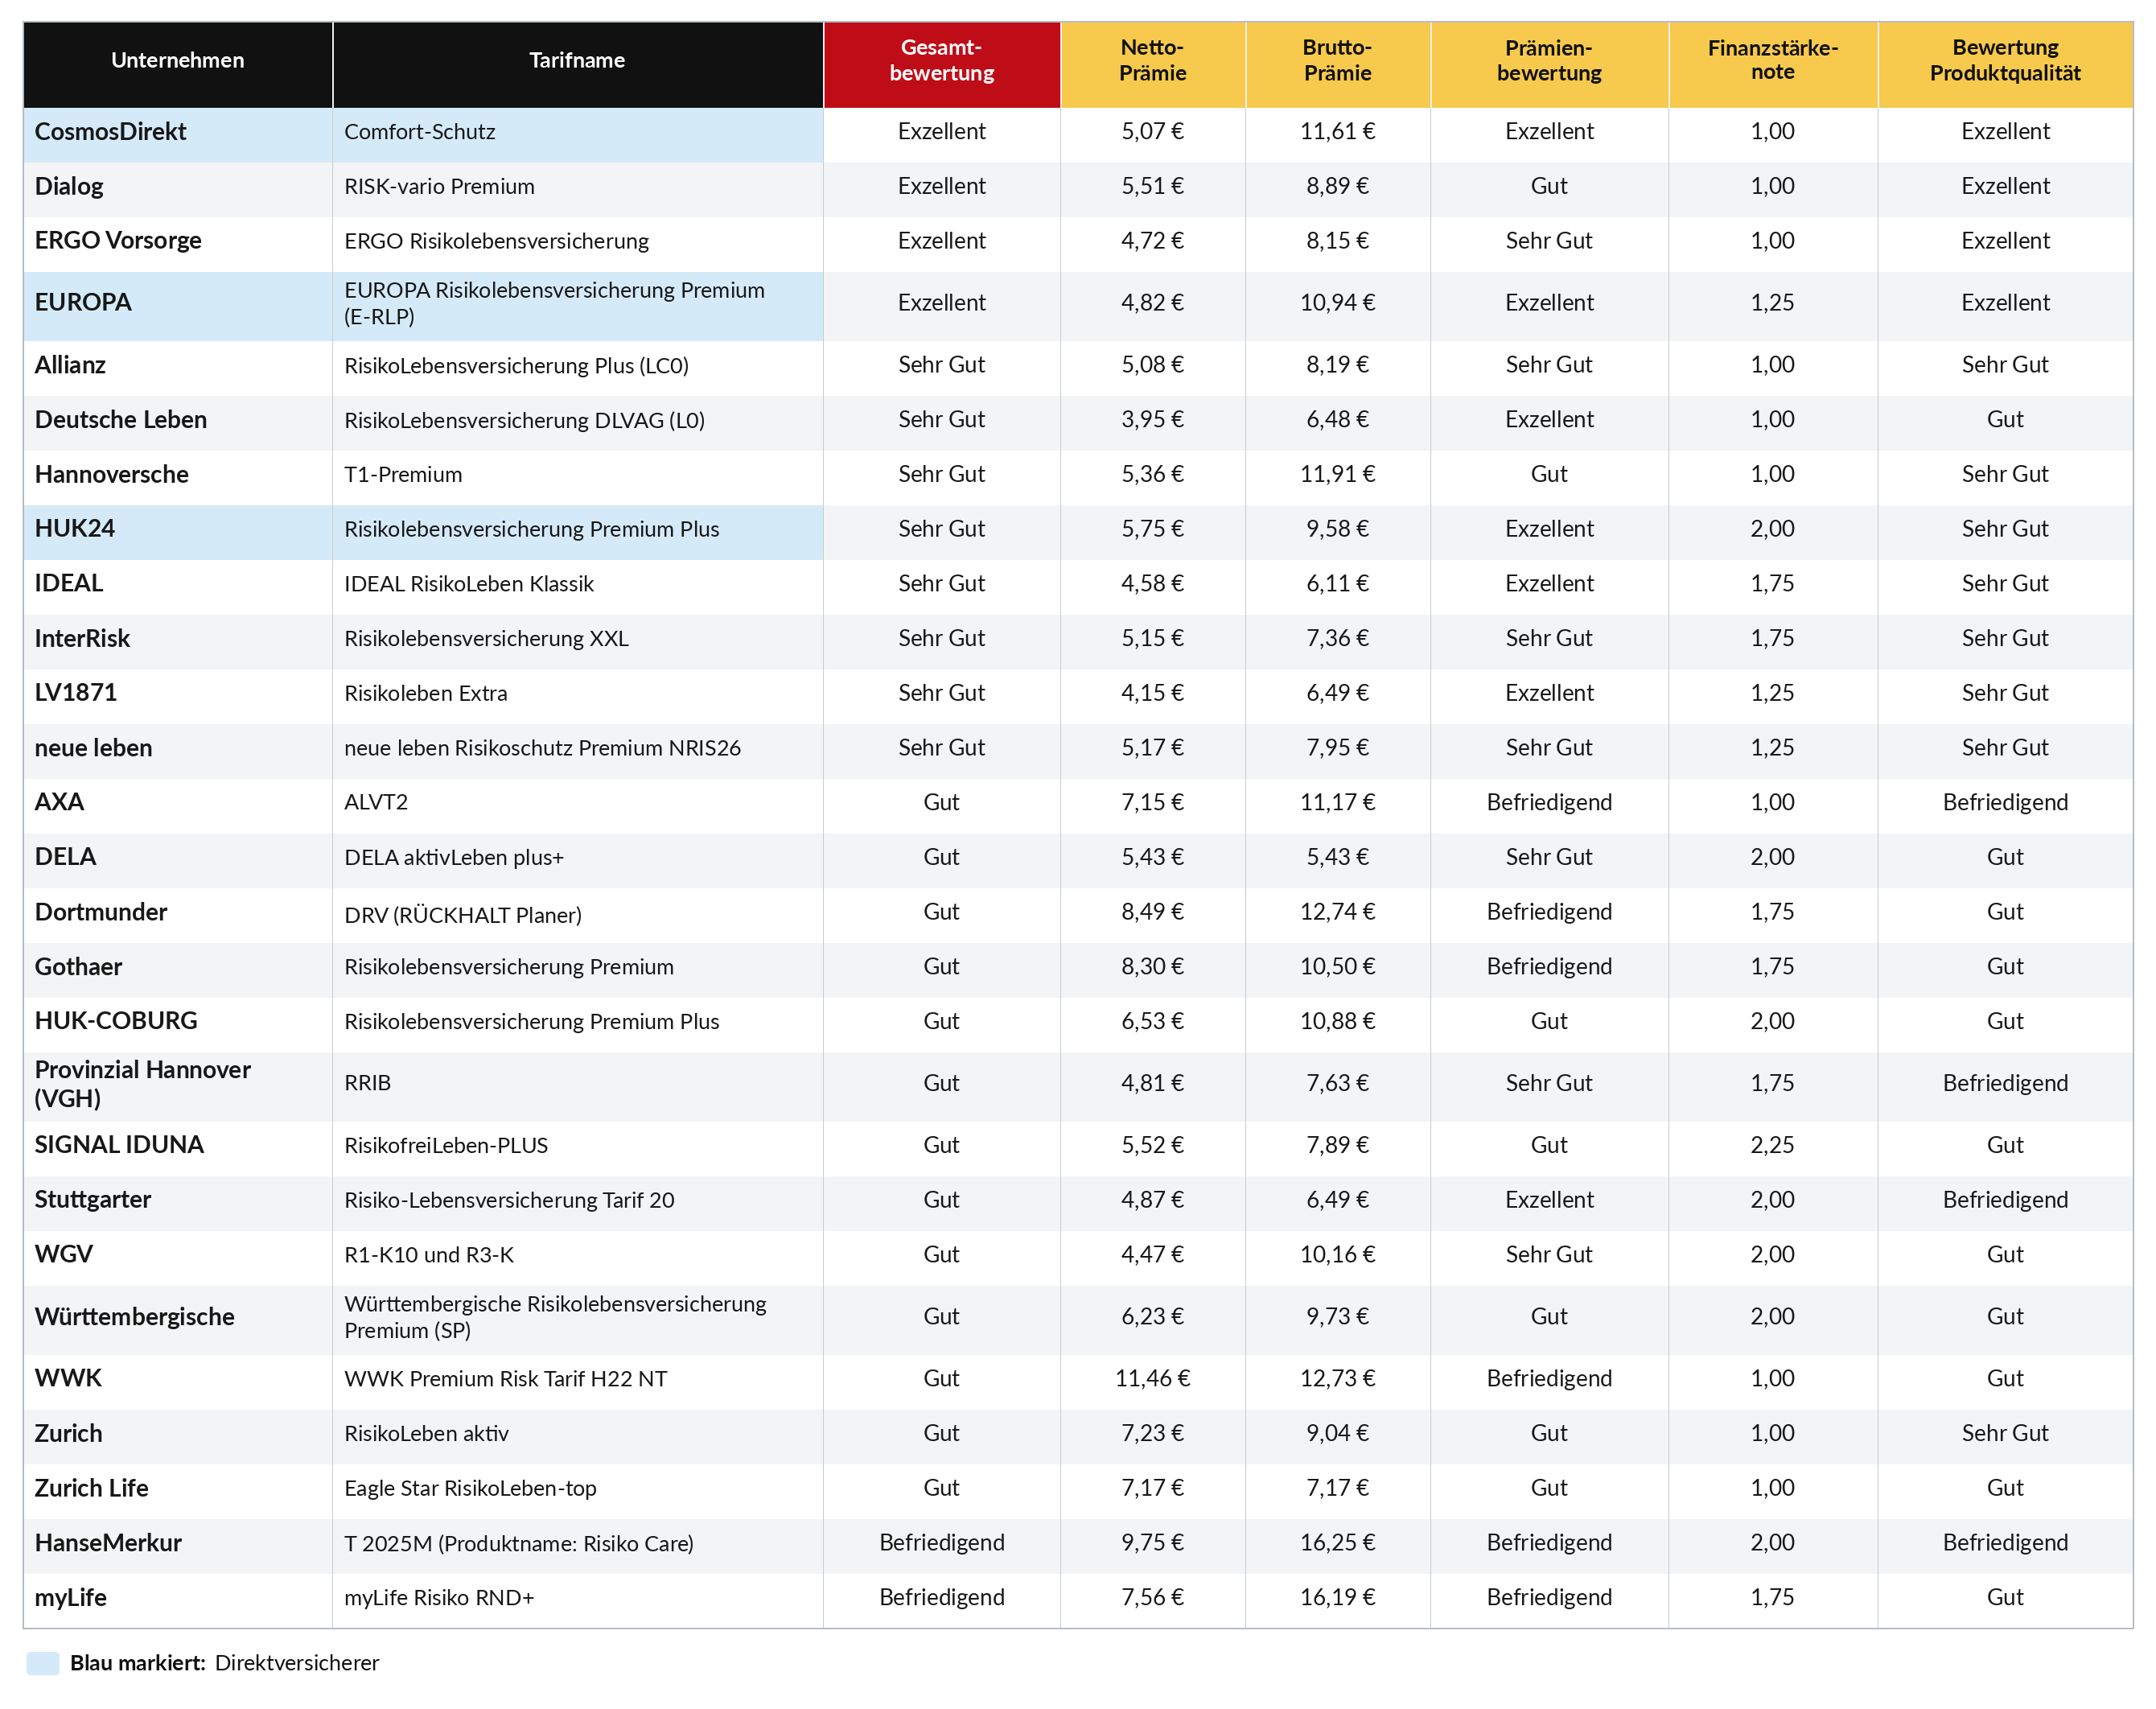
Service- und Direktversicherer wurden getrennt bewertet. Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jeweils auf die eigene Vergleichsgruppe. Die angegebenen Netto- und Bruttoprämien sind monatliche Vergleichswerte. Sofern der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Berechnung auf Grundlage des auf zwölf Monate umgelegten Jahresbeitrags.
Die besten Risikolebensversicherungen für Selbstständige
Für Selbstständige ist eine zuverlässige finanzielle Absicherung besonders wichtig. Da das laufende Einkommen häufig unmittelbar von der eigenen Arbeitskraft abhängt, kann ein Todesfall erhebliche wirtschaftliche Folgen für die Familie oder den Betrieb haben.
Das DFSI Institut hat die Risikolebensversicherungen für die Modellberufe Architektin und Bilanzbuchhalter untersucht. Die Ergebnisse verdeutlichen, dass sich die Beitragsbewertung je nach Tätigkeit spürbar unterscheiden kann.
Unter den Serviceversicherern erreicht ERGO Vorsorge in der zusammengefassten Berufsgruppenbewertung die Bestnote „Exzellent“. Besonders beim Modellberuf Architektin überzeugen außerdem Dialog und InterRisk mit hervorragenden Gesamtergebnissen.
Bei den Direktversicherern erhalten CosmosDirekt und EUROPA jeweils die Bestnote „Exzellent“. Beide schneiden in den zwei untersuchten Modellberufen hervorragend ab.
Die Ergebnisse zeigen, dass sich gerade für Selbstständige ein Vergleich der konkreten Berufs- und Beitragskonstellation lohnt. Ein Tarif mit einer sehr guten Beitragsbewertung in einem Modellfall muss nicht zwangsläufig im anderen Modellfall ebenso günstig abschneiden.
Architektin
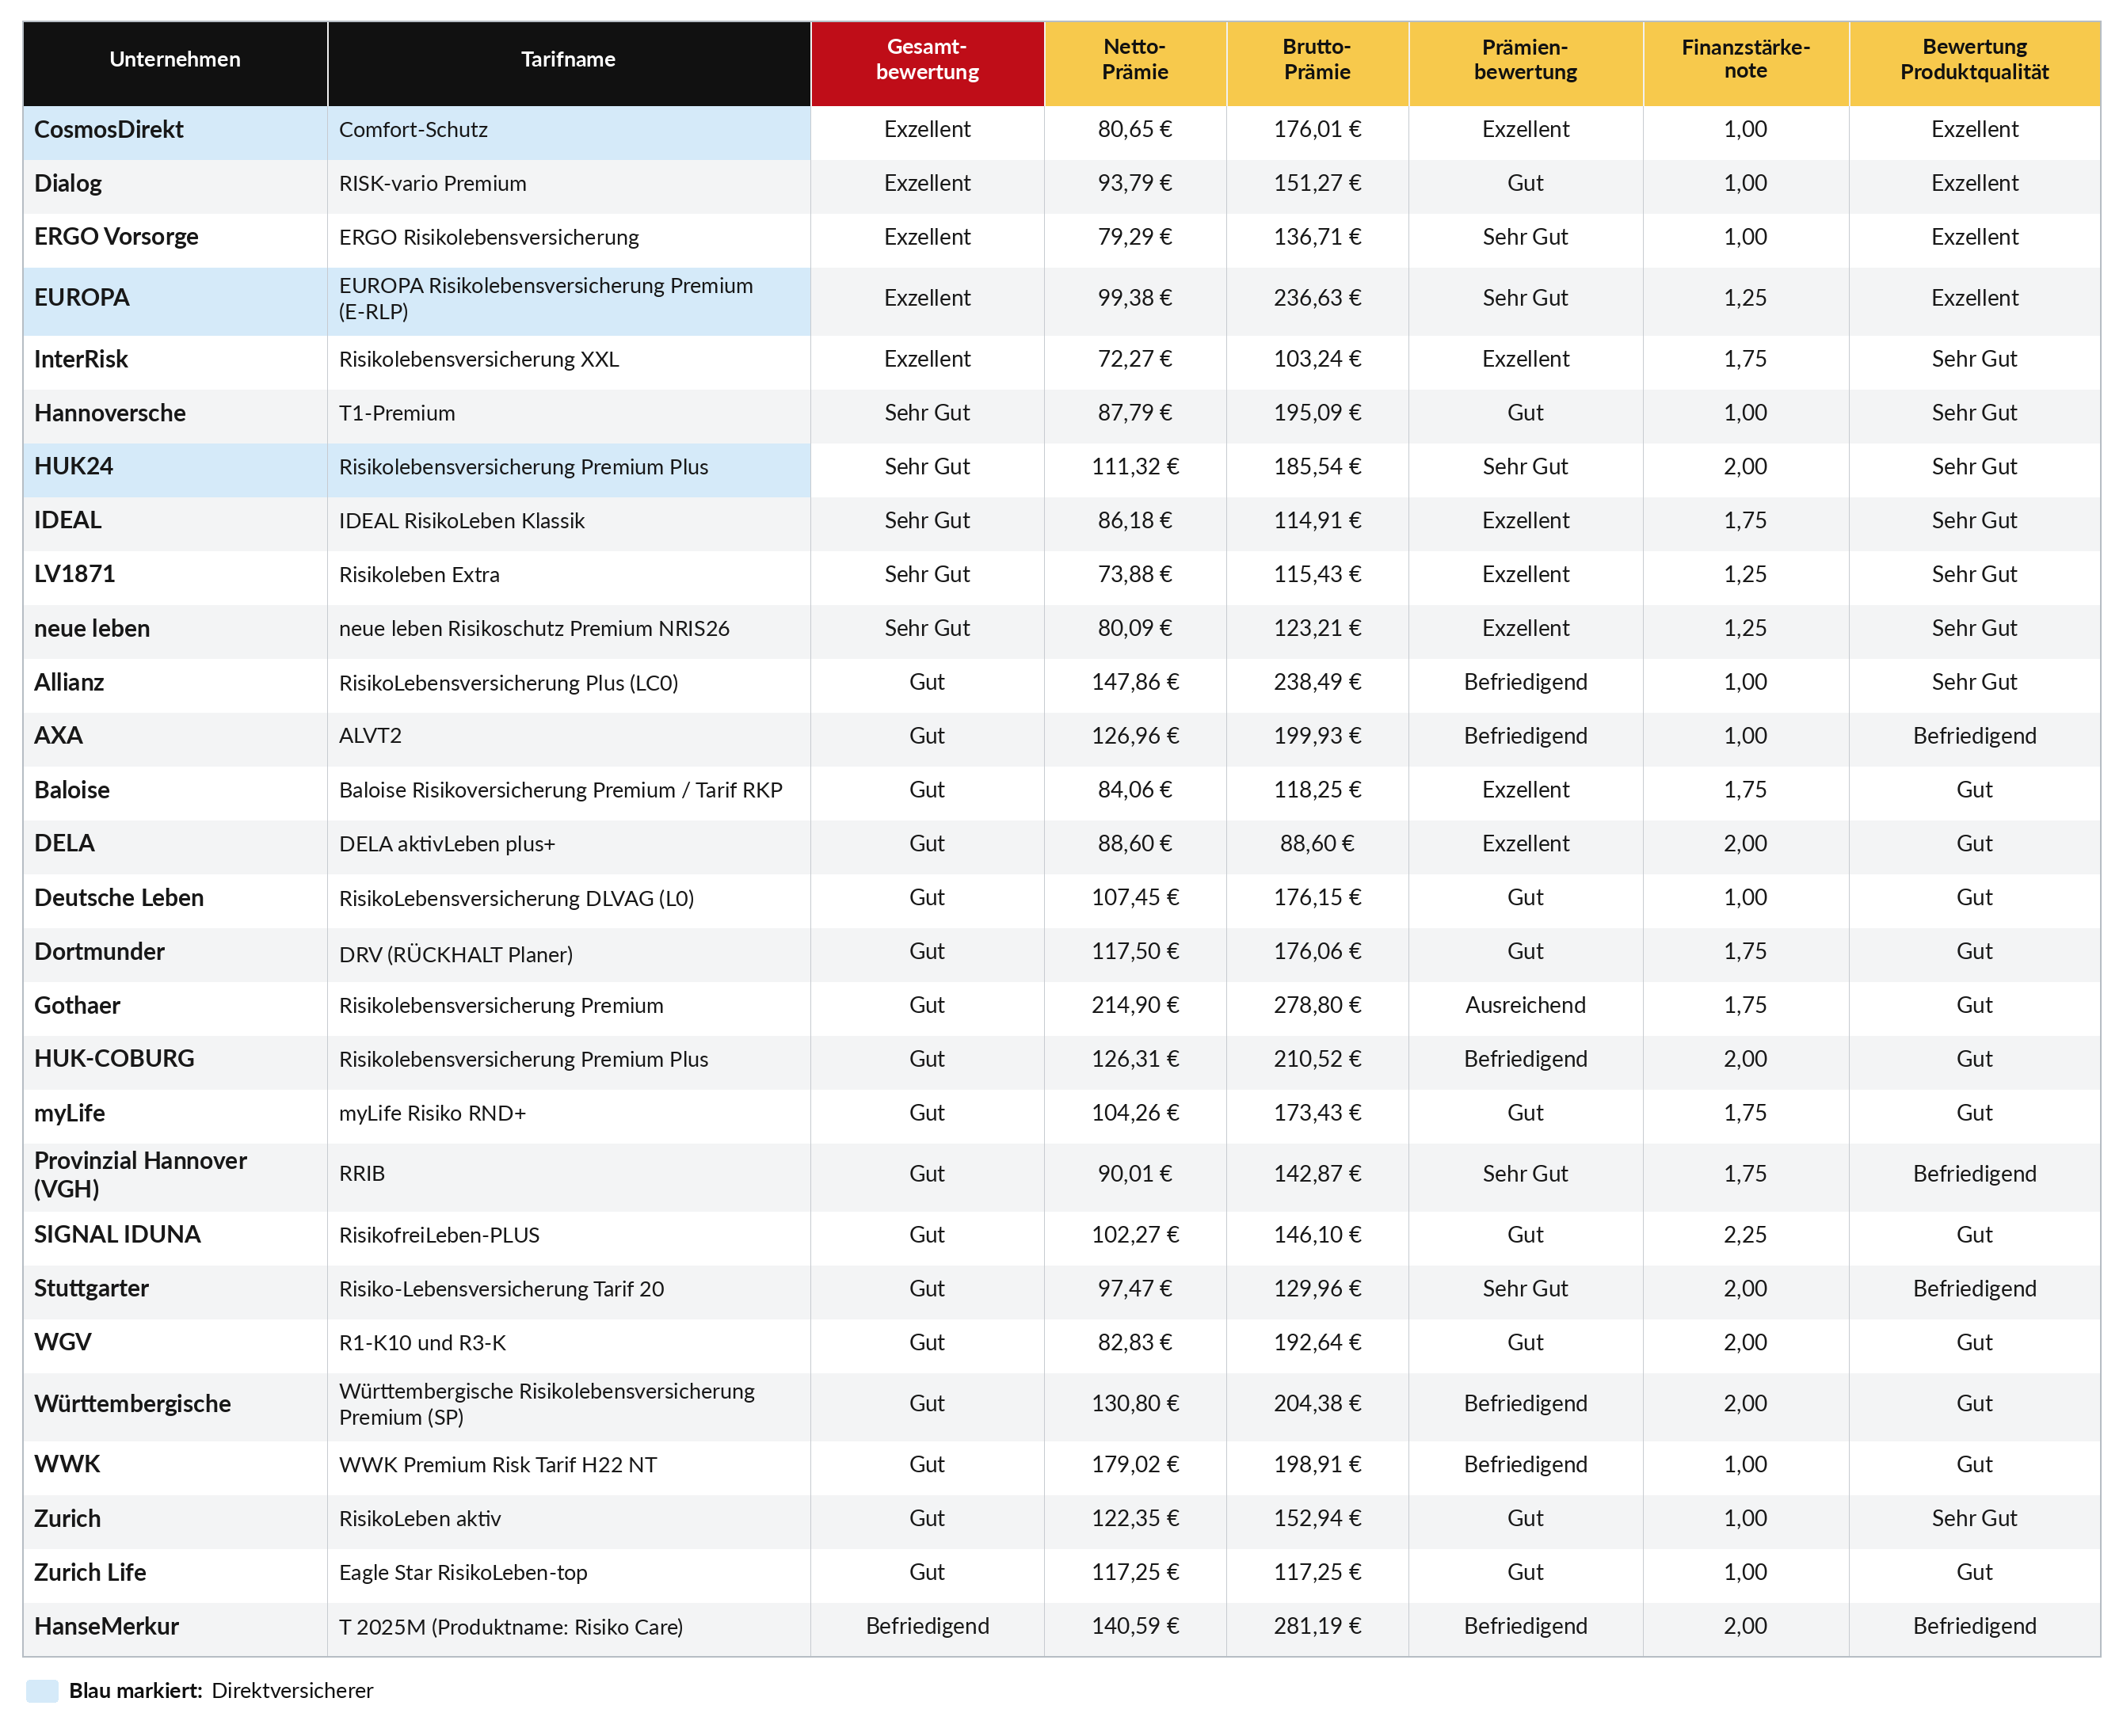
Bilanzbuchhalter
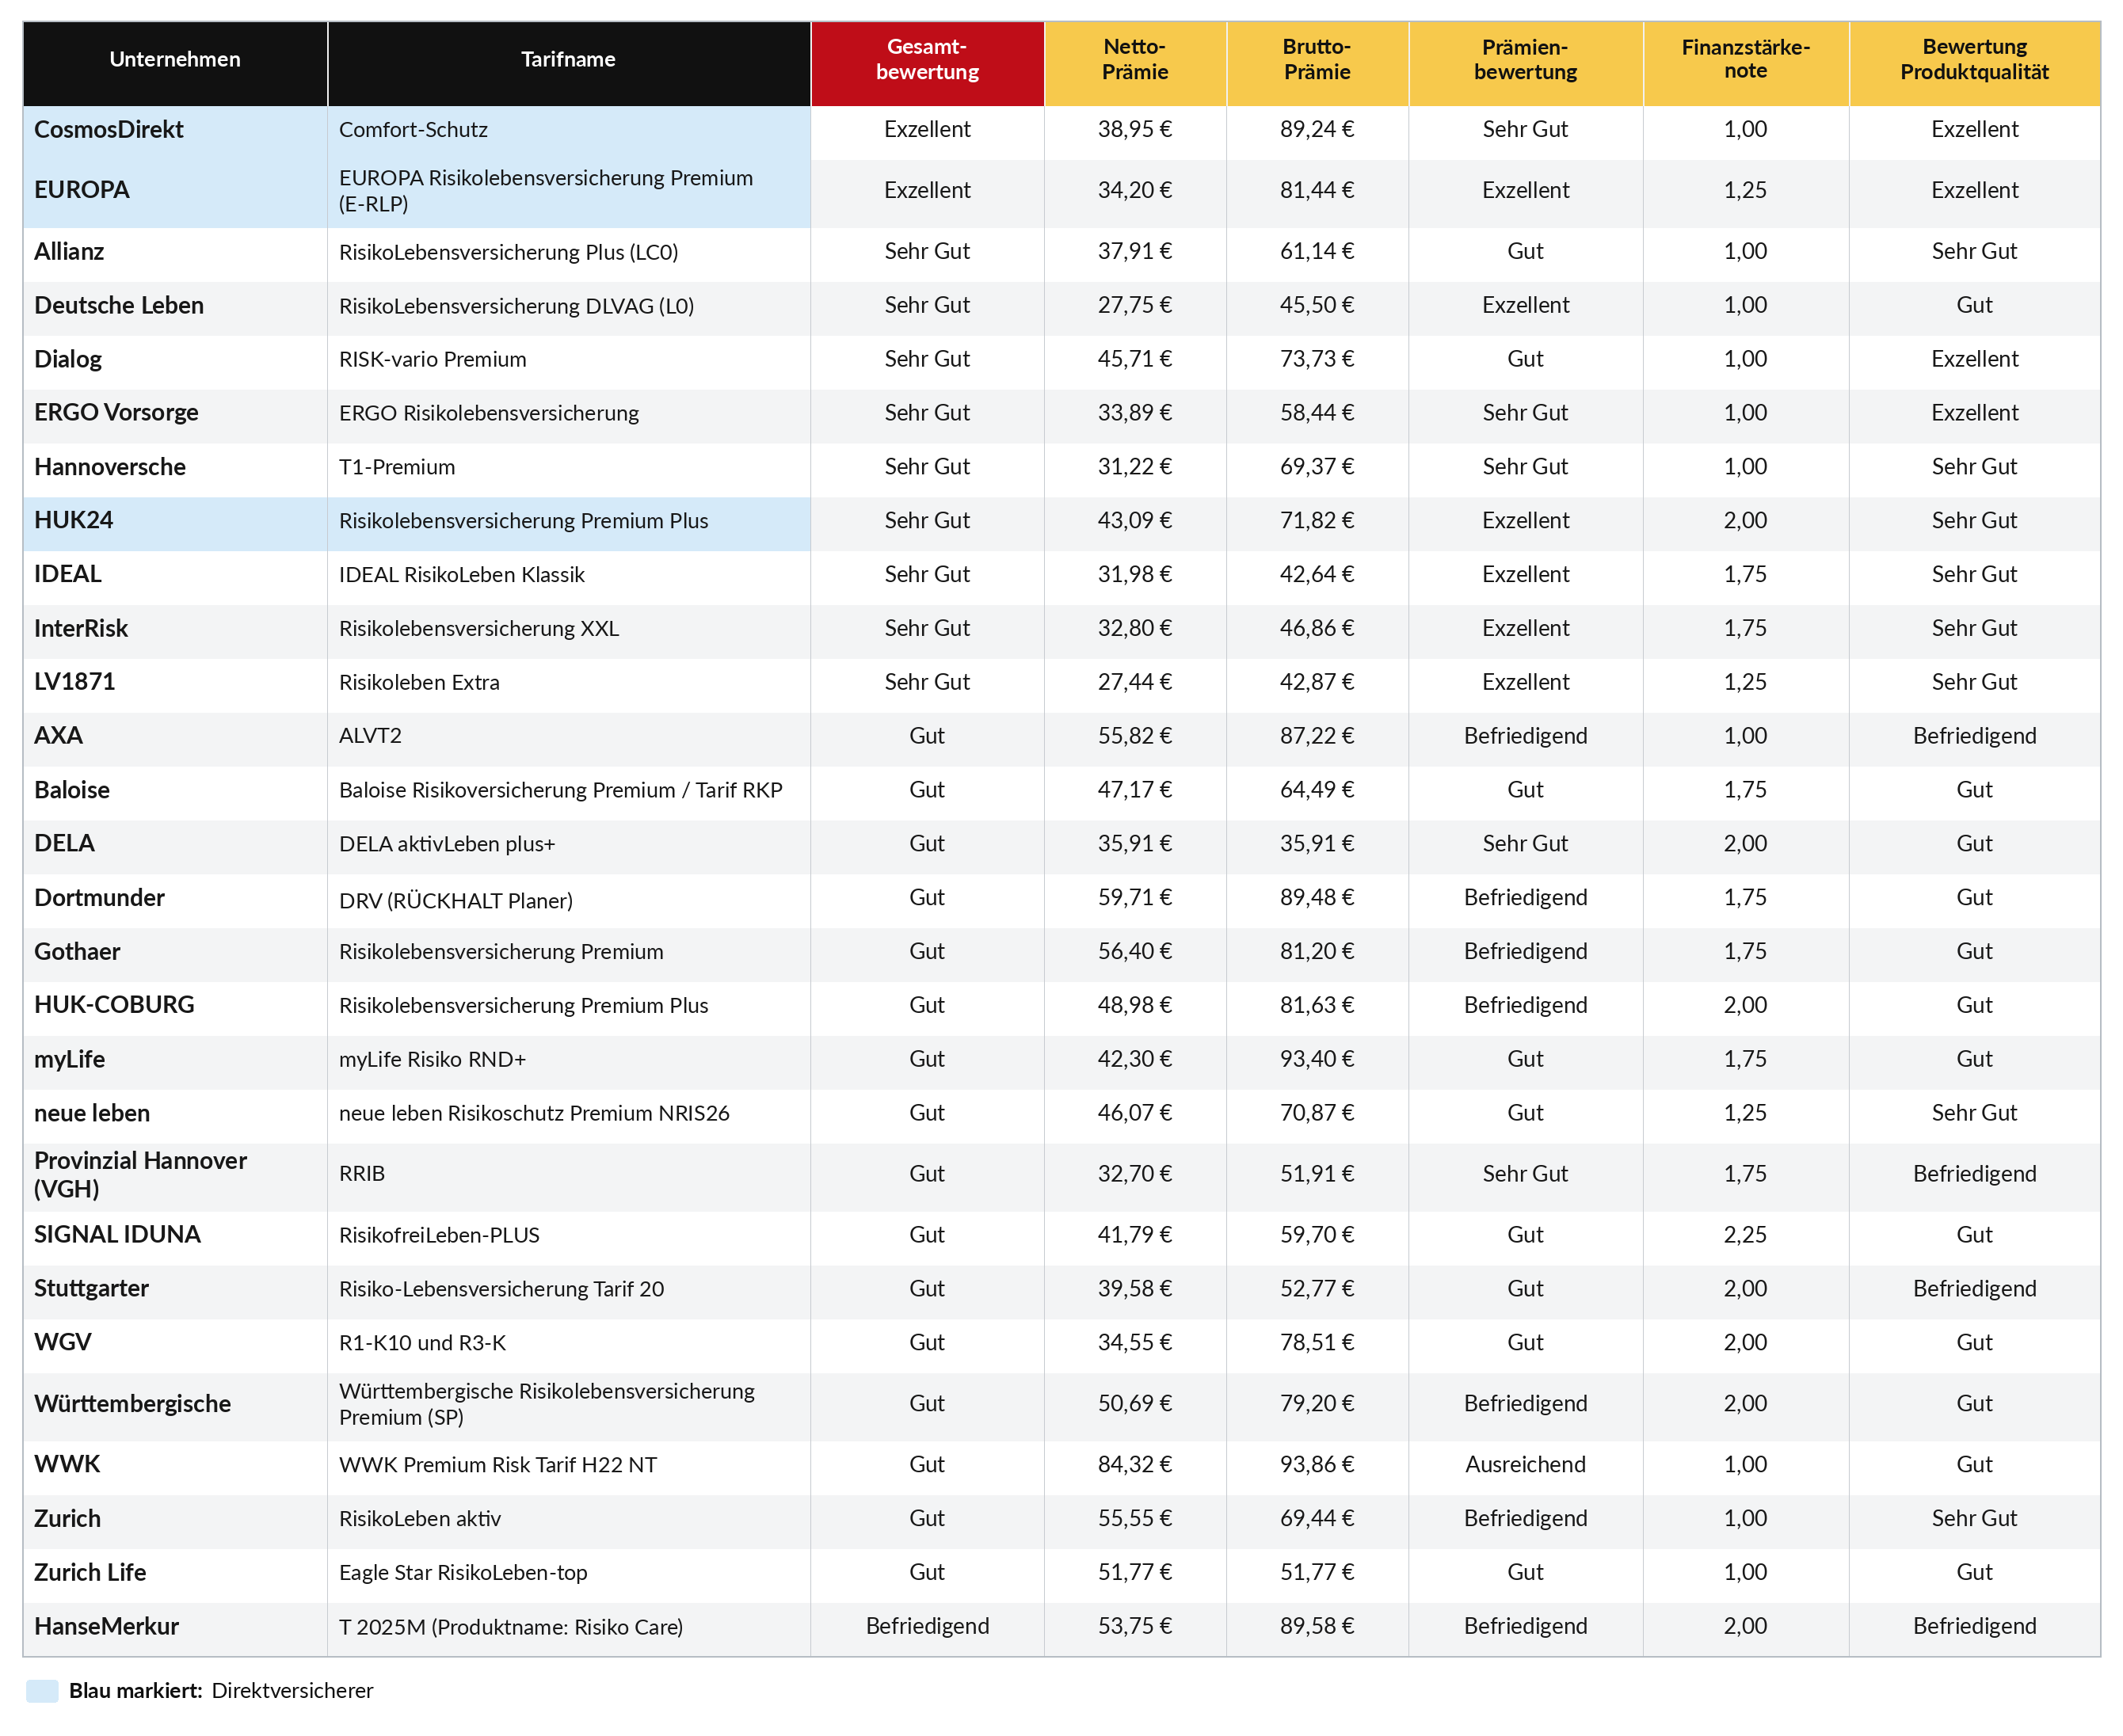
Service- und Direktversicherer wurden getrennt bewertet. Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jeweils auf die eigene Vergleichsgruppe. Die angegebenen Netto- und Bruttoprämien sind monatliche Vergleichswerte. Sofern der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Berechnung auf Grundlage des auf zwölf Monate umgelegten Jahresbeitrags.
Die besten Risikolebensversicherungen für Beamte
Auch im öffentlichen Dienst kann eine zusätzliche finanzielle Absicherung der Hinterbliebenen sinnvoll sein. Bestehende Versorgungsansprüche reichen nicht zwangsläufig aus, um den bisherigen Lebensstandard der Familie aufrechtzuerhalten oder größere finanzielle Verpflichtungen abzusichern.
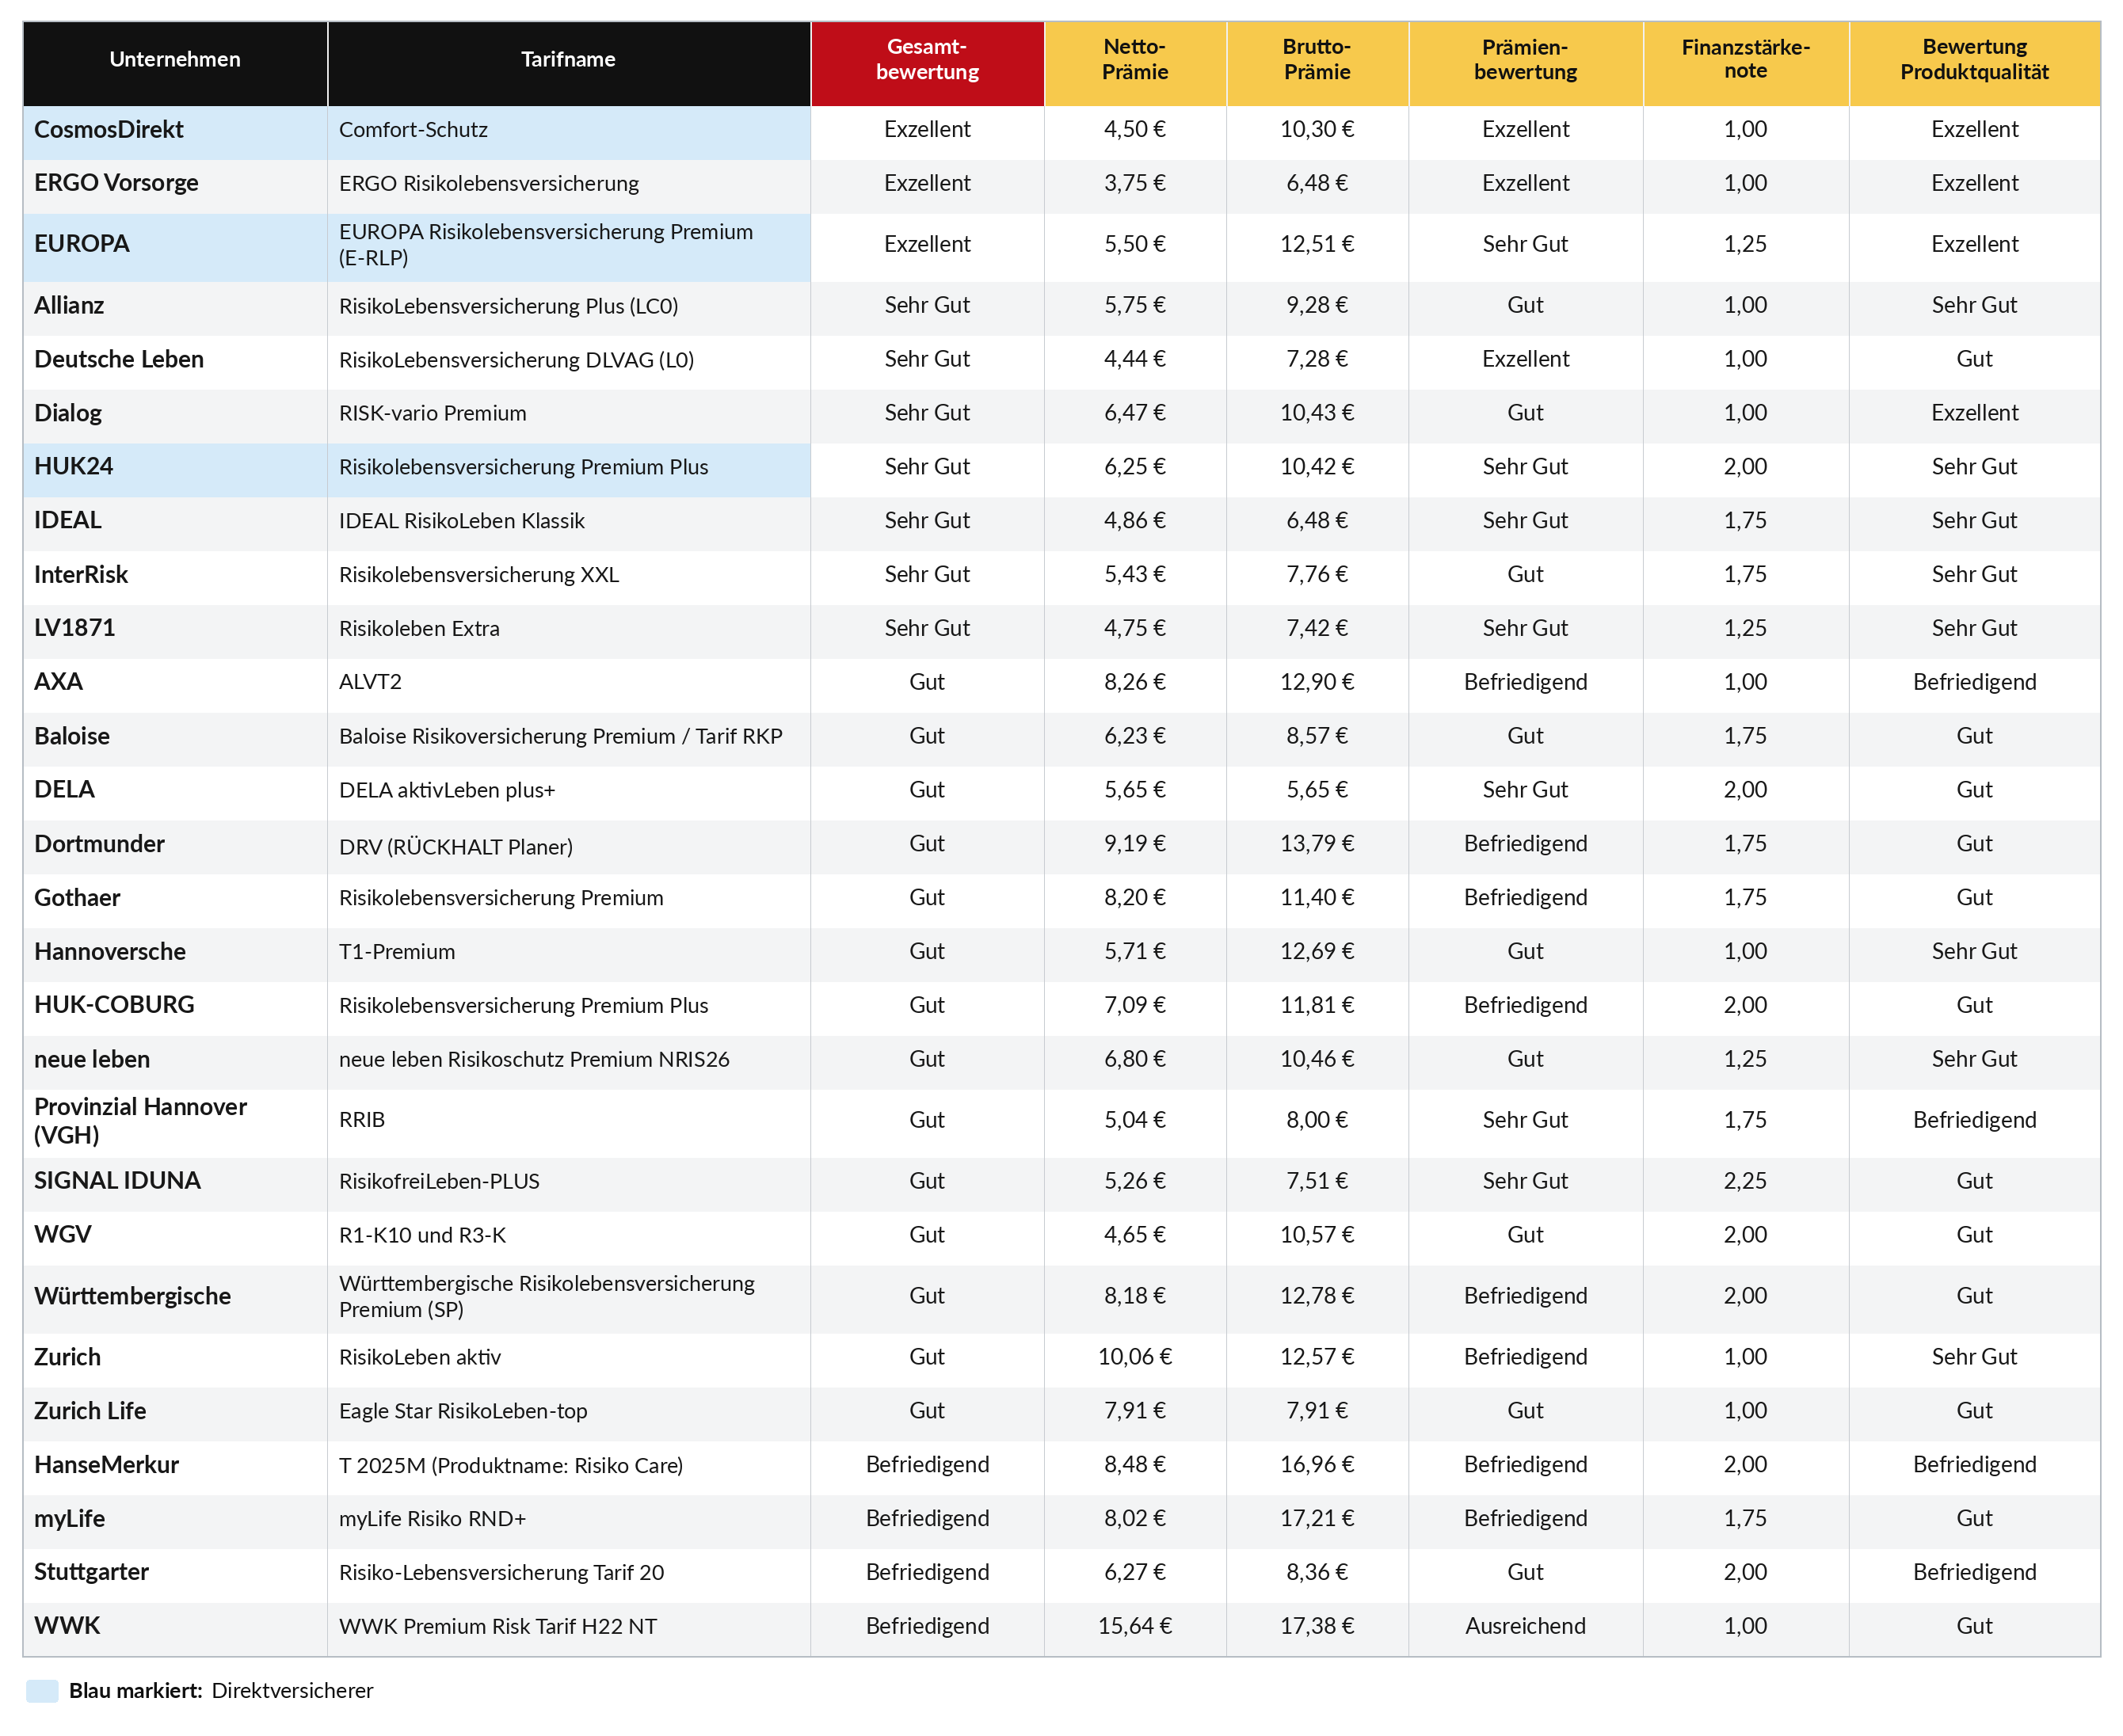
Für die Berufsgruppe Beamte hat das DFSI Institut die Modellberufe Erzieherin und Grundschullehrerin berücksichtigt.
Unter den Serviceversicherern erzielt ERGO Vorsorge die Bestnote „Exzellent“. Der Tarif erreicht sowohl bei der Erzieherin als auch bei der Grundschullehrerin hervorragende Gesamtergebnisse. Bei der Grundschullehrerin erhält zusätzlich Dialog die Bestnote „Exzellent“.
Unter den Direktversicherern überzeugen CosmosDirekt und EUROPA in beiden Modellberufen und erreichen jeweils „Exzellent“. HUK24 wird in der zusammengefassten Berufsgruppenbewertung mit „Sehr Gut“ ausgezeichnet.
Die Untersuchung macht deutlich, dass auch bei den hier berücksichtigten Tätigkeiten neben den Versicherungsbedingungen insbesondere die individuelle Beitragskalkulation über das Gesamtergebnis entscheidet.
Erzieherin
Grundschullehrerin
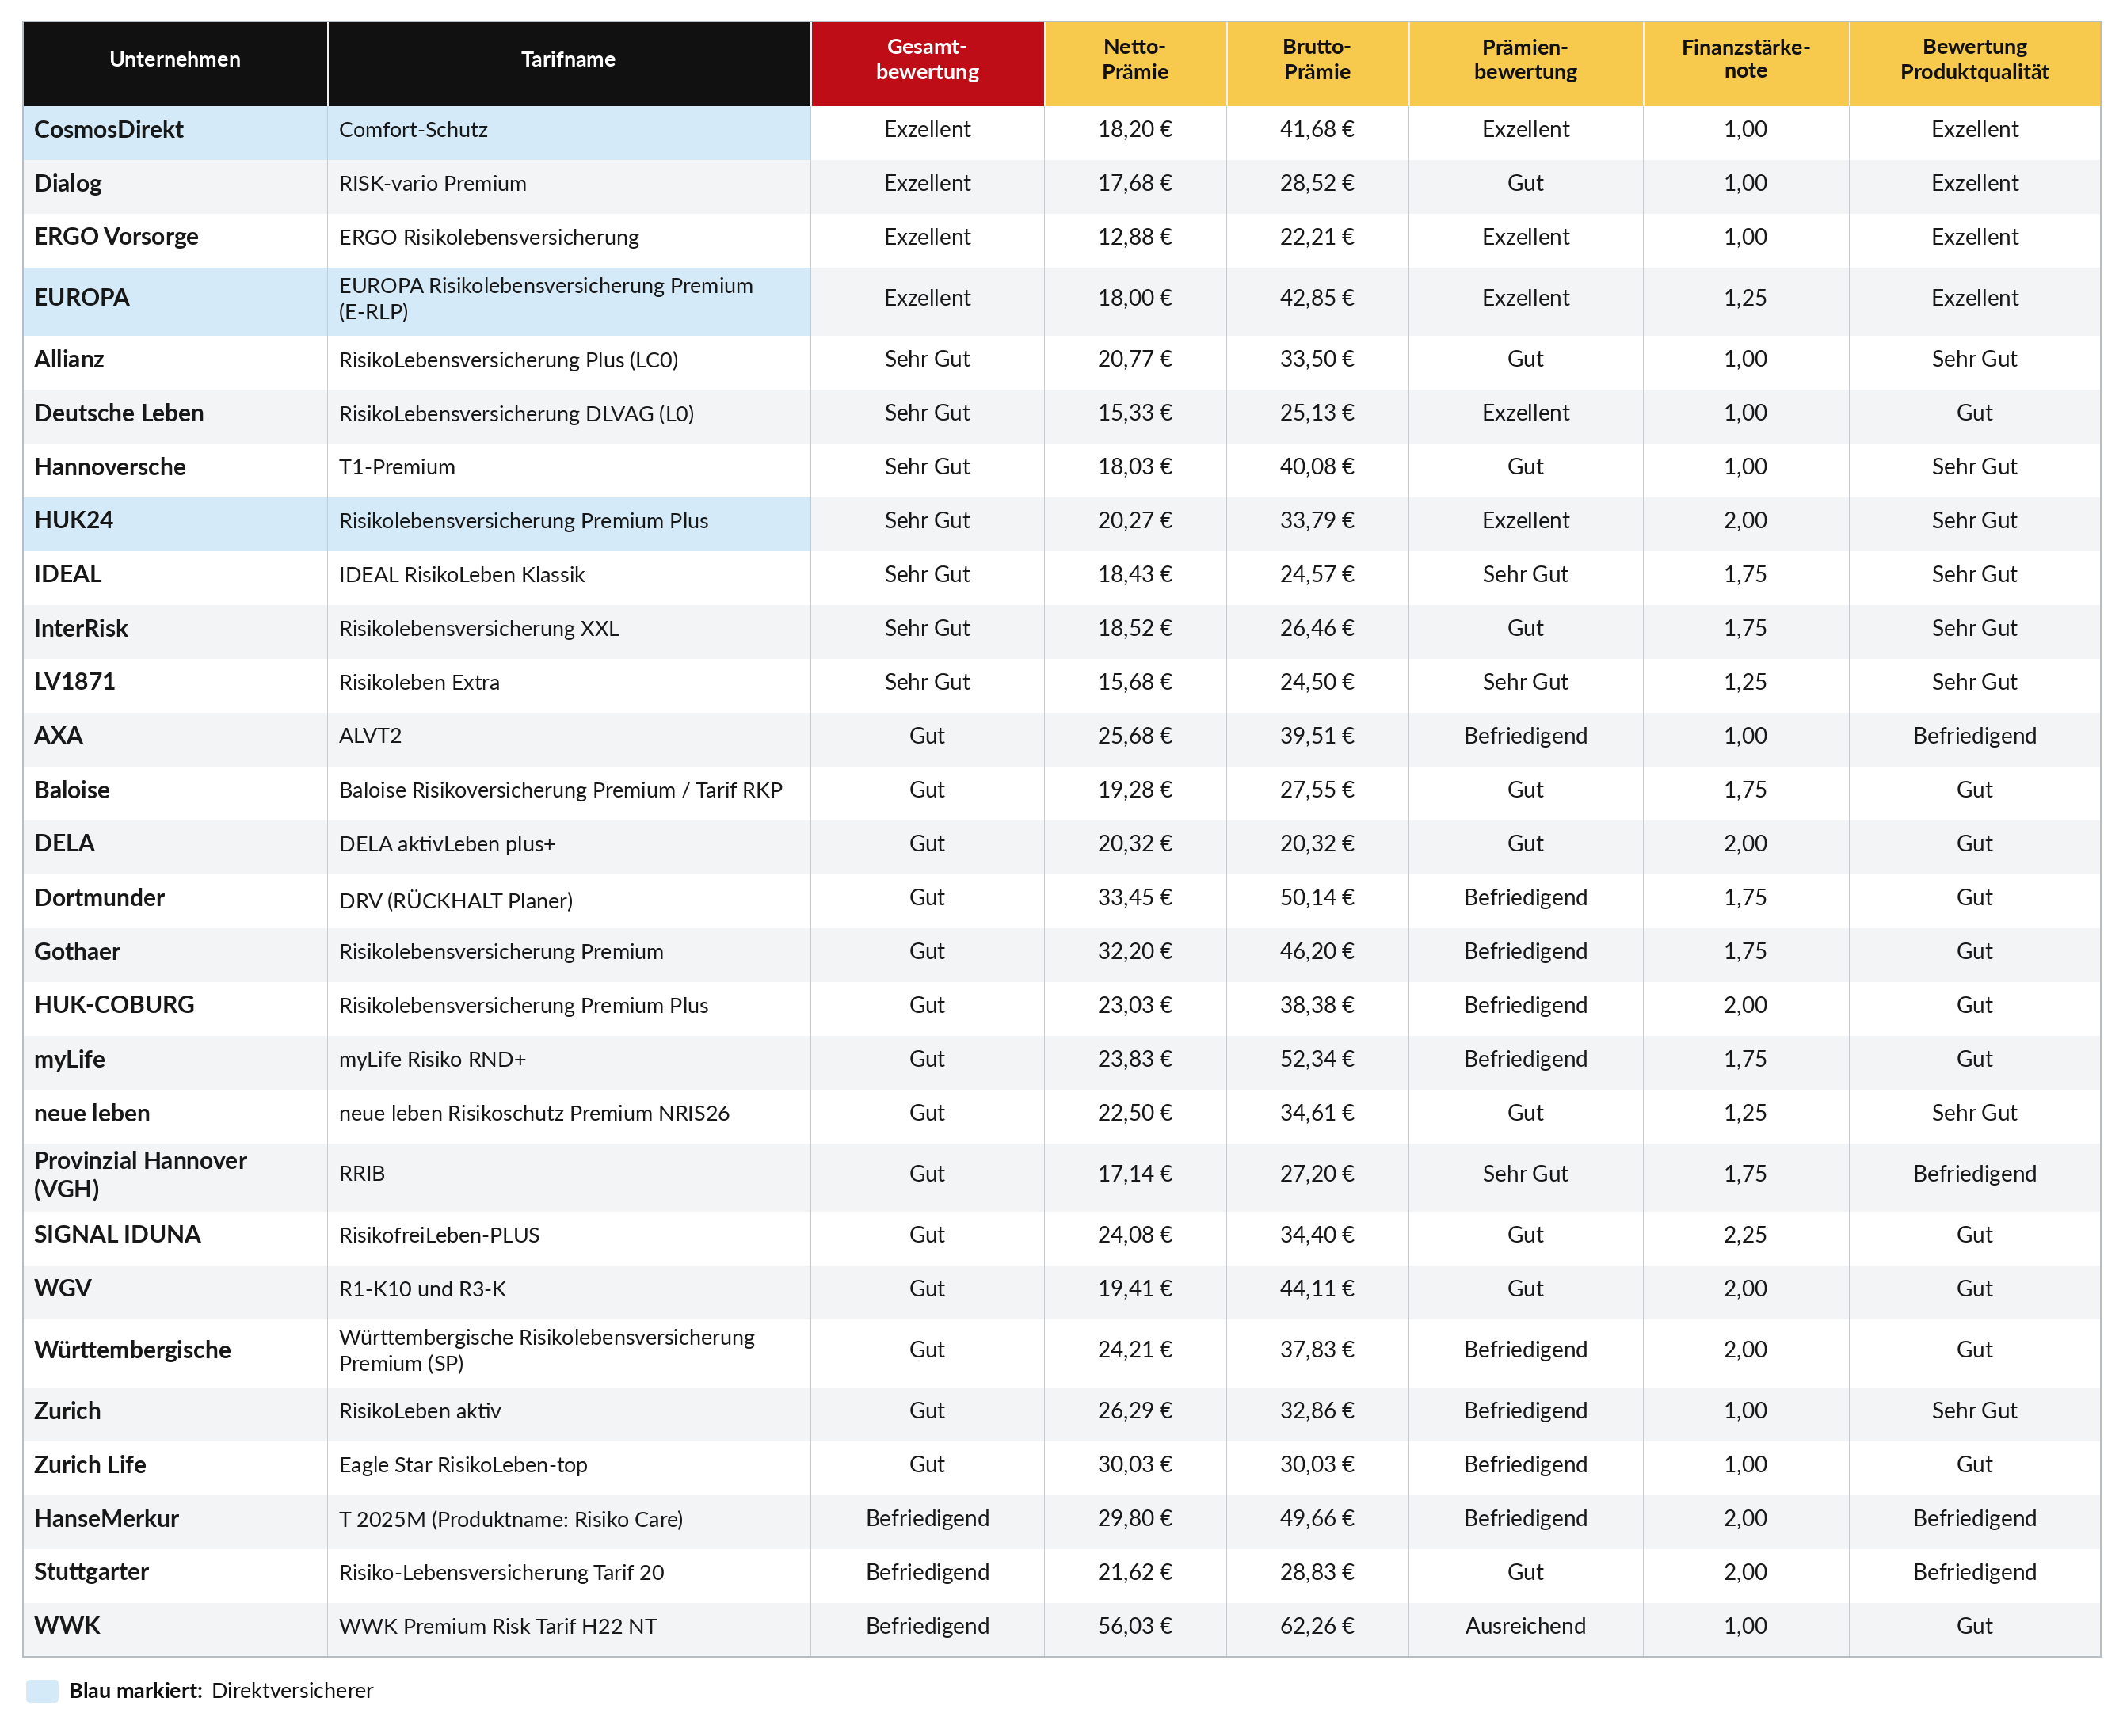
Service- und Direktversicherer wurden getrennt bewertet. Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jeweils auf die eigene Vergleichsgruppe. Die angegebenen Netto- und Bruttoprämien sind monatliche Vergleichswerte. Sofern der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Berechnung auf Grundlage des auf zwölf Monate umgelegten Jahresbeitrags.
Die besten Risikolebensversicherungen für Heilberufe
Wer im Gesundheitswesen tätig ist, sollte bei der Auswahl einer Risikolebensversicherung nicht allein auf den aktuellen Beitrag achten. Neben der beruflichen Einstufung können besonders die Nachversicherungsmöglichkeiten und die Flexibilität des Vertrags eine wichtige Rolle spielen.
Das DFSI Institut hat für diese Berufsgruppe die Modellberufe Apotheker und Arzthelferin untersucht.
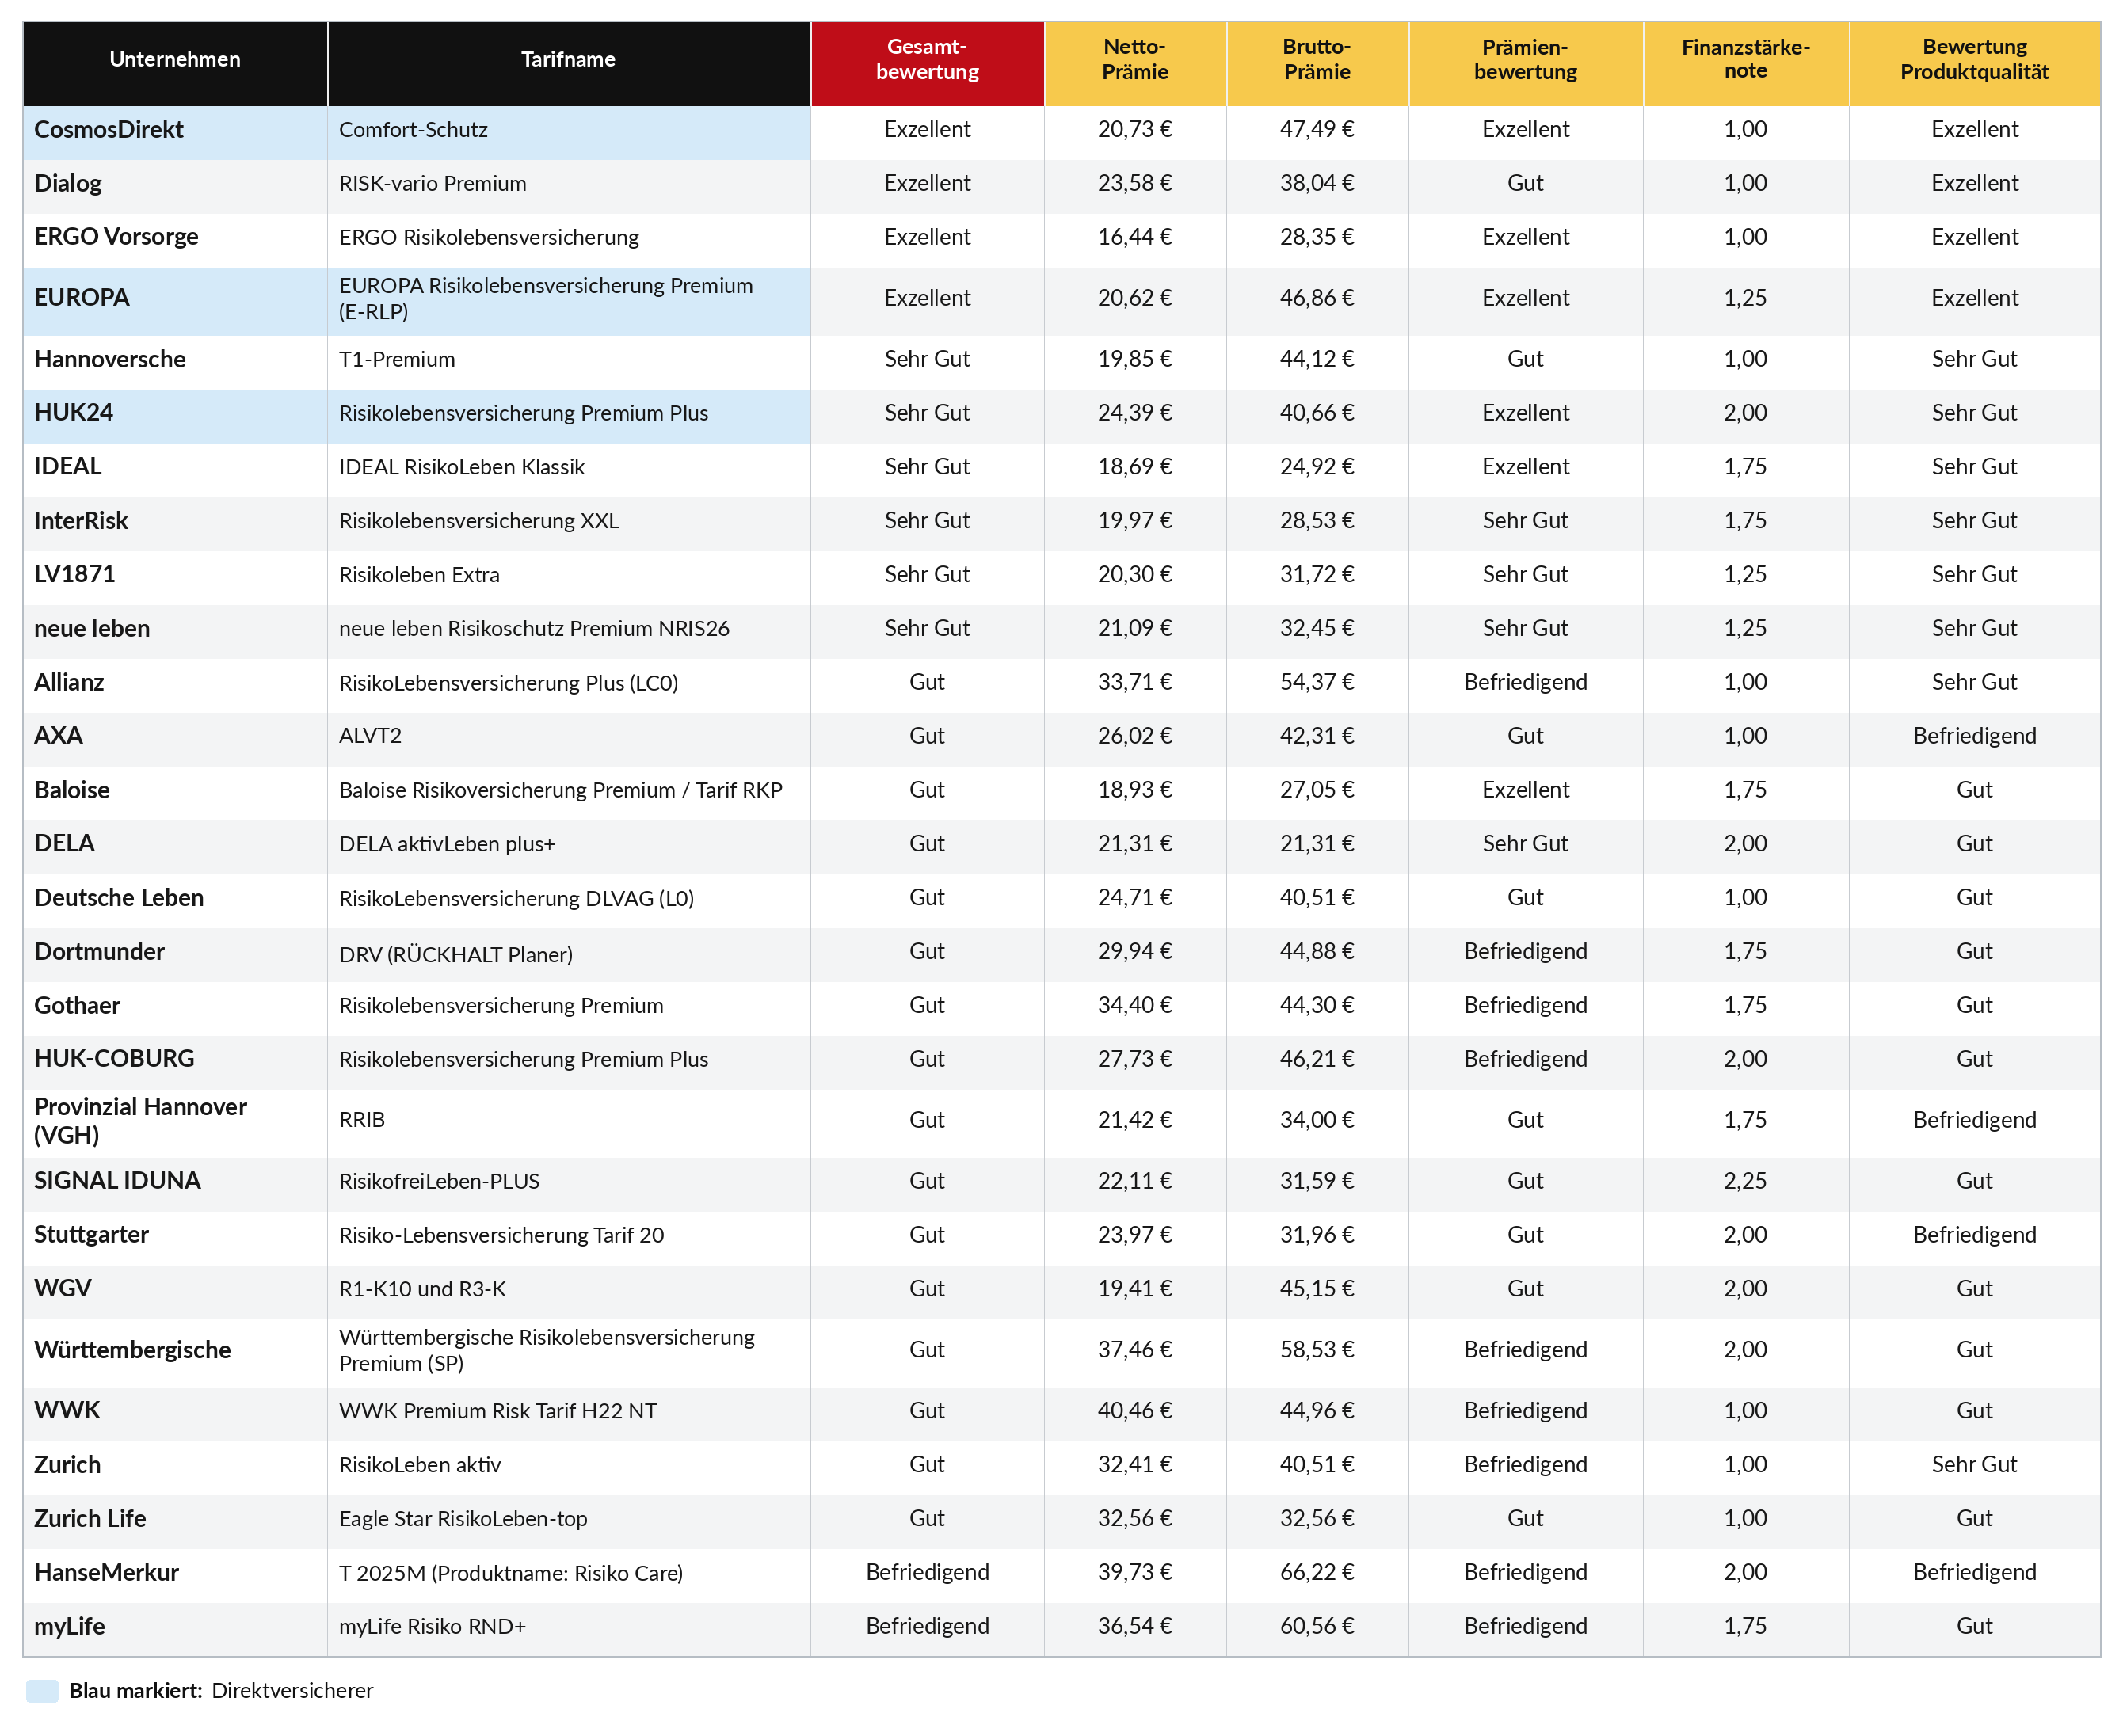
Unter den Serviceversicherern erreichen Dialog und ERGO Vorsorge die Bestnote „Exzellent“. Beide Tarife werden sowohl beim Apotheker als auch bei der Arzthelferin mit „Exzellent“ bewertet. Weitere Versicherer, darunter IDEAL, InterRisk und LV1871, erzielen in beiden Modellfällen sehr gute Ergebnisse.
Bei den Direktversicherern erhalten CosmosDirekt und EUROPA ebenfalls in beiden Modellberufen die Note „Exzellent“. HUK24 erreicht jeweils „Sehr Gut“.
Damit zeigt sich bei den Heilberufen ein vergleichsweise konstantes Bild unter den bestbewerteten Tarifen. Dennoch unterscheiden sich die untersuchten Angebote deutlich hinsichtlich ihrer Beiträge und der einzelnen Leistungsmerkmale.
Apotheker
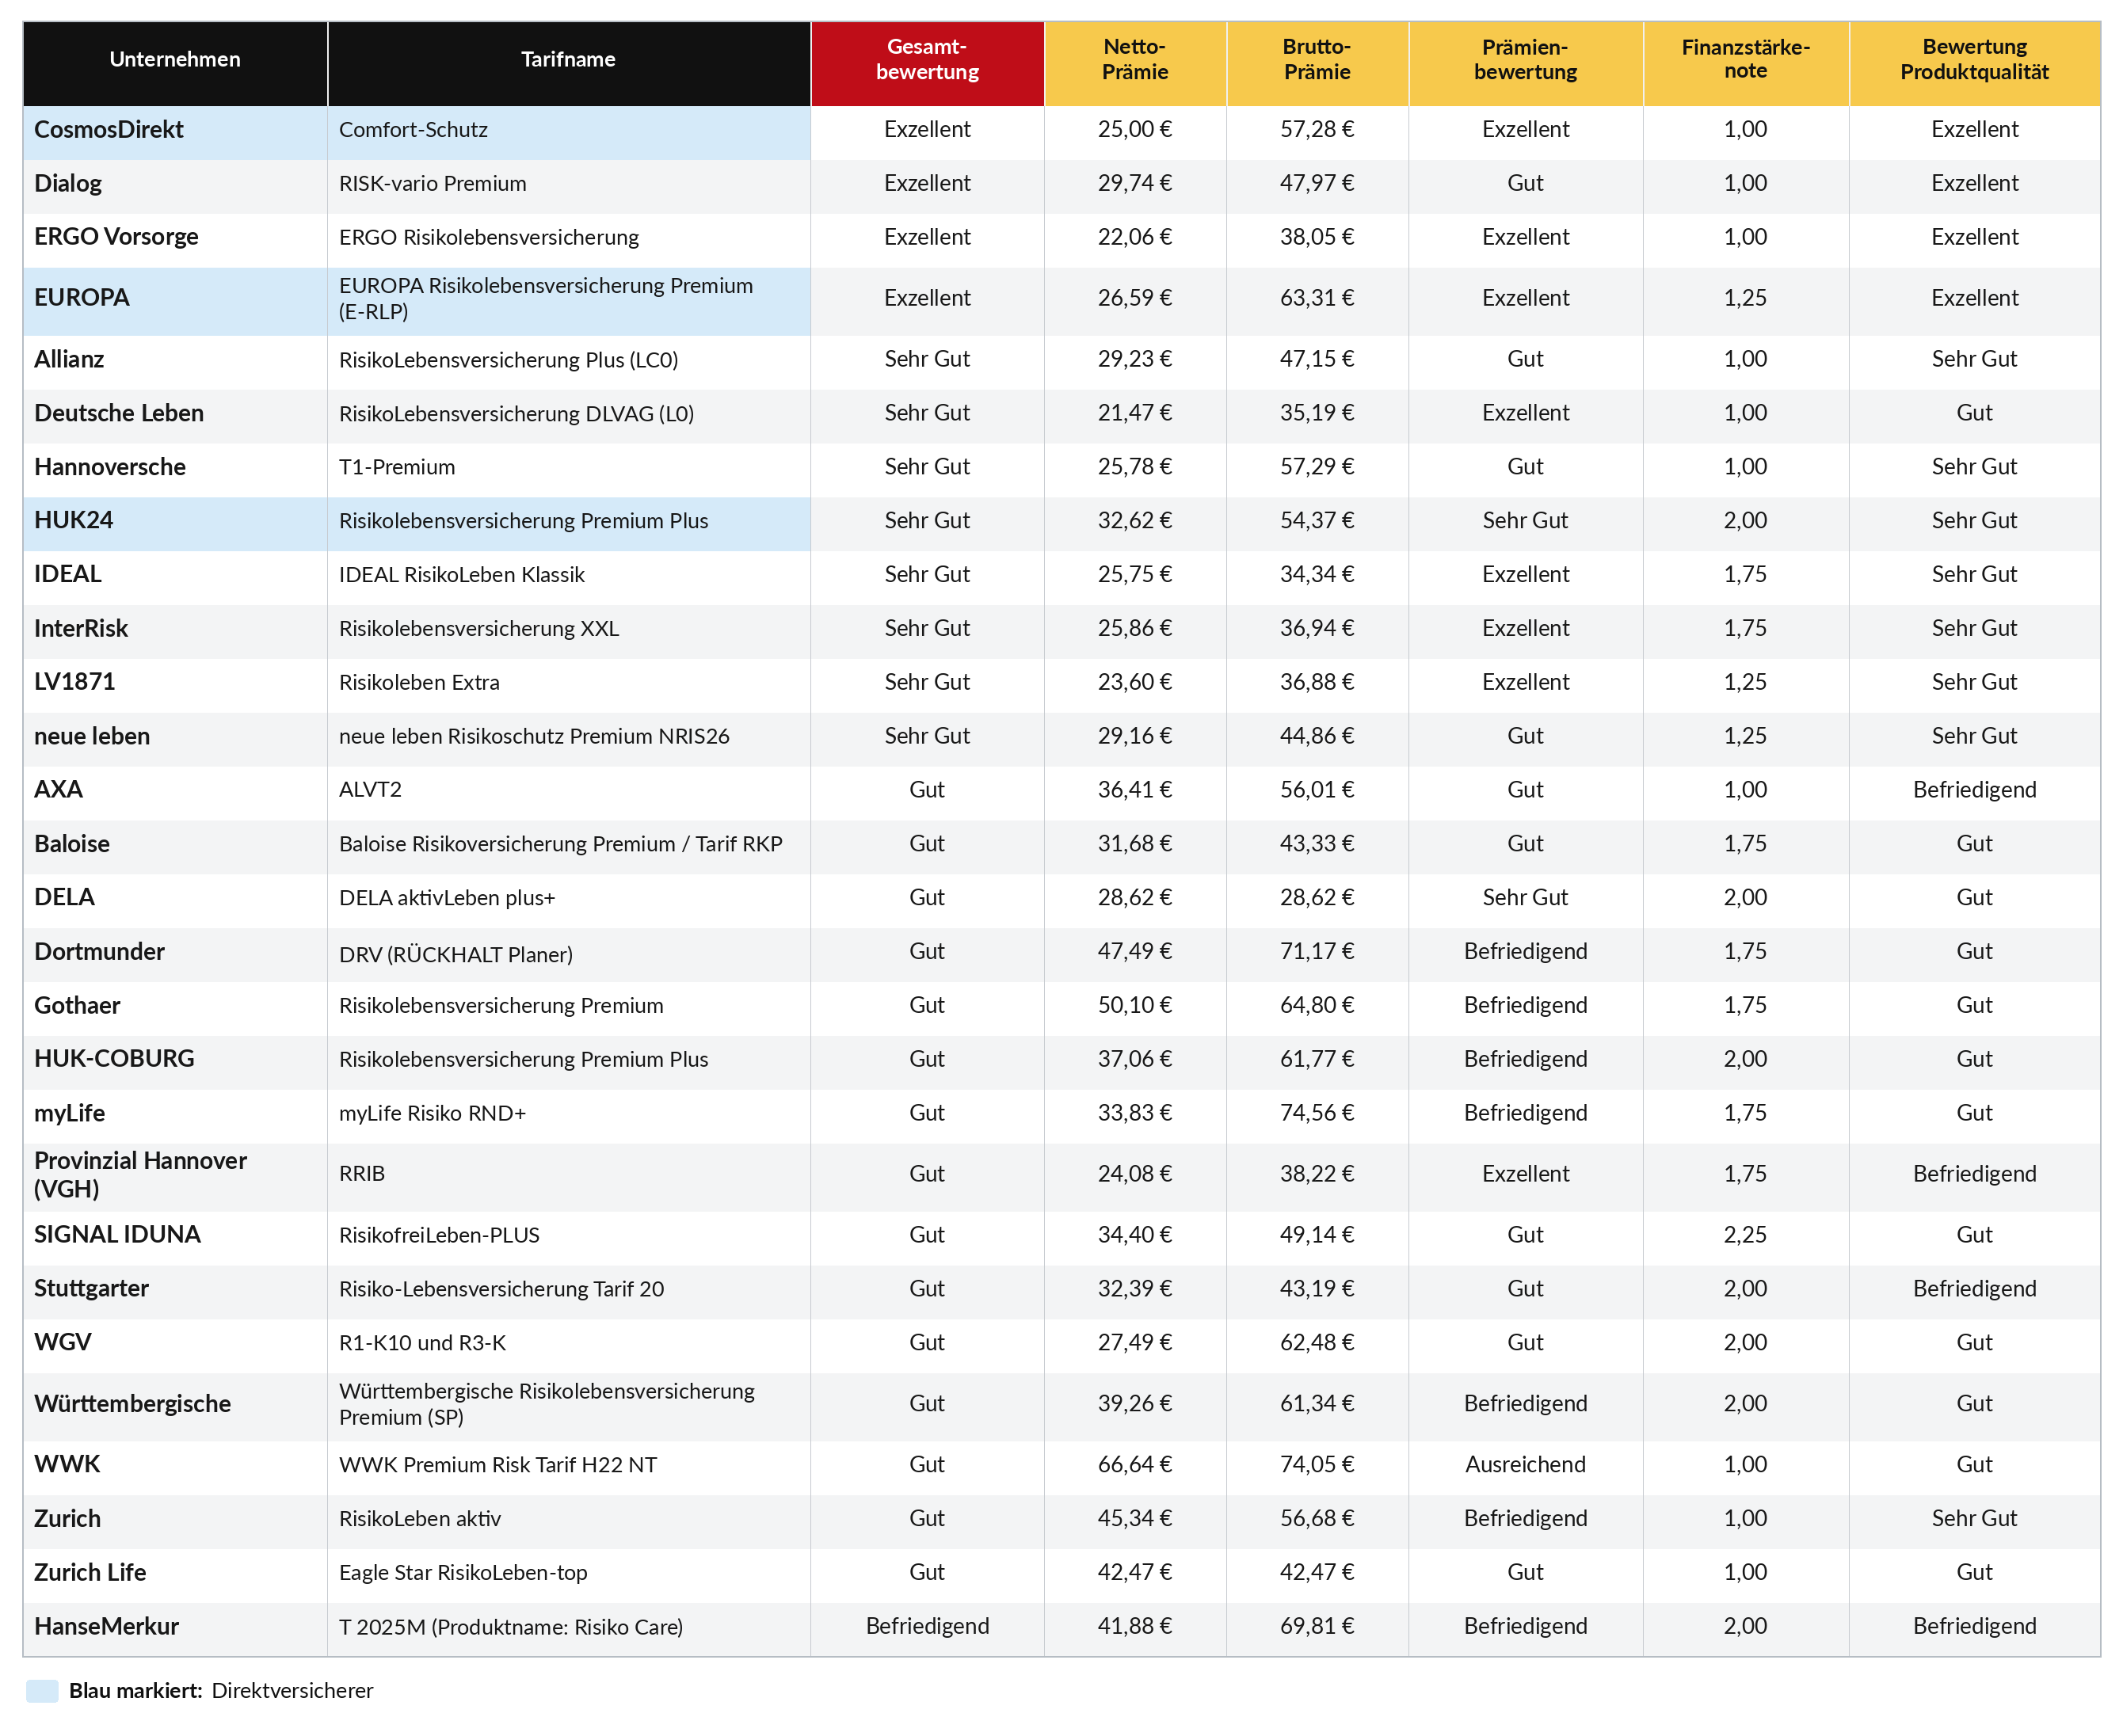
Arzthelferin
Service- und Direktversicherer wurden getrennt bewertet. Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jeweils auf die eigene Vergleichsgruppe. Die angegebenen Netto- und Bruttoprämien sind monatliche Vergleichswerte. Sofern der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Berechnung auf Grundlage des auf zwölf Monate umgelegten Jahresbeitrags.
Die besten Risikolebensversicherungen für Berufsanfänger
Gerade zu Beginn des Berufslebens wird die finanzielle Absicherung häufig noch aufgeschoben. Dabei kann ein frühzeitiger Abschluss einer Risikolebensversicherung sinnvoll sein, insbesondere wenn bereits familiäre Verpflichtungen bestehen oder in den kommenden Jahren eine Immobilienfinanzierung geplant ist.
Neben günstigen Einstiegsbeiträgen sollten Berufsanfänger vor allem auf flexible Nachversicherungsmöglichkeiten achten. Denn mit steigendem Einkommen, einer Familiengründung oder dem Erwerb einer Immobilie kann sich der Absicherungsbedarf deutlich verändern.
Das DFSI Institut hat für diese Berufsgruppe die Modellberufe Einzelhandelskaufmann und Maschinenbauingenieur untersucht.
Unter den Serviceversicherern erzielen Dialog und ERGO Vorsorge in der zusammengefassten Berufsgruppenbewertung die Bestnote „Exzellent“. Beide Tarife erhalten auch in den einzelnen Modellberufen hervorragende Bewertungen.
Bei den Direktversicherern erreicht EUROPA die Bestnote „Exzellent“. CosmosDirekt und HUK24 werden jeweils mit „Sehr Gut“ bewertet.
Die Einzelbewertungen zeigen zugleich Unterschiede zwischen den beiden Modellberufen. Während EUROPA beim Maschinenbauingenieur ein hervorragendes Gesamtergebnis erzielt, erhält der Tarif beim Einzelhandelskaufmann die Note „Sehr Gut“.
Für Berufsanfänger empfiehlt sich deshalb ein genauer Blick auf die individuelle Beitragsgestaltung und die Möglichkeiten zur späteren Anpassung des Versicherungsschutzes.
Einzelhandelskaufmann
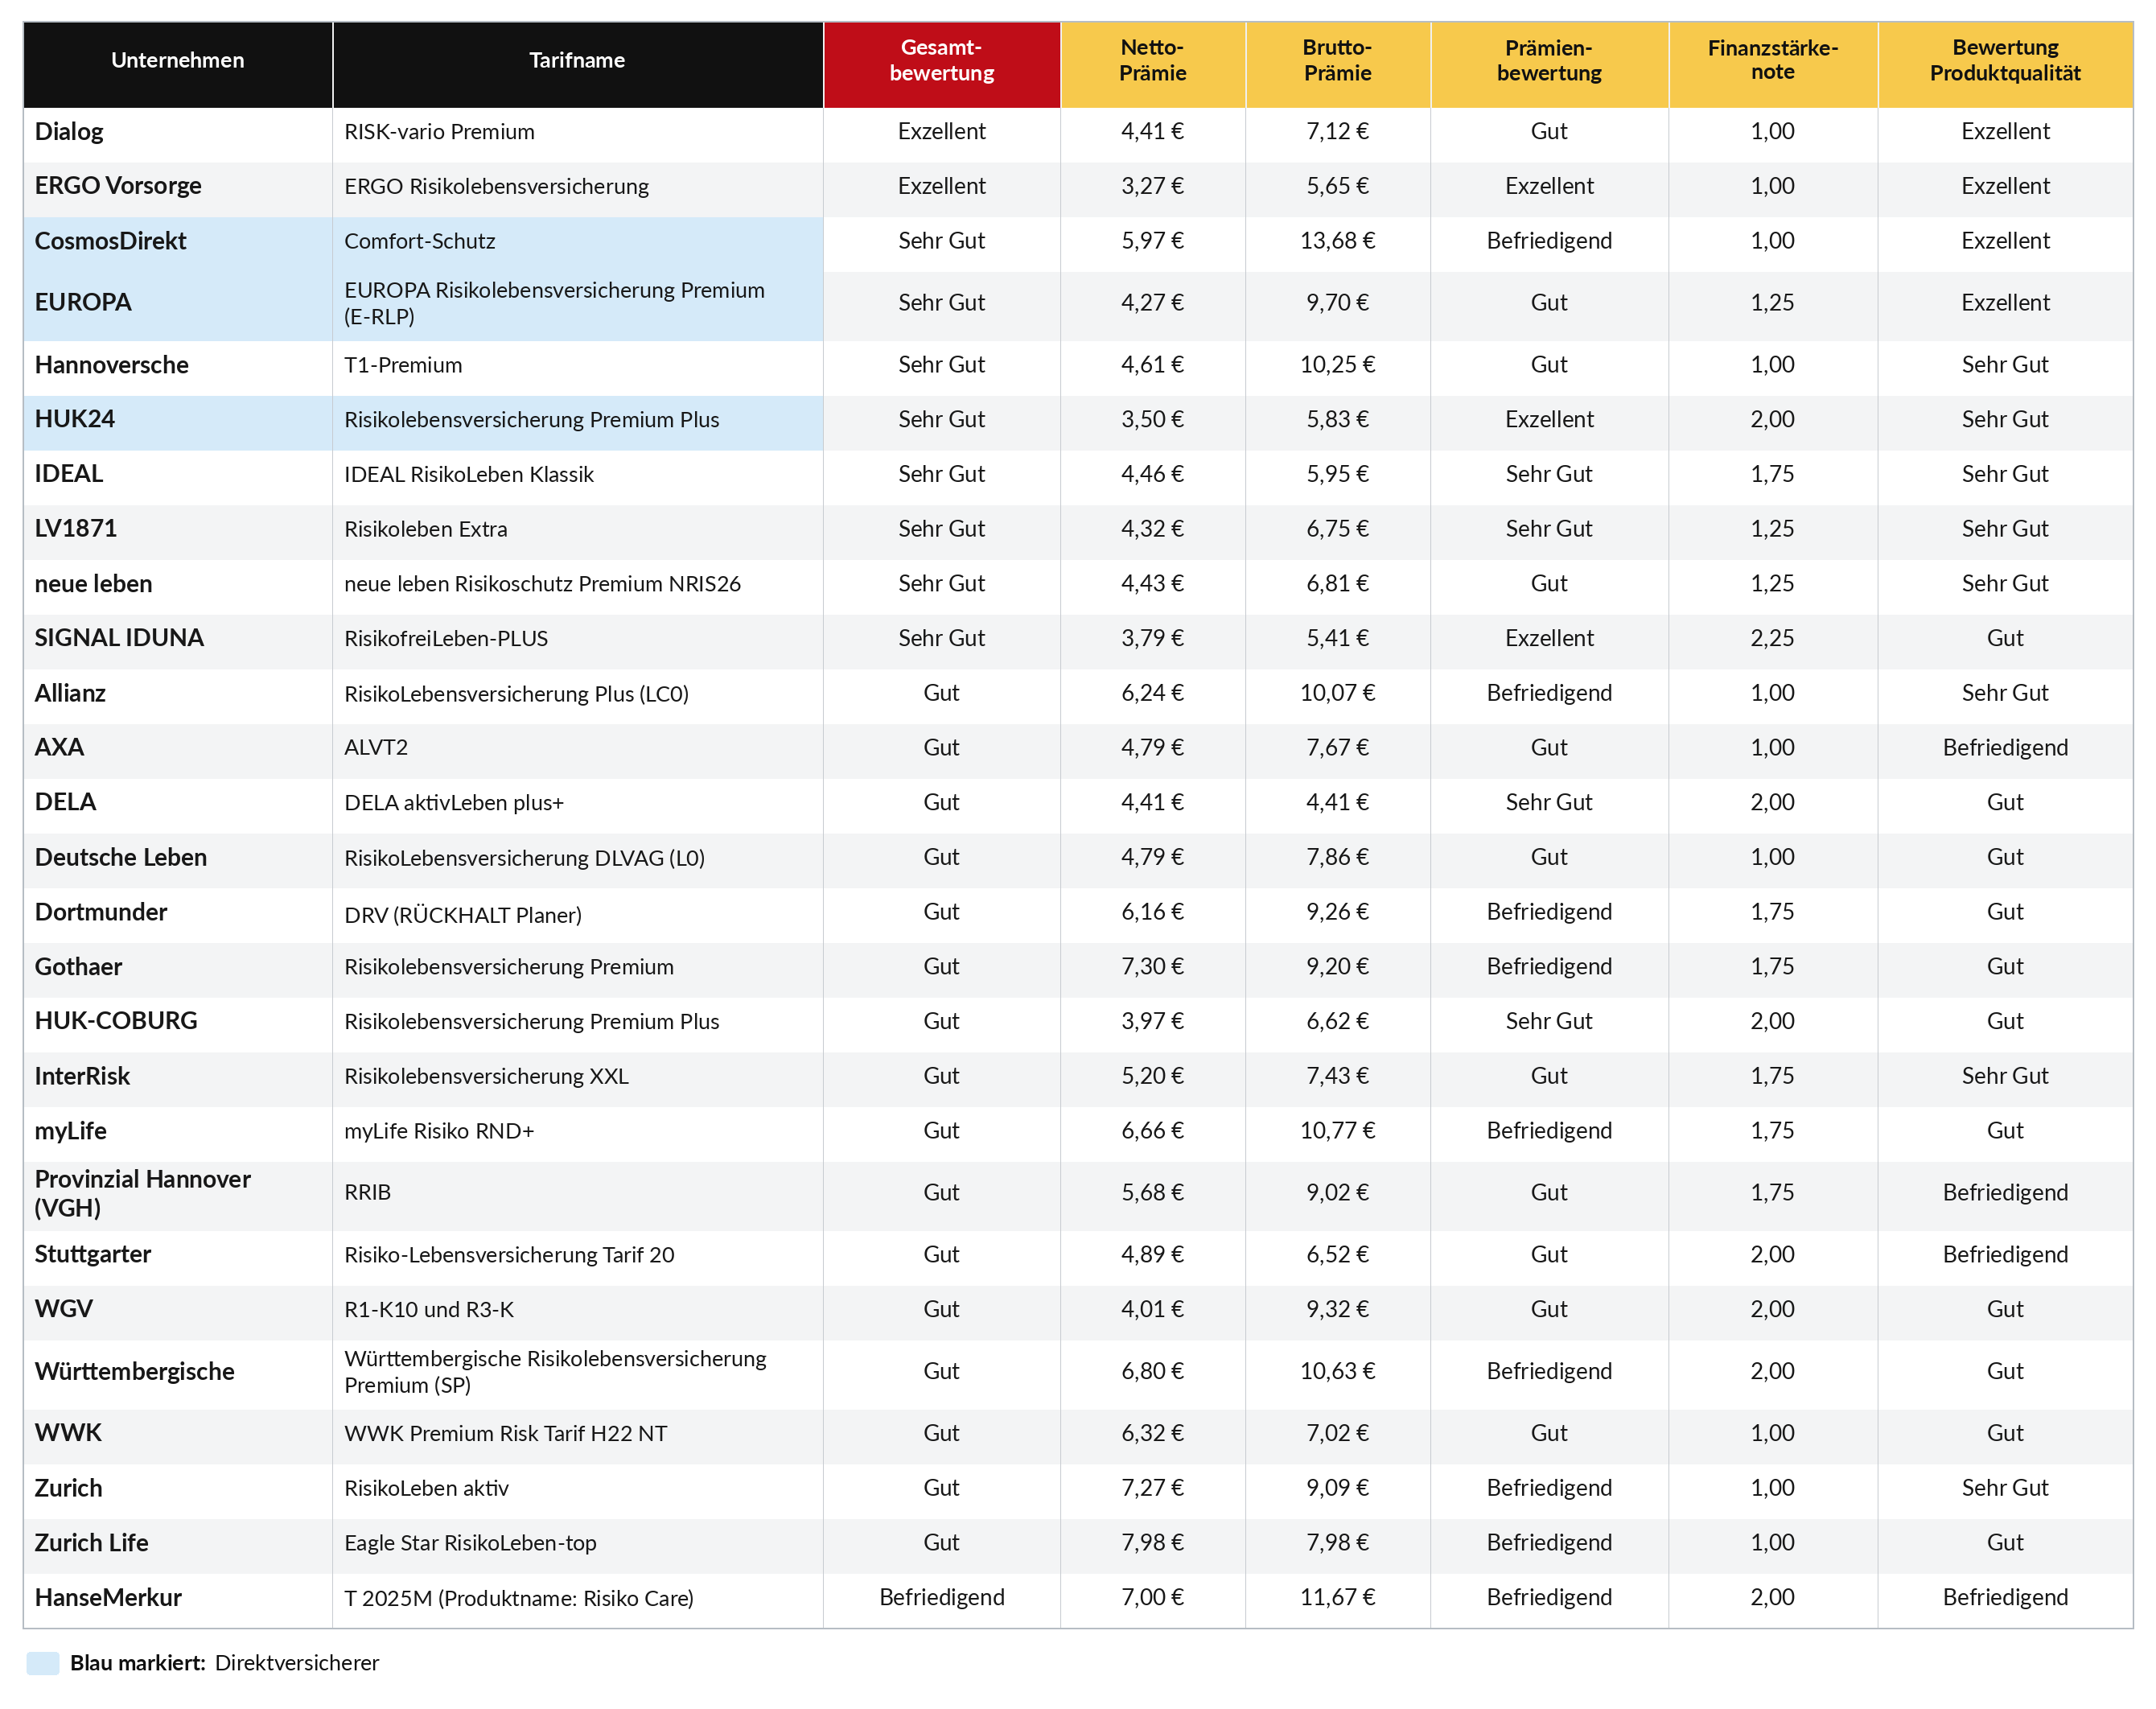
Maschinenbauingenieur
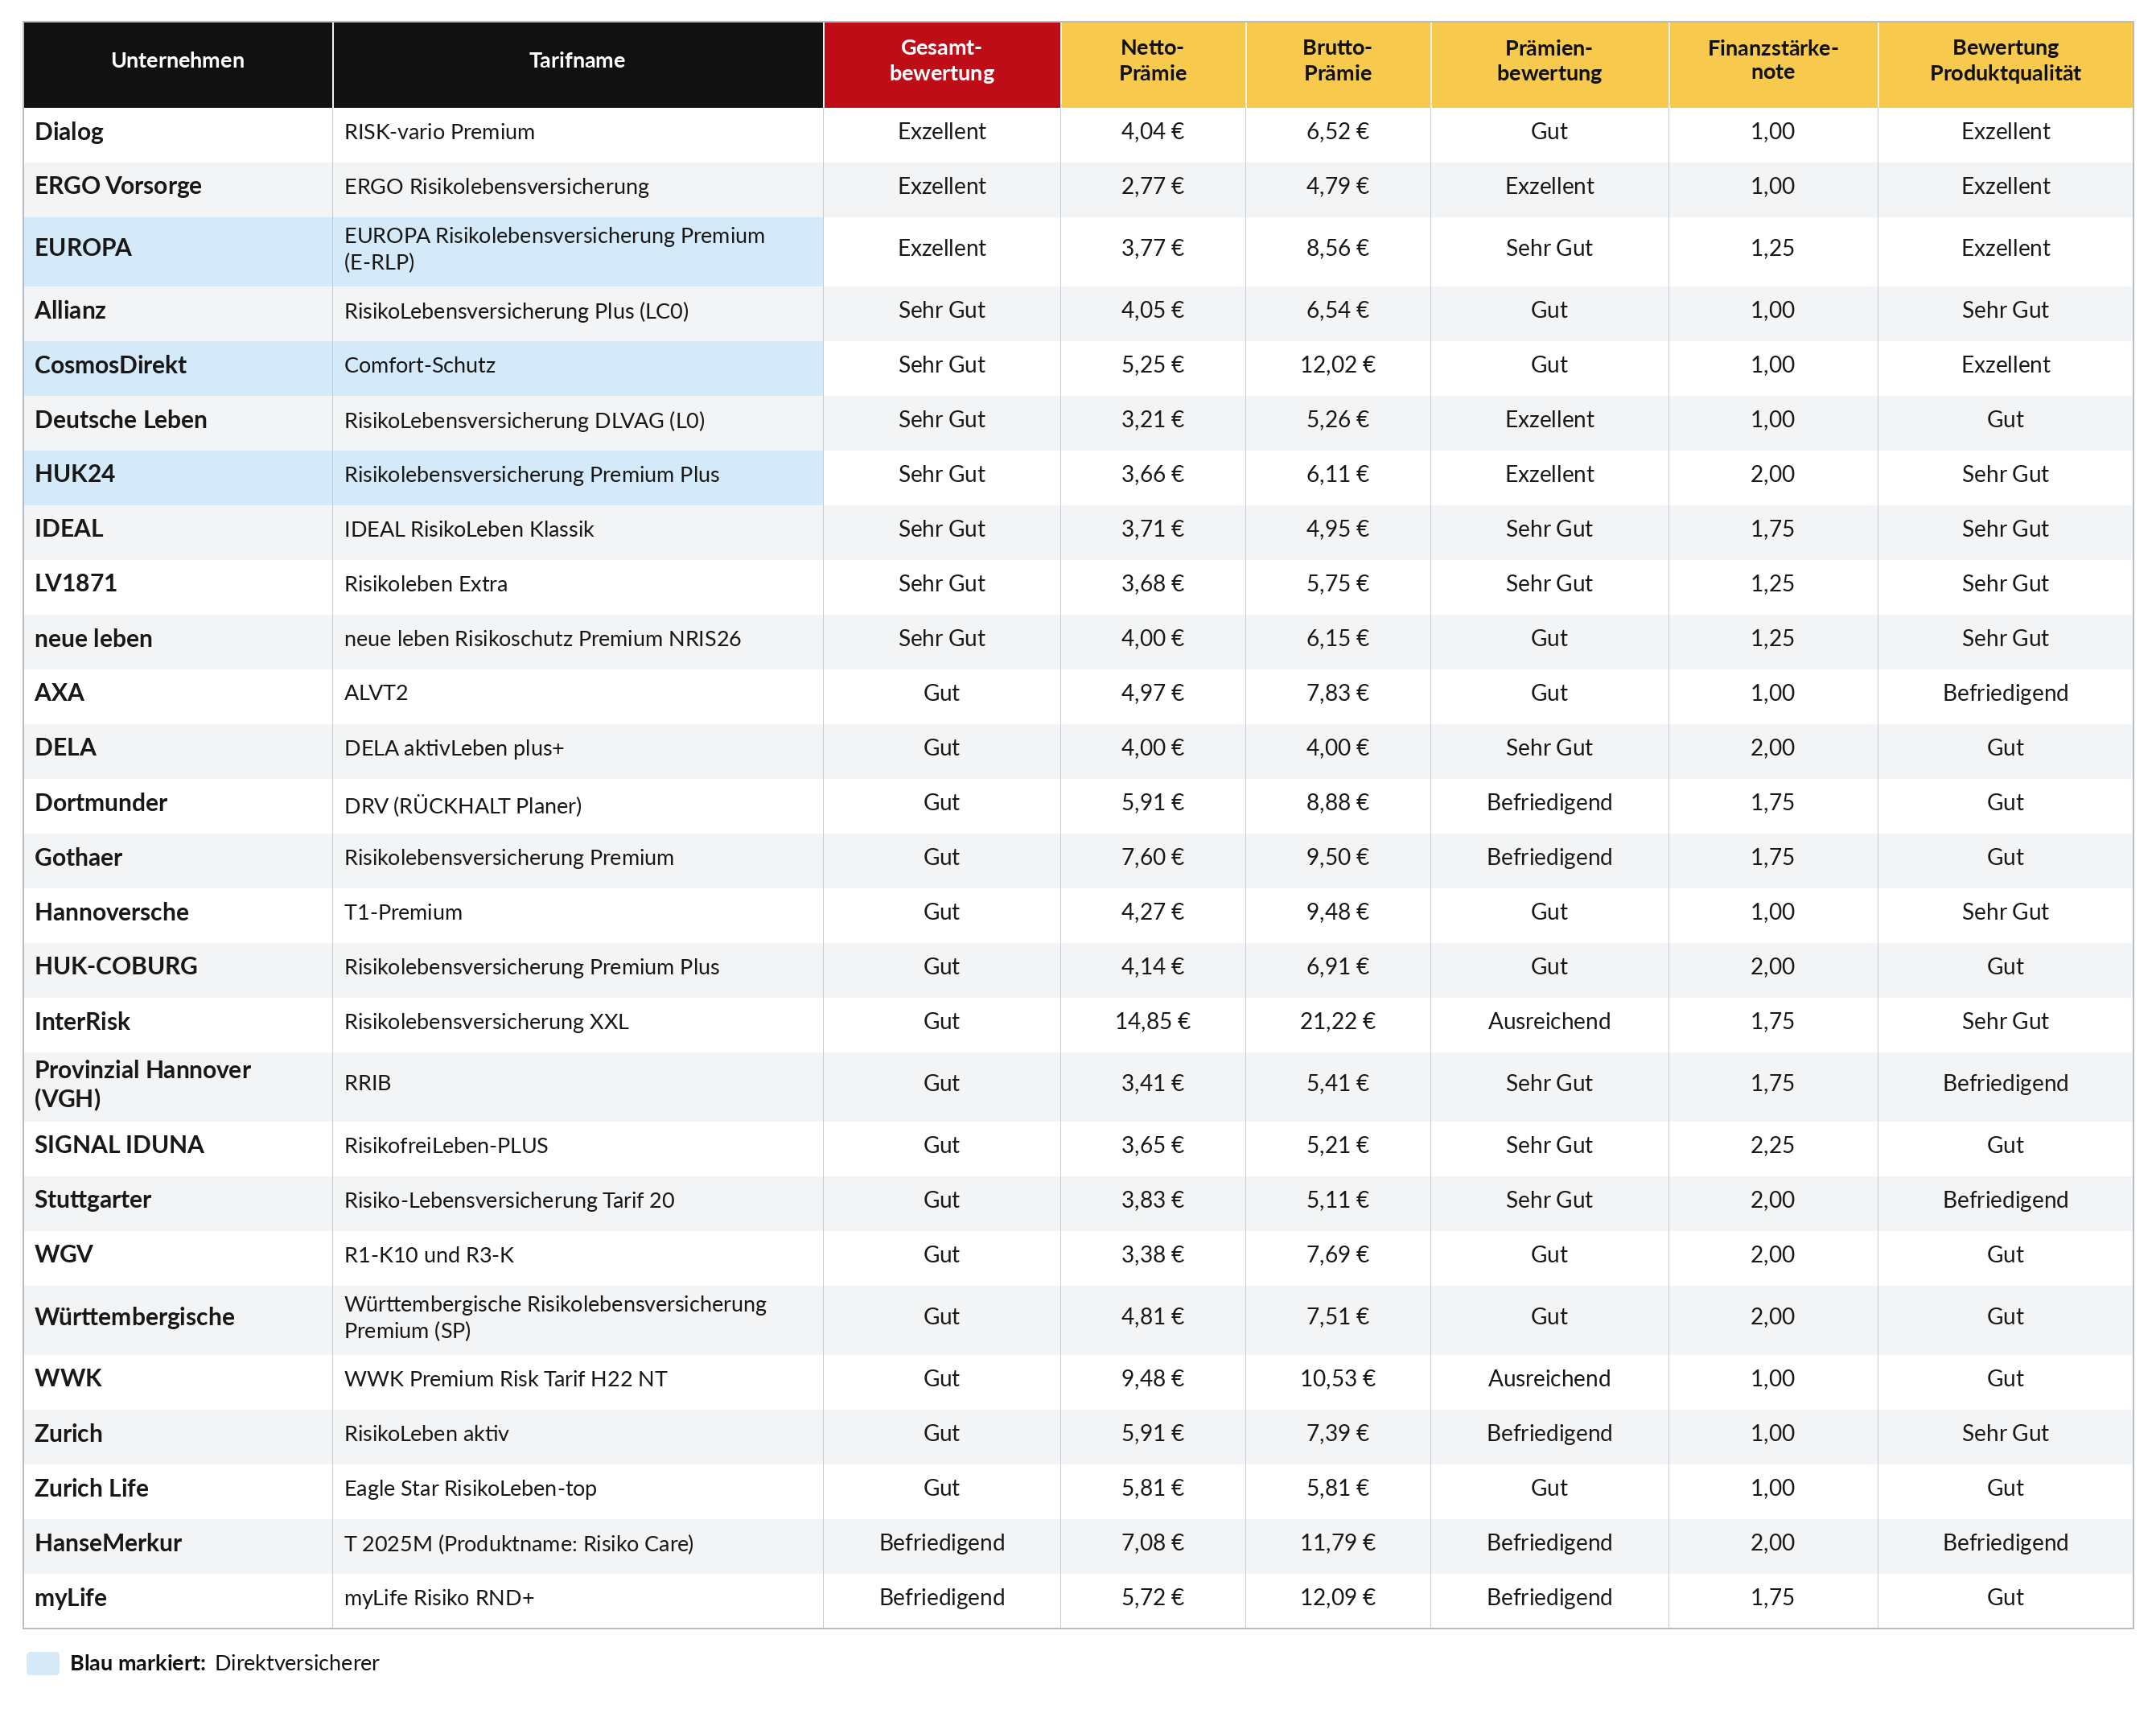
Service- und Direktversicherer wurden getrennt bewertet. Direktversicherer sind farblich gekennzeichnet. Die Bewertungen beziehen sich jeweils auf die eigene Vergleichsgruppe. Die angegebenen Netto- und Bruttoprämien sind monatliche Vergleichswerte. Sofern der monatliche Mindestbeitrag eines Versicherers unterschritten wurde, erfolgte die Berechnung auf Grundlage des auf zwölf Monate umgelegten Jahresbeitrags.