Die besten Charge-Kreditkarten 2026
13 Charge-Kreditkarten im Vergleich: Welche Angebote überzeugen bei Gebühren, Sicherheit, Service und Zusatzleistungen?
Ob beim Einkaufen, im Internet oder auf Reisen: Kreditkarten sind aus dem Alltag vieler Verbraucher kaum noch wegzudenken. Sie ermöglichen bequemes Bezahlen, bieten zusätzliche finanzielle Flexibilität und können je nach Anbieter mit interessanten Zusatzleistungen punkten. Doch die Auswahl ist groß und die Unterschiede zwischen den einzelnen Angeboten sind teilweise erheblich. Während manche Kreditkarten ohne Jahresgebühr auskommen, verlangen andere regelmäßige Gebühren, bieten dafür aber möglicherweise zusätzliche Versicherungen, einen umfangreicheren Service oder attraktive Vergünstigungen.
Besonders interessant sind dabei sogenannte Charge-Kreditkarten. Anders als bei Debitkarten werden die getätigten Umsätze nicht unmittelbar vom Girokonto abgebucht, sondern zunächst gesammelt und üblicherweise einmal monatlich vollständig abgerechnet. Das verschafft Karteninhabern einen kurzfristigen finanziellen Spielraum. Doch welche Charge-Kreditkarte ist wirklich empfehlenswert? Ist eine kostenlose Kreditkarte automatisch die bessere Wahl? Und wann lohnt es sich, für zusätzliche Leistungen eine Jahresgebühr zu bezahlen?
Antworten auf diese Fragen liefert die große Kreditkartenstudie 2026 des DFSI. Im Rahmen der umfassenden Marktuntersuchung wurden Kreditkartenanbieter in Deutschland zu ihren Produkten befragt. Mehr als 100 ausgefüllte Fragebögen zu unterschiedlichen Kreditkartentypen bildeten die Grundlage für eine differenzierte Bewertung der Angebote. Neben Charge-Kreditkarten wurden unter anderem Debitkarten, Prepaidkarten und Kreditkarten mit Teilzahlungsfunktion untersucht.
Die vorliegende Teilstudie richtet den Blick auf 13 Charge-Kreditkarten für Privatkunden. Untersucht wurde, welche Angebote beim Zusammenspiel von Kosten, Leistungen, Sicherheit und Service besonders überzeugen. Denn die beste Kreditkarte muss nicht zwangsläufig die günstigste sein. Entscheidend ist vielmehr, was Verbraucher für ihr Geld bekommen und wie gut das jeweilige Angebot zu ihren persönlichen Anforderungen passt.
Die Ergebnisse zeigen, welche Charge-Kreditkarten 2026 besonders gut abschneiden, wo die Unterschiede zwischen den Anbietern liegen und worauf Verbraucher bei der Wahl ihrer Kreditkarte achten sollten.
Die Studie „Die besten Charge-Kreditkarten 2026“ ist Teil der umfassenden Kreditkartenuntersuchung des DFSI, in deren Rahmen der deutsche Kreditkartenmarkt systematisch analysiert und bewertet wurde. Ziel der groß angelegten Marktstudie war es, Verbrauchern einen fundierten Überblick über die unterschiedlichen Kreditkartenangebote zu ermöglichen und die Stärken und Schwächen der einzelnen Produkte transparent herauszuarbeiten.
Hierzu wurden die Kreditkartenanbieter auf dem deutschen Markt zur Teilnahme an einer umfangreichen Befragung eingeladen. Insgesamt gingen beim DFSI mehr als 100 ausgefüllte Fragebögen zu unterschiedlichen Kreditkartenprodukten ein. Die Untersuchung erstreckte sich dabei über verschiedene Kreditkartentypen und Produktkategorien, darunter klassische Charge-Kreditkarten, Debitkarten, Prepaidkarten, Kreditkarten mit Teilzahlungsfunktion sowie höherwertige Kartenangebote mit zusätzlichen Leistungen.
Da sich die verschiedenen Kartenarten hinsichtlich ihrer Funktionsweise, Kostenstruktur und Leistungsmerkmale zum Teil erheblich unterscheiden, erfolgte die Auswertung differenziert nach Kreditkartentypen. Auf diese Weise wurde sichergestellt, dass jeweils vergleichbare Produkte gegenübergestellt und anhand einheitlicher Maßstäbe beurteilt wurden.
In die vorliegende Teilstudie flossen insgesamt 13 Charge-Kreditkarten für Privatkunden ein. Charakteristisch für diese Kartenart ist, dass die getätigten Umsätze zunächst gesammelt und üblicherweise einmal monatlich vollständig abgerechnet werden. Im Gegensatz zu klassischen Debitkarten erfolgt somit keine unmittelbare Belastung des Girokontos nach jeder Transaktion. Für Verbraucher bieten Charge-Kreditkarten dadurch zusätzliche finanzielle Flexibilität, wobei sich die einzelnen Angebote hinsichtlich Gebühren, Leistungen und Nutzungsmöglichkeiten teilweise deutlich unterscheiden.
Für die Bewertung entwickelte das DFSI einen umfangreichen Kriterienkatalog, der sowohl die finanziellen Konditionen als auch die Leistungen und Ausstattungsmerkmale der Kreditkarten berücksichtigt. Die Untersuchung umfasste insgesamt acht Bewertungsbereiche. Dazu gehörten unter anderem die allgemeinen Vertragsbedingungen, Kartenlimits und Sicherheitsmerkmale sowie die Kartengrundgebühren und weitere Kosten, beispielsweise für Bargeldabhebungen oder den Karteneinsatz im Ausland. Darüber hinaus wurden der Kundenservice, enthaltene Versicherungsleistungen sowie Rabatte, Bonusprogramme und weitere Zusatzleistungen untersucht.
Die einzelnen Kriterien wurden anhand eines einheitlichen Punktesystems bewertet. Dabei standen insbesondere die Verbraucherfreundlichkeit der Vertragsbedingungen, die Höhe der anfallenden Kosten sowie der Umfang und die Qualität der angebotenen Leistungen im Mittelpunkt. Die Ergebnisse der verschiedenen Bewertungsbereiche flossen entsprechend ihrer jeweiligen Gewichtung in die Gesamtbewertung ein. So entstand für jede untersuchte Kreditkarte ein Gesamtpunktwert, der einen direkten Vergleich innerhalb der jeweiligen Produktkategorie ermöglicht.
Für die abschließende Notenvergabe wurden die erreichten Gesamtpunktzahlen ins Verhältnis zum besten tatsächlich erzielten Ergebnis gesetzt. Karten mit mindestens 90 Prozent des Bestwertes erhielten die höchste Bewertungsstufe. Die weiteren Noten wurden anhand festgelegter Punktgrenzen vergeben. Durch dieses Verfahren werden die Kreditkarten nicht nur anhand einzelner Konditionen beurteilt, sondern in ihrer gesamten Leistungsfähigkeit miteinander verglichen.
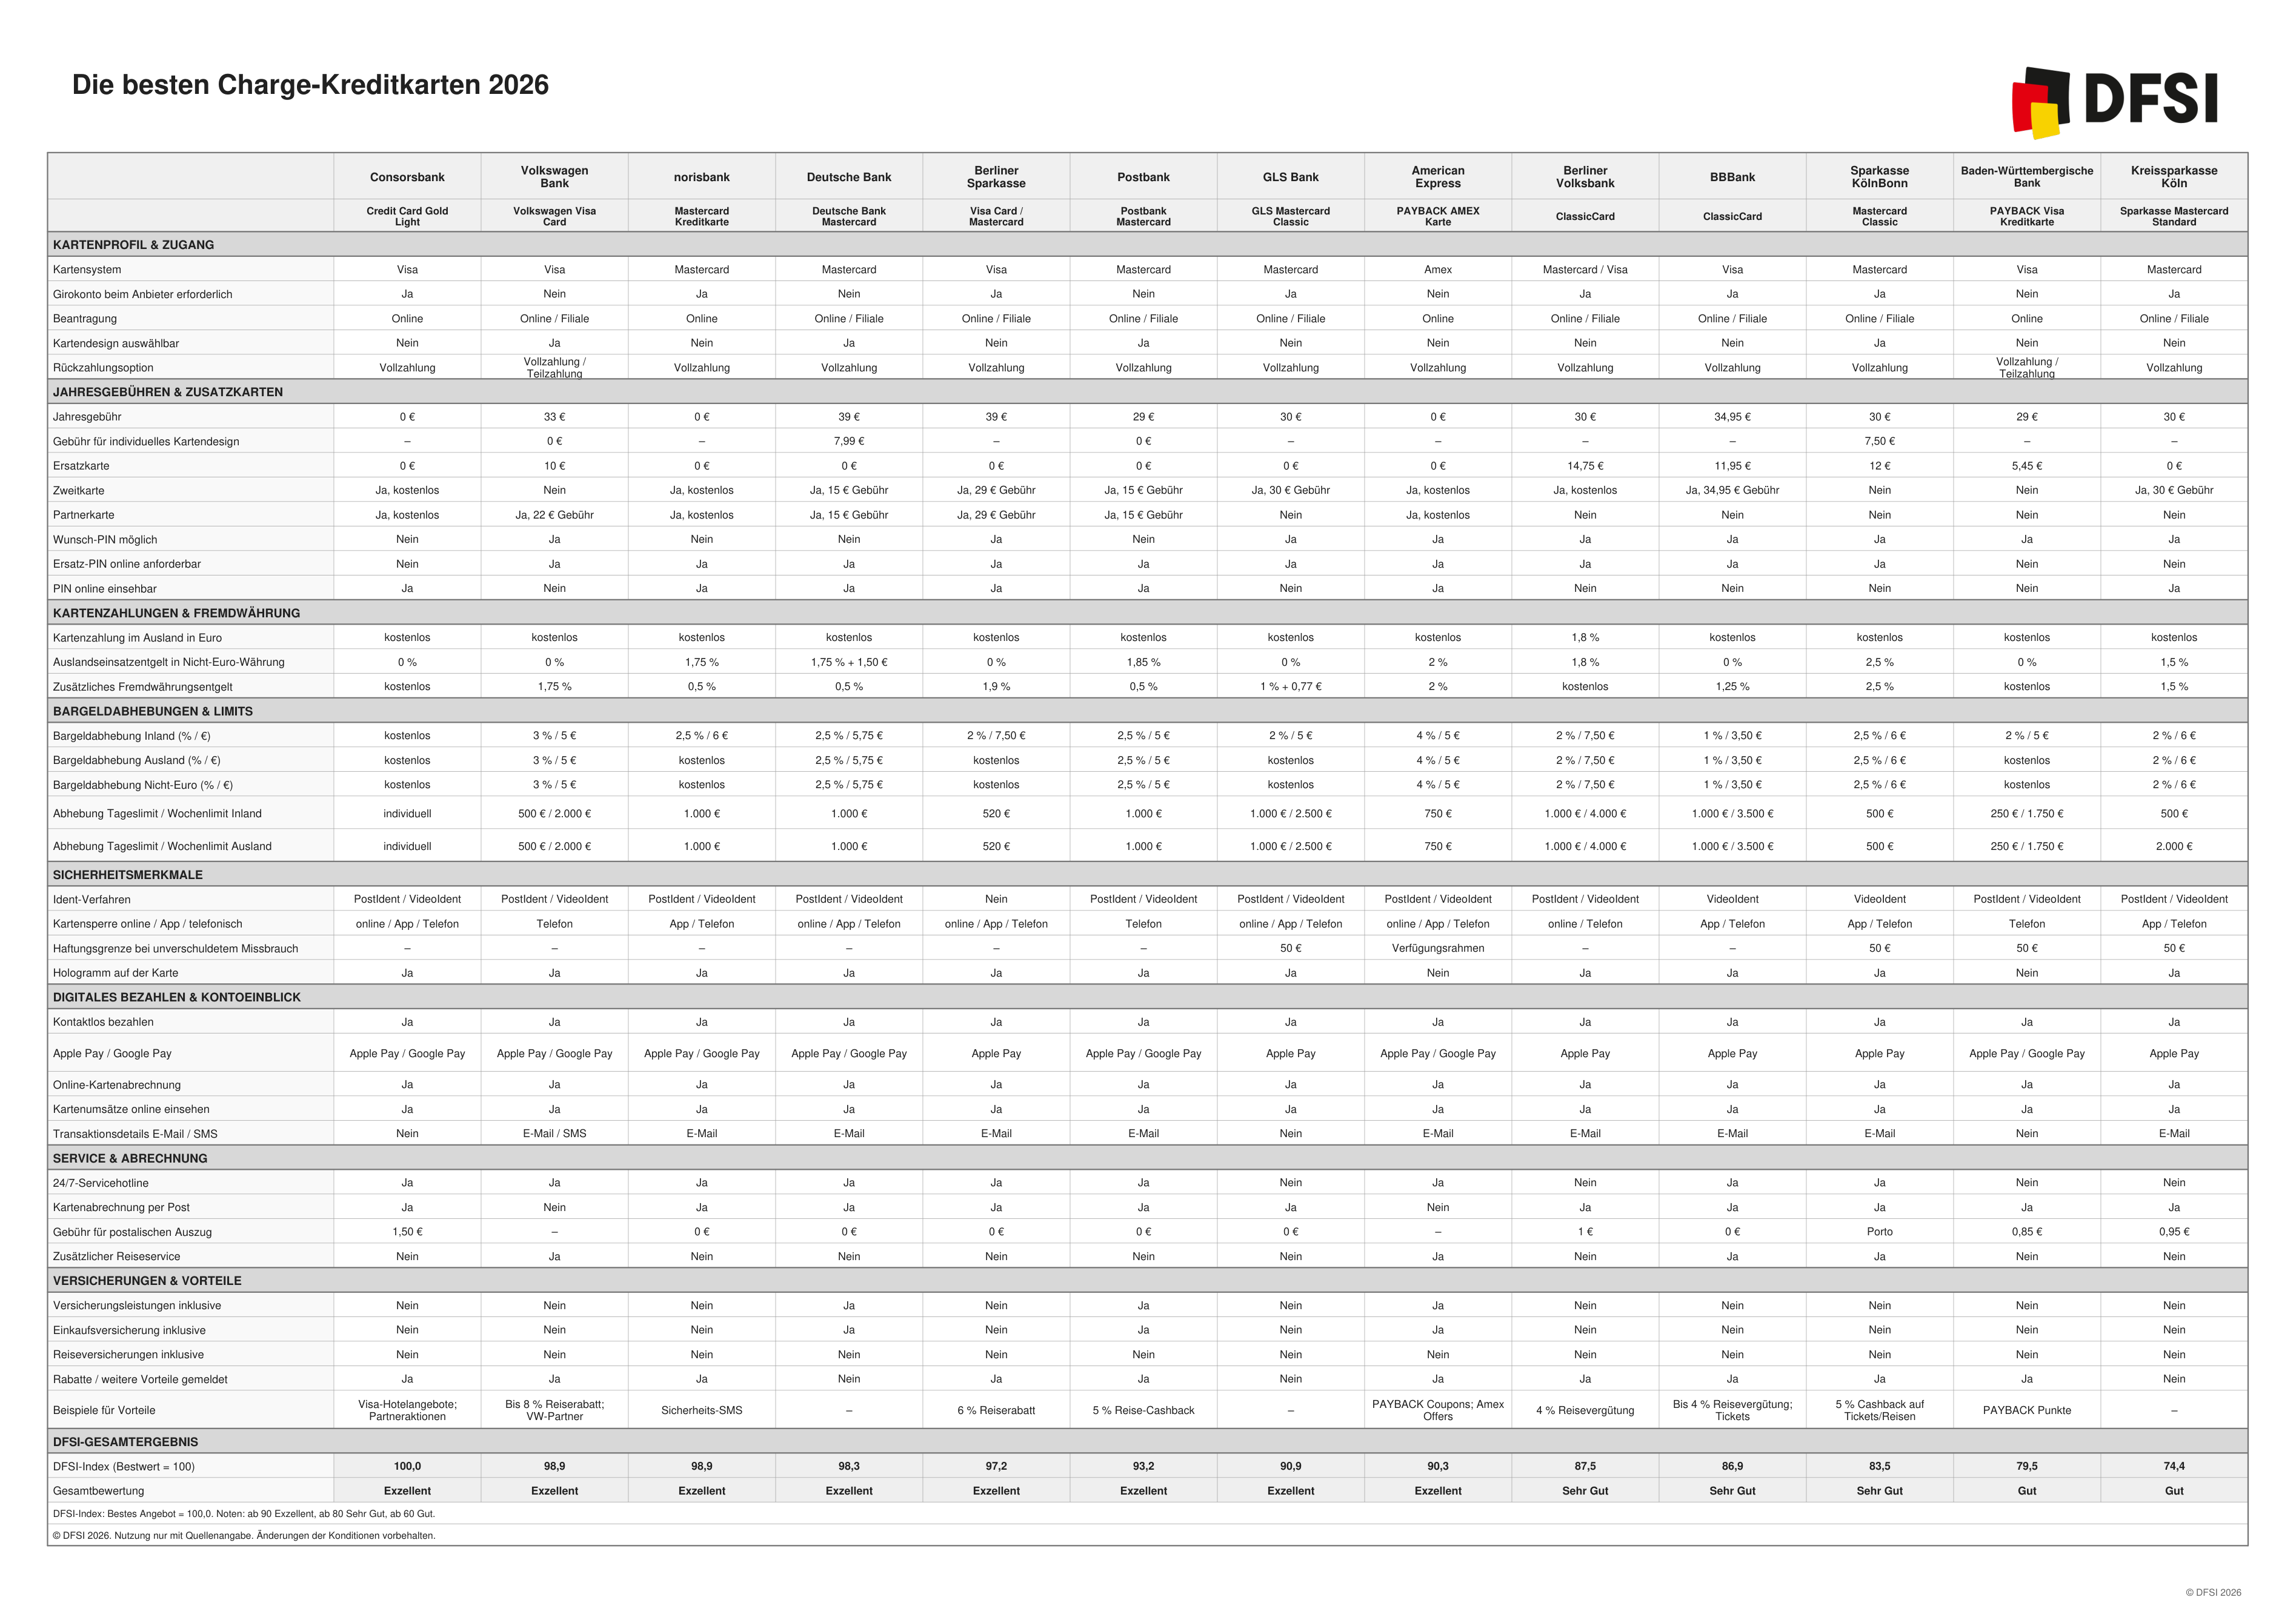
Die Ergebnisse der DFSI-Studie 2026 zeigen: Unter den untersuchten Charge-Kreditkarten gibt es zahlreiche leistungsstarke Angebote. Gleich acht der 13 bewerteten Kreditkarten erreichen mit „Exzellent“ die höchste Bewertungsstufe. Drei weitere Produkte erhalten das Urteil „Sehr Gut“, zwei schneiden mit „Gut“ ab. Damit erzielen sämtliche untersuchten Charge-Kreditkarten mindestens eine gute Gesamtbewertung. Dennoch zeigen sich zwischen den einzelnen Angeboten deutliche Unterschiede, insbesondere bei Gebühren, Serviceleistungen und zusätzlichen Vorteilen.
An der Spitze des Kreditkartenvergleichs steht die Credit Card Gold Light der Consorsbank. Mit einem DFSI-Index von 100,0 erzielt sie das beste Gesamtergebnis der Untersuchung. Nur knapp dahinter folgen die Volkswagen Visa Card der Volkswagen Bank und die Mastercard Kreditkarte der norisbank mit jeweils 98,9 Indexpunkten. Ebenfalls besonders überzeugend schneiden die Deutsche Bank Mastercard mit 98,3 und die Visa Card / Mastercard der Berliner Sparkasse mit 97,2 Indexpunkten ab.
Ein wesentlicher Unterschied zwischen den Angeboten liegt bei den Kosten. Während die PAYBACK American Express Karte, die Consorsbank Credit Card Gold Light und die norisbank Mastercard Kreditkarte ohne jährliche Kartengrundgebühr auskommen, werden bei anderen Anbietern bis zu 39 Euro pro Jahr fällig. Allerdings bedeutet eine kostenlose Kreditkarte nicht automatisch, dass ihre Nutzung insgesamt kostenfrei ist. So setzen beispielsweise Consorsbank und norisbank ein Girokonto beim jeweiligen Institut voraus. Je nach Kontomodell können dadurch zusätzliche Kosten entstehen. Auch bei Bargeldabhebungen im In- und Ausland unterscheiden sich die Konditionen teilweise erheblich.
Die Ergebnisse verdeutlichen zugleich, dass eine gute Kreditkarte mehr bieten muss als niedrige Gebühren. Neben den Kosten spielen beispielsweise Sicherheitsstandards, eine zuverlässige Erreichbarkeit des Kundenservice und attraktive Zusatzleistungen eine wichtige Rolle. Welche Charge-Kreditkarte im Einzelfall die beste Wahl ist, hängt deshalb maßgeblich vom persönlichen Nutzungsverhalten und den individuellen Anforderungen ab.
Gesamtbewertung Charge-Kreditkarten 2026
| Anbieter | Kreditkarte | Gesamtbewertung | |
|---|---|---|---|
| DFSI-Index | Bewertung | ||
| Consorsbank | Credit Card Gold Light | 100,0 | Exzellent |
| Volkswagen Bank | Volkswagen Visa Card | 98,9 | Exzellent |
| norisbank | Mastercard Kreditkarte | 98,9 | Exzellent |
| Deutsche Bank | Deutsche Bank Mastercard | 98,3 | Exzellent |
| Berliner Sparkasse | Visa Card / Mastercard | 97,2 | Exzellent |
| Postbank | Postbank Mastercard | 93,2 | Exzellent |
| GLS Bank | GLS Mastercard Classic | 90,9 | Exzellent |
| American Express | PAYBACK American Express Karte | 90,3 | Exzellent |
| Berliner Volksbank | ClassicCard | 87,5 | Sehr Gut |
| BBBank | ClassicCard | 86,9 | Sehr Gut |
| Sparkasse KölnBonn | Mastercard Classic | 83,5 | Sehr Gut |
| Baden-Württembergische Bank | PAYBACK Visa Kreditkarte | 79,5 | Gut |
| Kreissparkasse Köln | Sparkasse Mastercard Standard | 74,4 | Gut |
Eine ausführliche Ergebnisübersicht mit zusätzlichen Informationen zu Kartengebühren, Girokontopflicht, Bargeldabhebungen, Service und weiteren Leistungsmerkmalen steht ergänzend zum Download bereit: